Å låne penger er en av de største økonomiske beslutningene de fleste av oss tar, enten det gjelder bolig, bil eller et mindre forbrukslån. Før du skriver under på en låneavtale, er det en rekke ting som avgjør både om du får lånet, hvor mye du kan låne og hva lånet faktisk kommer til å koste. I denne guiden går vi gjennom reglene som gjelder for lån i Norge i 2026, hva banken ser etter når den vurderer søknaden din, hvordan du regner på den reelle kostnaden, og hvilke feil du bør unngå. Målet er at du skal ta et informert valg – ikke å overtale deg til å låne.
Viktige punkter
- Banken må si nei til lån du ikke kan betjene – finansavtaleloven (2023) pålegger kredittvurdering og avslagsplikt.
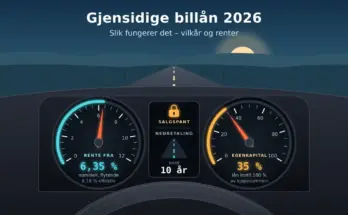
- Samlet gjeld maks 5 ganger brutto årsinntekt, og du må tåle en renteøkning på 3 prosentpoeng.
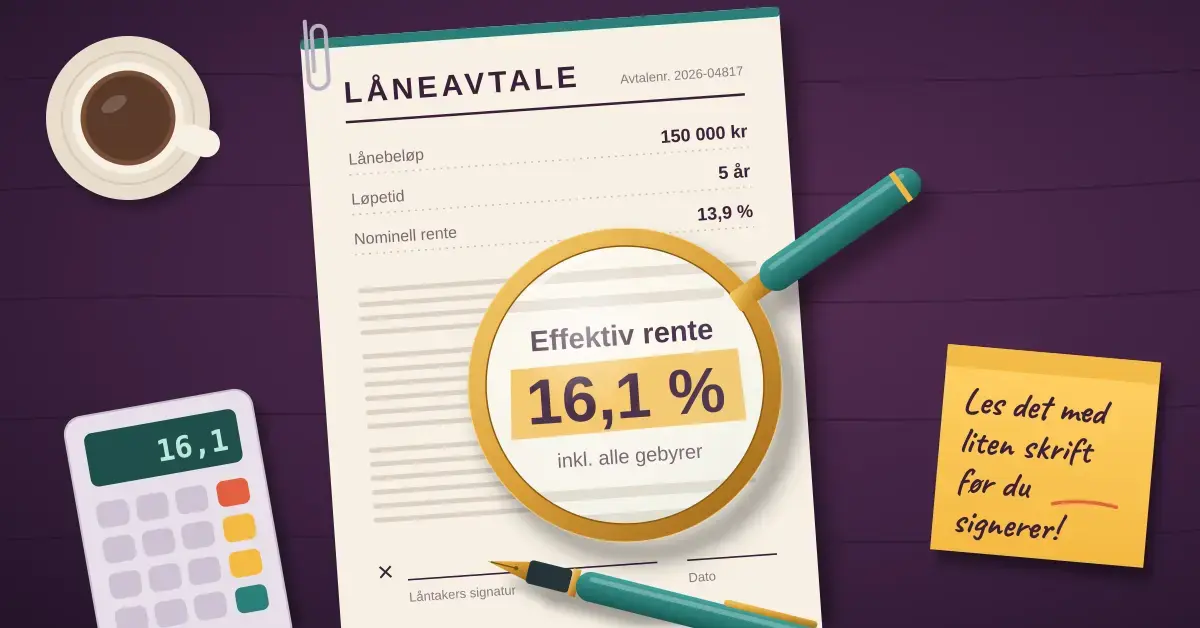
- Effektiv rente – inkludert alle gebyrer – er tallet du skal sammenligne på.
- Usikrede lån og kredittkort er dyrest, ofte 15–26 % effektiv rente i 2026.
- Sjekk din egen gjeld i Gjeldsregisteret med BankID før du søker.
- Du har 14 dagers angrerett på kredittavtaler.
- Sliter du med gjeld? NAV gir gratis råd på telefon 55 55 33 39.
Hva betyr det egentlig å låne penger?
Når du låner penger, får du et beløp i dag mot å betale det tilbake over tid, med et tillegg i form av renter og gebyrer. Prisen på lånet avhenger først og fremst av hvor stor risiko långiveren tar. Et lån med sikkerhet – for eksempel pant i bolig eller bil – er billigere fordi banken kan ta over og selge eiendelen hvis du ikke betaler. Et lån uten sikkerhet, som forbrukslån og kredittkort, har høyere rente nettopp fordi banken ikke har noe å ta pant i.
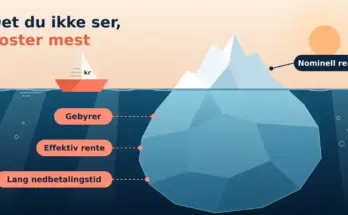
Det er viktig å skille mellom det nominelle rentenivået og den effektive renten. Den effektive renten tar med alle gebyrer – etablerings-, termin- og fakturagebyr – og viser den reelle årlige kostnaden. Når du sammenligner tilbud, er det den effektive renten du skal se på, ikke den nominelle.
Hvilke regler styrer lån i Norge i 2026?
Lån til forbrukere er strengt regulert i Norge, og flere av reglene finnes nettopp for å beskytte deg som låntaker mot å pådra deg mer gjeld enn du klarer å betjene. Her er de viktigste.
Banken må vurdere om du tåler lånet
Etter finansavtaleloven, som ble fornyet og trådte i kraft 1. januar 2023, har långiveren plikt til å gjøre en grundig kredittvurdering av deg før et lån innvilges. Hvis vurderingen viser at du sannsynligvis ikke vil klare å betjene lånet, har banken en avslagsplikt og skal si nei. Dette er en innskjerping av den tidligere «frarådingsplikten»: banken skal ikke lenger bare advare, men faktisk avstå fra å gi lån som ikke bør gis. Bryter banken reglene, kan den i verste fall bli erstatningsansvarlig. Loven pålegger også banken en forklaringsplikt, slik at du skal forstå hva du binder deg til.
Utlånsforskriften: maks fem ganger inntekten
Utlånsforskriften setter konkrete tak for hvor mye du kan låne. De viktigste grensene er:
- Gjeldsgrad: Samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt. All gjeld teller med – boliglån, billån, studielån, forbrukslån og kredittrammer.
- Rentestresstest: Du må tåle en renteøkning på tre prosentpoeng fra dagens nivå og fortsatt ha penger igjen til livsopphold.
- Egenkapital på bolig: Ved boliglån kan lånet som hovedregel ikke overstige 90 prosent av boligens verdi, altså et egenkapitalkrav på ti prosent.
- Nedbetaling av forbrukslån: Usikrede forbrukslån skal normalt nedbetales med faste avdrag innen fem år.
Bankene har en viss fleksibilitetskvote og kan fravike enkelte krav for en liten andel av utlånene hvert kvartal, men hovedregelen er at grensene over gjelder. Styringsrenten fra Norges Bank lå på 4,50 prosent høsten 2026, og dette rentenivået påvirker hva du betaler for både nye og eksisterende lån.
Du blir registrert i Gjeldsregisteret
Siden 2019 har all usikret gjeld blitt samlet i gjeldsregistre. Forbrukslån, kredittkort og andre rammekreditter rapporteres fortløpende, slik at banken ser hele bildet når du søker. Boliglån, billån med pant, studielån og offentlig gjeld registreres derimot ikke her. Du kan selv logge inn med BankID og se din egen registrerte gjeld gratis – noe det er lurt å gjøre før du søker, så du vet hva banken ser.
Du har 14 dagers angrerett
Angrer du på et lån, har du som forbruker normalt 14 dagers angrerett på kredittavtaler. Da må du betale tilbake det du har fått utbetalt, pluss renter for de dagene du faktisk disponerte pengene. For boliglån gjelder egne regler med en betenkningstid i stedet for angrerett.
Fast jobb og inntekt er avgjørende
Inntekten din er det som til syvende og sist avgjør hvor stort lån du kan få. Bankene vil gjerne se fast ansettelse og ber ofte om lønnsslipper fra de siste månedene samt siste skattemelding. Er du selvstendig næringsdrivende, må du som regel dokumentere inntekt over flere år. Jo mer stabil og forutsigbar inntekten din er, desto tryggere er banken på at du kan betjene lånet.
Det teller også positivt hvis du kan vise at du setter av penger til uforutsette utgifter. Sparing i fond, en BSU-konto eller en fast spareplan signaliserer at du har kontroll på økonomien og en buffer å møte dårlige måneder med. Et realistisk husholdningsbudsjett er et godt utgangspunkt både for din egen vurdering og for samtalen med banken.
Hvordan påvirker samboer og barn lånesøknaden?
Familiesituasjonen din spiller en stor rolle for hvor mye du kan låne. Søker du sammen med en samboer eller ektefelle som også har fast inntekt, øker den samlede betjeningsevnen, fordi dere deler på de faste kostnadene i husholdningen. To inntekter gir dermed vesentlig høyere lånekapasitet enn én.
Barn trekker derimot i motsatt retning i bankens beregning. Barnehage og SFO er faste utgifter som kan beløpe seg til flere tusen kroner i måneden, og på toppen kommer mat, klær og aktiviteter. Når banken regner på hvor mye du har igjen til å betjene et lån, trekkes slike kostnader fra. Forskjellen mellom en husholdning med og uten barn kan derfor være betydelig, selv ved samme inntekt.
Ulike typer lån – hva passer til hva?
«Å låne penger» dekker svært forskjellige produkter med helt ulik pris og risiko. Oversikten under viser de vanligste lånetypene. Rentenivåene er omtrentlige og varierer med din profil, banken og markedet, så bruk dem bare som en pekepinn.
Sammenligning av lånetyper
| Lånetype | Sikkerhet | Typisk effektiv rente* | Vanlig løpetid | Egnet til |
|---|---|---|---|---|
| Boliglån | Pant i bolig | Lav (ca. 5–6,5 %) | Inntil 25–30 år | Kjøp av bolig |
| Billån | Pant i bil | Middels | Inntil 5 år | Kjøp av bil |
| Forbrukslån | Uten sikkerhet | Høy (ofte 8–20 %+) | Maks 5 år | Mindre kjøp, refinansiering |
| Kredittkort | Uten sikkerhet | Svært høy (ca. 20–26 %) | Ingen fast nedbetaling | Kortsiktig, betal før fristen |
| Refinansieringslån | Med eller uten sikkerhet | Varierer | Tilpasses gjelden | Samle dyr gjeld |
*Rentene er omtrentlige nivåer for 2026 og varierer med din profil, banken og markedet.
Som tabellen viser, er usikrede lån – forbrukslån og kredittkort – klart dyrest. De egner seg til kortsiktige behov du vet du kan gjøre opp raskt, ikke til varig finansiering. Trenger du et større beløp over tid, er et lån med sikkerhet nesten alltid rimeligere.
Når lønner refinansiering seg?
Har du flere dyre smålån – for eksempel billån, forbrukslån og kredittkortgjeld – kan det lønne seg å samle dem i ett lån gjennom refinansiering. Da bytter du flere høye renter mot én, forhåpentlig lavere, rente og får bedre oversikt over økonomien. Refinansiering med sikkerhet i bolig gir som regel lavest rente. Vær likevel oppmerksom på at hvis du forlenger løpetiden kraftig, kan du ende opp med å betale mer i renter totalt selv om den månedlige summen går ned. Regn derfor alltid på den samlede kostnaden, ikke bare terminbeløpet.
Hva koster lånet egentlig?
Den reelle prisen på et lån avgjøres av tre ting: rentenivået, gebyrene og løpetiden. Et lite forbrukslån med effektiv rente på rundt 15 prosent kan høres overkommelig ut som månedsbeløp, men over flere år blir rentekostnaden stor. Kredittkortgjeld er særlig kostbar, med effektive renter som i 2026 ofte ligger mellom 20 og 26 prosent hvis du ikke betaler hele fakturaen innen fristen.
Et godt grep er å regne ut hva du betaler totalt over hele løpetiden, og sammenligne det med hva varen eller tjenesten faktisk koster kontant. Du kan også ofte senke kostnaden i ettertid: les mer om hvordan du får ned renten på lånet og om å forhandle om bedre betingelser i banken. Selv et par tideler i lavere rente utgjør mye penger på et stort lån.
Slik sammenligner du tilbud før du låner
Rentene varierer mye fra bank til bank, og den første banken du spør, gir sjelden det beste tilbudet. Derfor lønner det seg å innhente flere tilbud og sammenligne den effektive renten før du bestemmer deg. Du kan enten kontakte flere banker direkte, bruke Forbrukerrådets uavhengige tjeneste Finansportalen, eller benytte en lånemegler som sender søknaden din til flere banker samtidig.
Vil du låne penger via en megler, sammenligner tjenester som Sambla tilbud fra flere banker og långivere på grunnlag av én kredittsjekk, kostnadsfritt og uforpliktende. Du står fritt til å takke nei til alle tilbudene. Lånemeglere i Norge er konsesjonspliktige og underlagt tilsyn, men les alltid vilkårene og den effektive renten i hvert enkelt tilbud nøye før du signerer. Betaler du kredittkortregningen i tide, slipper du dessuten rentene helt.
Vanlige feil folk gjør når de låner penger
Mange av problemene med lån oppstår ikke på grunn av selve lånet, men på grunn av hvordan det tas opp. De vanligste feilene er:
- Å se på terminbeløpet i stedet for totalkostnaden. Et lavt månedsbeløp kombinert med lang løpetid kan skjule en svært høy samlet rentekostnad.
- Å ikke sammenligne tilbud. Å takke ja til det første tilbudet kan koste deg tusenvis av kroner i unødvendige renter.
- Å finansiere forbruk med dyre lån. Ferie, elektronikk og møbler bør helst spares til, ikke lånefinansieres til 15–25 prosent rente.
- Å låne uten buffer. Uten sparepenger blir du sårbar for renteøkning eller uforutsette utgifter.
- Å ta nye lån for å betale gamle. Å betale regninger med kredittkort eller nye smålån er et tydelig faresignal om at gjelden er i ferd med å vokse deg over hodet.
Hva gjør du hvis du sliter med å betale?
Får du problemer med å betjene lånene dine, er det viktigste rådet å handle tidlig – før betalingsanmerkningene kommer. Ta kontakt med banken så snart du ser at det blir vanskelig; mange långivere kan tilby avdragsfrihet eller en nedbetalingsplan i en periode. Du kan også få gratis og uforpliktende hjelp fra det offentlige gjennom NAVs økonomi- og gjeldsrådgivning, som du når på telefon 55 55 33 39. Du er ikke alene om å slite med gjeld, og det finnes hjelp å få lenge før situasjonen blir akutt.
Ansvarlig låneopptak
Denne artikkelen er generell informasjon om lån i Norge og er verken økonomisk eller juridisk rådgivning. Et lån er en forpliktelse som skal betales tilbake med renter, og du bør aldri låne mer enn du trygt kan betjene, også ved høyere rente eller lavere inntekt. Usikrede lån og kredittkort er dyre og bør brukes med forsiktighet. Trenger du hjelp, er følgende offentlige og uavhengige ressurser gratis å bruke:
- NAV økonomi- og gjeldsrådgivning – gratis råd på telefon 55 55 33 39.
- Gjeldsregisteret / Norsk Gjeldsinformasjon – sjekk din egen registrerte gjeld med BankID.
- Finansportalen (Forbrukerrådet) – uavhengig sammenligning av lån og renter.
- Finanstilsynet – tilsyn med banker og långivere.
- Finansklagenemnda – klagebehandling i tvister med banken.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye kan jeg låne i forhold til inntekten min?
Etter utlånsforskriften skal din samlede gjeld normalt ikke overstige fem ganger brutto årsinntekt. All gjeld teller med, inkludert boliglån, studielån og kredittrammer. I tillegg må du tåle en renteøkning på tre prosentpoeng og fortsatt ha nok igjen til vanlige levekostnader.
Hva er forskjellen på nominell og effektiv rente?
Den nominelle renten er grunnrenten på lånet, mens den effektive renten også inkluderer alle gebyrer, som etablerings- og terminkostnader. Den effektive renten viser den reelle årlige kostnaden og er det du bør bruke når du sammenligner lånetilbud.
Kan banken avslå lånesøknaden min selv om jeg har inntekt?
Ja. Banken har plikt til å gjøre en kredittvurdering, og hvis den mener du ikke vil klare å betjene lånet, har den avslagsplikt og skal si nei. Mye annen gjeld, usikker inntekt eller betalingsanmerkninger kan føre til avslag selv om du er i jobb.
Lønner det seg alltid å refinansiere?
Ikke nødvendigvis. Refinansiering lønner seg når du bytter flere dyre lån mot ett med lavere rente og beholder eller forkorter løpetiden. Forlenger du nedbetalingstiden mye, kan den totale rentekostnaden bli høyere selv om månedsbeløpet går ned. Regn alltid på totalkostnaden.
Hvor kan jeg få gratis hjelp hvis jeg ikke klarer å betale?
Du kan ringe NAVs økonomi- og gjeldsrådgivning gratis på 55 55 33 39 for veiledning og hjelp til å ordne økonomien. Ta også kontakt med banken tidlig, før det oppstår betalingsanmerkninger, for å avtale avdragsfrihet eller en ny nedbetalingsplan.