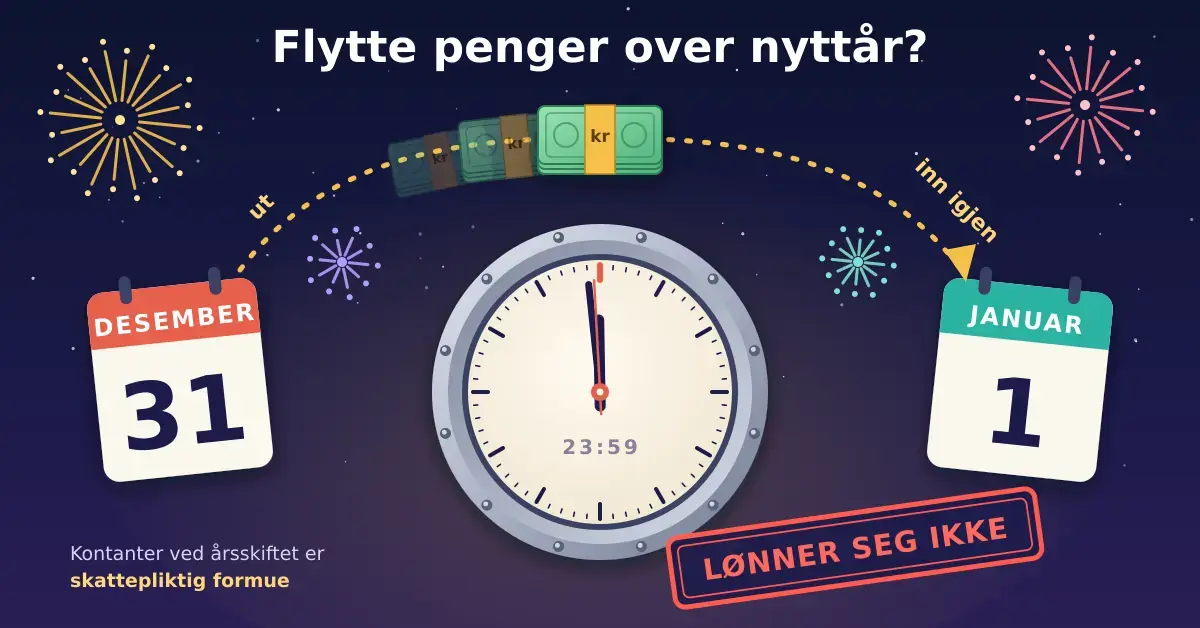
Et «sparetips» som dukker opp hver desember er å tømme bankkontoen rett før årsskiftet og sette pengene inn igjen like etter nyttår, for å slippe unna formuesskatt. Tanken er at når banken rapporterer saldoen din til Skatteetaten ved årsslutt, skal det se ut som om du eier mindre enn du faktisk gjør. Dette er et råd du ikke bør følge. I beste fall er det bortkastet tid, og i verste fall er det ren skatteunndragelse som kan koste deg langt mer enn du sparer. Nedenfor forklarer vi hva «tipset» går ut på, hvorfor det ikke fungerer, hvordan Skatteetaten oppdager det – og hvilke grep som faktisk reduserer formuesskatten på lovlig vis.
Viktige punkter
- Å flytte penger ut av banken før nyttår og inn igjen etterpå sparer ingen formuesskatt hvis du oppgir kontantene korrekt.
- Kontanter du eier ved årsskiftet er skattepliktig formue og skal føres opp i skattemeldingen.
- Lar du være å oppgi dem, er det skatteunndragelse – ikke et sparetips.
- Banker rapporterer saldoen på alle konti automatisk ved årsskiftet, så mønsteret er lett å oppdage.
- Straffen kan bli tilleggsskatt på 20–60 prosent og i grove tilfeller anmeldelse.
- Lovlige alternativer: nedbetal gjeld, bruk verdsettelsesrabatter og få bedre betingelser i banken.
Hva går «sparetipset» ut på?
Ideen bak «tipset» er å utnytte at formuesskatten beregnes ut fra hva du eier på ett bestemt tidspunkt: ved utgangen av året. Formuesskatt er en skatt på nettoformuen din – altså verdien av det du eier (bankinnskudd, bolig, aksjer, bil og så videre) minus gjeld – målt per 31. desember. Den som følger «tipset», tar derfor ut en stor sum kontanter fra kontoen i slutten av desember, slik at banksaldoen ser lav ut akkurat når året avsluttes, og setter kontantene inn igjen de første dagene i januar.
Logikken høres besnærende ut: hvis banken bare rapporterer en lav saldo ved årsskiftet, blir vel formuen – og dermed skatten – lavere? Problemet er at logikken bygger på en misforståelse av hva som faktisk skal føres opp i skattemeldingen.
Hvorfor lønner det seg ikke?
Kort sagt: å flytte penger over nyttår sparer deg ikke for én krone i formuesskatt hvis du gjør det riktig – og gjør du det «galt», driver du med skatteunndragelse. Det finnes ingen mellomting som både er lovlig og lønnsom.
Kontantene du eier ved årsskiftet er fortsatt formue
Det avgjørende poenget er at kontanter du har i hånden ved årsskiftet er like mye skattepliktig formue som penger på en konto. Flytter du 500 000 kroner fra kontoen til madrassen 30. desember, har du fortsatt en formue på 500 000 kroner den 31. desember – den er bare i en annen form. Fører du dette opp korrekt i skattemeldingen som «kontanter», blir formuen og skatten nøyaktig den samme som om pengene hadde stått i banken. Da har du ikke spart noe som helst, bare laget mer arbeid for deg selv.
Den eneste måten «tipset» kan senke skatten på, er hvis du lar være å oppgi kontantene. Men da har du bevisst gitt uriktige opplysninger til Skatteetaten for å betale mindre skatt enn du skal. Det er definisjonen på skatteunndragelse, og det er nettopp her det blir dyrt.
Slik oppdager Skatteetaten det
Mange tror banken bare rapporterer «mistenkelige» transaksjoner. Det viktigste er noe helt annet og mer rutinemessig: bankene har plikt til å sende Skatteetaten saldoen på alle konti ved årsskiftet, helt automatisk. Disse tredjepartsopplysningene er det som fyller ut posten for bankinnskudd i den ferdigutfylte skattemeldingen din.
Det betyr at Skatteetaten sitter med et tydelig spor: en konto som har en høy saldo gjennom hele året, stuper til null rett før 31. desember og fylles opp igjen i begynnelsen av januar. Et slikt mønster – spesielt hvis det gjentar seg år etter år – er enkelt å plukke ut i etatens kontroller, og det er vanskelig å forklare på en troverdig måte uten at kontantene dukker opp i skattemeldingen.
I tillegg kommer hvitvaskingsregelverket. Etter hvitvaskingsloven har banker og andre rapporteringspliktige plikt til å undersøke og rapportere transaksjoner de får mistanke om, til Økokrims enhet for finansiell etterretning (Norges FIU). Store kontantuttak og -innskudd rundt årsskiftet er typisk noe som kan utløse slike vurderinger. Kombinasjonen av automatisk saldorapportering og hvitvaskingskontroll gjør at sjansen for å bli oppdaget er reell – og den har økt i takt med at etaten har trappet opp antallet kontroller de siste årene.
Formuesskatt i 2026 – satser og bunnfradrag
For å forstå hva du egentlig har å «spare», er det nyttig å vite hvor lite formuesskatt de fleste faktisk betaler på vanlige bankinnskudd. Du betaler bare formuesskatt på nettoformue over bunnfradraget (innslagspunktet). Har du formue under dette, betaler du ingenting – og da er «tipset» uansett helt uten hensikt.
Hurtigfakta: formuesskatt 2026
| Element | Verdi (2026) |
|---|---|
| Måletidspunkt | Nettoformue per 31. desember |
| Bunnfradrag, enslige | 1 900 000 kr |
| Bunnfradrag, ektefeller samlet | 3 800 000 kr |
| Sats til kommunen | 0,35 % over bunnfradraget |
| Sats til staten (1,9–21,5 mill.) | 0,65 % |
| Sats til staten (over 21,5 mill.) | 0,75 % |
| Samlet marginalsats | ca. 1,0 % (opptil 21,5 mill.), ca. 1,1 % over |
Et regneeksempel viser hvor små beløp det ofte dreier seg om. Har du 100 000 kroner over bunnfradraget stående på konto, er den samlede formuesskatten på disse pengene rundt 1 000 kroner i året (cirka 1 prosent). Å risikere tilleggsskatt og i verste fall anmeldelse for å spare et firesifret beløp er en svært dårlig handel. For de aller fleste med vanlig lønn og nedbetalt bolig blir regnestykket enda tydeligere: de betaler lite eller ingen formuesskatt i utgangspunktet.
Lovlige måter å redusere formuesskatten på
Det finnes flere helt lovlige grep som faktisk reduserer formuesskatten, uten risiko. Poenget med dem alle er at de påvirker den virkelige nettoformuen din, ikke bare hvordan den ser ut på papiret en enkelt dato.
- Nedbetal dyr gjeld. Gjeld trekkes fra i formuen. Bruker du oppsparte midler til å betale ned forbrukslån eller kredittkortgjeld, reduserer du nettoformuen samtidig som du sparer dyre renter. Det er langt mer verdt enn den lille formuesskatten.
- Utnytt verdsettelsesrabattene. Primærbolig verdsettes til en brøkdel av markedsverdien i formuesskatten, og aksjer og driftsmidler har egne rabatter. Dette er lovfestede rabatter – du trenger ikke lure noen for å få dem.
- Bruk aksjesparekonto og fondskonto riktig. Her er det skattereglene for gevinst og utbytte som er hovedpoenget, men å ha en bevisst plassering av sparepengene gir deg mer igjen enn å flytte kontanter frem og tilbake.
- Sjekk betingelsene i banken. Bedre sparerente gir deg mer enn du noen gang «sparer» på et nyttårstriks. Det kan lønne seg å sammenligne betingelsene i banken og eventuelt bytte.
- Legg en plan for sparingen. Et godt husholdningsbudsjett og tydelige mål gir mer enn kortsiktige triks. Er du ung, er det ekstra lurt å lære å spare smart tidlig, og vår oversikt med 40 konkrete sparetips gir deg mange flere lovlige grep.
Vanlige feil og misforståelser
Flere av misforståelsene rundt formuesskatt fører til at folk tar dårlige valg i desember. Her er de vanligste.
- «Tar jeg ut kontanter, slipper jeg skatt.» Feil – kontanter er skattepliktig formue og skal føres opp. Du sparer ingenting ved å oppgi dem korrekt, og du jukser hvis du lar være.
- «Banken ser bare mistenkelige overføringer.» Feil – banken rapporterer rutinemessig saldoen på alle konti ved årsskiftet, uansett om noe ser mistenkelig ut eller ikke.
- «Alle gjør det, så det er trygt.» At et triks er utbredt gjør det verken lovlig eller smart. Skatteetaten kjenner godt til mønsteret og kontrollerer for det.
- «Jeg kan bare rette det hvis jeg blir tatt.» Frivillig retting gjelder bare hvis du melder fra av egen fri vilje – ikke etter at en kontroll allerede har avdekket forholdet.
- «Det gjelder meg uansett.» Mange med vanlig økonomi har formue under bunnfradraget og betaler ingen formuesskatt i det hele tatt. Da er hele øvelsen bortkastet.
Hva skjer hvis du blir tatt?
Blir du tatt for å ha holdt formue skjult, kommer skatten på toppen av en tilleggsskatt – og i grove tilfeller kan saken bli en straffesak. Konsekvensene står ikke i forhold til den lille summen de fleste prøver å spare.
- Ordinær tilleggsskatt: 20 prosent. Den beregnes av den skatten du har eller kunne ha unndratt. Gir du uriktige opplysninger om formuen, legges dette på toppen av skatten du uansett skulle betalt.
- Skjerpet tilleggsskatt: 20 eller 40 prosent i tillegg. Ved forsett eller grov uaktsomhet kan Skatteetaten legge på skjerpet tilleggsskatt, slik at den samlede tilleggsskatten blir 40 prosent i grove tilfeller og inntil 60 prosent i særlig grove tilfeller.
- Anmeldelse. De mest alvorlige sakene kan bli anmeldt og ende som straffesak for skattesvik.
- Renter og etterberegning. Skatteetaten kan endre fastsettingen flere år tilbake i tid og kreve renter på det utestående beløpet.
Det finnes én utvei hvis du allerede har gjort en feil: frivillig retting, også kalt skatteamnesti. Melder du fra av eget tiltak og legger alle kort på bordet før Skatteetaten selv har avdekket forholdet, slipper du tilleggsskatt og anmeldelse. Du må likevel betale riktig skatt med renter, i inntil ti år tilbake. Blir du derimot tatt gjennom en kontroll, er muligheten for frivillig retting borte. Er du usikker på din egen situasjon eller står overfor en sak, kan det være fornuftig å søke juridisk bistand.
Ansvarsfraskrivelse
Denne artikkelen gir generell informasjon om formuesskatt og er verken skatteråd eller en oppfordring til å tilpasse formuen for å betale mindre skatt. Satser, bunnfradrag og regler endres jevnlig gjennom statsbudsjettet, og din situasjon kan avvike fra eksemplene over. Sjekk alltid de gjeldende reglene og din egen skattemelding hos Skatteetaten, eller kontakt en autorisert regnskapsfører eller skatterådgiver før du gjør disposisjoner. Skatteunndragelse er ulovlig og kan straffes.
Kilder
Vanlige spørsmål (FAQ)
Er det ulovlig å ta ut kontanter rett før nyttår?
Selve uttaket er ikke ulovlig. Det ulovlige oppstår hvis du lar være å føre opp kontantene du eier ved årsskiftet i skattemeldingen. Fører du dem opp riktig, er alt lovlig – men da sparer du heller ingen formuesskatt.
Hvor mye formuesskatt betaler man egentlig?
Du betaler bare på nettoformue over bunnfradraget, som i 2026 er 1,9 millioner kroner for enslige. Den samlede satsen er rundt 1 prosent, altså cirka 1 000 kroner per 100 000 kroner over bunnfradraget. Mange betaler ingen formuesskatt i det hele tatt.
Hvordan oppdager Skatteetaten at penger er flyttet?
Banker rapporterer automatisk saldoen på alle konti ved årsskiftet til Skatteetaten. En konto som tømmes rett før 31. desember og fylles opp igjen i januar, gir et tydelig mønster som er enkelt å kontrollere, i tillegg til hvitvaskingsrapportering ved store kontanttransaksjoner.
Hva koster det hvis jeg blir tatt?
Du må betale skatten du skulle betalt, pluss ordinær tilleggsskatt på 20 prosent. Ved forsett eller grov uaktsomhet kommer skjerpet tilleggsskatt på 20 eller 40 prosent i tillegg, slik at samlet tilleggsskatt kan bli opptil 60 prosent. De groveste sakene kan også anmeldes.
Finnes det lovlige måter å redusere formuesskatten på?
Ja. Nedbetaling av gjeld reduserer nettoformuen, og primærbolig, aksjer og driftsmidler har lovfestede verdsettelsesrabatter. Å bygge en god spareplan og få bedre betingelser i banken gir deg mer igjen enn noe nyttårstriks – helt uten risiko.