De fleste med boliglån ønsker seg lavere rente, men få vet hvor mye de faktisk kan påvirke selv. Renten din er ikke hugget i stein – den settes av en kombinasjon av Norges Banks styringsrente, bankens egne kostnader og hvor stor risiko banken mener du utgjør. Denne guiden forklarer hva som styrer renten på et boliglån, hvilke konkrete grep som kan få den ned, hvor mye du kan spare, og hvilke regler som gjelder for boliglån i Norge i 2026.
Viktige punkter
- Boliglånsrenten settes av banken ut fra styringsrenten, bankens margin og din risikoprofil – flere av delene kan du påvirke selv.
- Den enkleste måten å få lavere rente på er å hente et konkret tilbud fra en annen bank og be din egen bank matche det skriftlig.
- Lav belåningsgrad gir best rente; en oppdatert boligverdi kan flytte deg til et rimeligere rentetrinn.
- Et halvt prosentpoeng lavere rente sparer omtrent 5 000 kroner i året per million i lån.
- Sammenlign alltid effektiv rente (med gebyrer), ikke bare nominell rente.
Hva bestemmer renten på boliglånet ditt?
Boliglånsrenten din settes av banken, men banken tar utgangspunkt i tre forhold: pengemarkedet (styrt av styringsrenten), bankens egne innlåns- og driftskostnader, og din personlige risikoprofil. Når du forstår disse tre delene, ser du også hvor du selv kan påvirke prisen.
Styringsrenten og Norges Bank
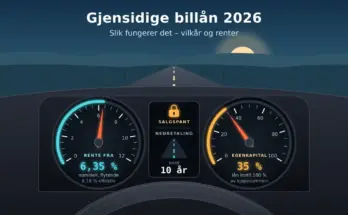
Styringsrenten er renten bankene får på innskudd i sentralbanken, og den fungerer som gulv for hva det koster bankene å låne inn penger. Per oktober 2026 er styringsrenten 4,50 prosent, etter at Norges Bank og rentebeslutningene hevet den i september 2026. Neste rentebeslutning kommer 5. november 2026. Når styringsrenten endres, følger de flytende boliglånsrentene vanligvis etter – men ikke krone for krone og ikke umiddelbart. Bankene varsler normalt renteendringer på eksisterende lån med minst seks ukers frist.

Bankens egne kostnader og marginer
Bankens margin er forskjellen mellom hva banken betaler for pengene og hva du betaler i rente. Marginen dekker drift, tap og fortjeneste, og den varierer mellom banker. Derfor kan to kunder med helt lik økonomi få ulik rente i to ulike banker. Det er nettopp denne forskjellen du utnytter når du sammenligner og forhandler.
Belåningsgrad og rentetrinn
Belåningsgrad er hvor stor andel av boligens verdi lånet utgjør. Et lån på 2 millioner kroner på en bolig verdt 4 millioner gir en belåningsgrad på 50 prosent. De fleste banker har rentetrinn knyttet til belåningsgrad: de beste rentene gis gjerne når lånet er under 60 eller 75 prosent av boligverdien, fordi lav belåningsgrad betyr lav risiko for banken. Jo lavere belåningsgrad, desto sterkere kort har du på hånden.
Nøkkeltall
| Forhold | Status (oktober 2026) |
|---|---|
| Styringsrente | 4,50 % |
| Siste endring | Hevet i september 2026 |
| Neste rentemøte i Norges Bank | 5. november 2026 |
| Maks belåningsgrad (nedbetalingslån) | 90 % av boligverdien |
| Minste egenkapital | 10 % |
| Maks gjeldsgrad | 5 × brutto årsinntekt |
| Stresstest | Tåle +3 prosentpoeng, minst 7 % rente |
| Fleksibilitetskvote | 10 % av nye lån (8 % i Oslo) |
Slik får du lavere rente – steg for steg
Du kan ofte senke renten uten å endre noe ved selve lånet, bare ved å be om det på riktig måte. Her er fremgangsmåten som gir størst effekt, i rekkefølge.
1. Sjekk hva du betaler i dag
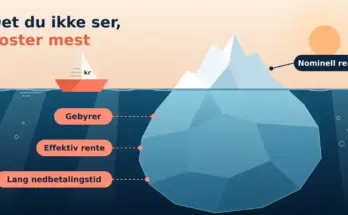
Første steg er å finne den effektive renten din, ikke bare den nominelle. Effektiv rente inkluderer alle gebyrer – termingebyr, etableringsgebyr og eventuelle årsavgifter – og viser hva lånet faktisk koster deg. Du finner den i nettbanken eller på den årlige låneoversikten. Uten dette tallet vet du ikke om tilbud fra andre banker faktisk er bedre.
2. Sammenlign tilbud fra flere banker
Hent uforpliktende tilbud fra minst to–tre andre banker før du gjør noe annet. Finansportalen, som drives av Forbrukerrådet, lar deg sammenligne effektive renter fra norske banker gratis og uavhengig. Konkrete tilbud fra konkurrenter er det eneste forhandlingskortet banken din tar på alvor – en generell følelse av at «renten er høy» holder ikke.
3. Be banken om prismatch – skriftlig
Når du har et bedre tilbud, ber du din egen bank matche det. Gjør det skriftlig, for eksempel via melding i nettbanken, og oppgi den konkrete renten du er tilbudt et annet sted. Mange banker senker renten for å beholde en lønnsom kunde, fordi det er billigere for dem enn å miste deg. Dette er den enkleste måten å få lavere rente på, og den tar sjelden mer enn noen minutter.
4. Oppdater verdien på boligen
Har boligen steget i verdi, eller har du nedbetalt mye, er den reelle belåningsgraden lavere enn den banken opererer med. En fersk e-takst fra en eiendomsmegler kan dokumentere en høyere boligverdi, slik at du havner i et lavere – og rimeligere – rentetrinn. Dette er særlig verdt å sjekke hvis du nærmer deg grensene på 75 eller 60 prosent belåningsgrad.
5. Bytt bank hvis din egen ikke følger med
Vil ikke banken din gi deg markedets beste rente, er det ofte verdt å bytte. Å flytte boliglånet koster langt mindre enn mange tror: den nye banken ordner som regel innfrielse og tinglysing av pantet, og statens tinglysingsgebyr for pantedokumentet er bare noen hundre kroner. Å refinansiere boliglånet hos en billigere bank kan spare deg for tusenvis av kroner i året. Det kan også lønne seg å sjekke jevnlig om banker tilbyr bedre betingelser enn den du har.
6. Utnytt medlemsfordeler, grønt lån og ung-rente
Flere banker gir lavere rente gjennom medlemskap i fagforeninger og organisasjoner, og noen tilbyr «grønt boliglån» med rabatt på energieffektive boliger. Er du under 34 år, finnes det egne ung-renter. Mange glemmer slike avtaler helt – det kan være verdt å undersøke hva du allerede har rett til gjennom jobb, forbund eller alder.
Hvor mye kan du spare på lavere rente?
Selv små rentekutt gir stor effekt over tid fordi boliglån er store og løper i mange år. Som tommelfingerregel sparer du rundt 5 000 kroner i året per million du har i lån for hvert halve prosentpoeng renten faller. Har du 3 millioner i lån og får renten ned 0,5 prosentpoeng, utgjør det omtrent 15 000 kroner i året – før skattefradrag for renteutgifter. Over en tiårsperiode blir dette til et betydelig beløp, og det krever som regel bare én telefon eller melding til banken.
Fast eller flytende rente – hva lønner seg?
Flytende rente følger markedet og endrer seg gjennom lånets løpetid, mens fast rente låses for en avtalt periode, typisk tre, fem eller ti år. Flytende rente har historisk vært billigst over tid, men gir mindre forutsigbarhet. Fast rente gir trygghet for budsjettet, men du kan tape på den hvis rentene faller, og det kan koste å bryte en fastrenteavtale før tiden (såkalt overkurs). Valget handler mer om hvor mye svingninger økonomien din tåler enn om å «slå» banken. Følg gjerne Norges Banks egne rentevurderinger på Norges Banks nettsider før du binder renten.
Kravene i utlånsforskriften du må kjenne til
Utlånsforskriften er regelverket som styrer hvor mye bankene kan låne ut til boligkjøpere, og den påvirker både hvem som får lån og til hvilke betingelser. Reglene ble gjort varige og justert fra årsskiftet 2024/2025. De viktigste kravene i 2026 er:
- Belåningsgrad: Et nedbetalingslån kan maksimalt utgjøre 90 prosent av boligens verdi. Du må altså stille med minst 10 prosent egenkapital (senket fra 15 prosent fra 1. januar 2025).
- Gjeldsgrad: Samlet gjeld kan normalt ikke overstige fem ganger brutto årsinntekt. All gjeld teller med, også forbrukslån og studielån.
- Stresstest: Banken må sjekke at du tåler en renteøkning på minst 3 prosentpoeng, og uansett en rente på minst 7 prosent.
- Fleksibilitetskvote: Bankene kan fravike kravene for inntil 10 prosent av nye lån hvert kvartal (8 prosent i Oslo).
Egenkapital er pengene du selv legger på bordet i tillegg til lånet. Mangler du egenkapital, kan du lese mer om mulighetene for boliglån uten egenkapital, som ofte krever kausjonist eller tilleggssikkerhet. En god oversikt over regler og vilkår finner du også på sidene om boliglån.
Vanlige feil når folk prøver å få lavere rente
De fleste taper penger ikke på dårlige banker, men på egen passivitet. Her er feilene som koster mest:
- Å stole på lojalitet. Banker gir sjelden den beste renten til dem som blir værende år etter år uten å spørre. Troskap belønnes ikke automatisk.
- Å sammenligne nominell rente. Et lån med lav nominell rente, men høye gebyrer, kan bli dyrere enn et med litt høyere rente og ingen gebyrer. Sammenlign alltid effektiv rente.
- Å be om kutt uten dokumentasjon. En konkret rente fra en konkurrent virker; et generelt ønske om lavere rente gjør det ikke.
- Å glemme boligverdien. Mange betaler for en belåningsgrad som er høyere enn den reelle, fordi boligens verdi ikke er oppdatert hos banken.
- Å låne for mye i utgangspunktet. En for stram økonomi gir både høy risiko og dårlige betingelser. Blant de vanligste grunnene til at en lånesøknad blir avslått er nettopp for høy gjeldsgrad.
Hvem bør forhandle eller bytte bank?
Alle med flytende boliglånsrente bør sjekke renten sin minst én gang i året, men gevinsten er størst for dem med store lån, lav belåningsgrad og stabil inntekt – de har flest banker å velge mellom. Har du nylig fått høyere inntekt, nedbetalt mye eller sett boligen stige i verdi, er sjansen stor for at du betaler mer enn nødvendig. Har du derimot høy belåningsgrad eller betalingsanmerkninger, vil færre banker konkurrere om deg, men det er fortsatt verdt å be om prismatch.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om boliglånsrenter og norske låneregler, ikke økonomisk eller juridisk rådgivning. Renter, prognoser og regelverk endres, og tallene gjelder situasjonen i oktober 2026. Et lån er en forpliktelse: lån aldri mer enn du trygt kan betjene, også om renten stiger. Sjekk alltid de gjeldende vilkårene hos banken din og det offisielle regelverket hos Finanstilsynet før du tar en beslutning. Sliter du med å betale regninger eller gjeld, kan du få gratis og uforpliktende hjelp gjennom NAVs økonomi- og gjeldsrådgivning på telefon 55 55 33 39.
Kilder
Vanlige spørsmål (FAQ)
Hva er en god boliglånsrente i 2026?
Hva som er en god rente avhenger av styringsrenten, som per oktober 2026 er 4,50 prosent, og av din belåningsgrad. Som en huskeregel bør du sikte mot markedets beste effektive rente for ditt rentetrinn. Sammenlign din egen effektive rente med tilbud fra flere banker for å se om du betaler for mye.
Kan jeg forhandle ned renten uten å bytte bank?
Ja. Den vanligste og raskeste metoden er å hente et konkret tilbud fra en annen bank og be din egen bank matche det skriftlig. Mange banker senker renten for å beholde deg, fordi det koster dem mindre enn å miste en lønnsom kunde.
Koster det mye å bytte bank med boliglånet?
Nei, kostnaden er som regel liten. Den nye banken ordner vanligvis innfrielse og flytting av pantet, og statens tinglysingsgebyr for pantedokumentet er bare noen hundre kroner. Besparelsen på en lavere rente overstiger normalt disse kostnadene raskt.
Hvor mye egenkapital trenger jeg for boliglån?
Du må normalt stille med minst 10 prosent egenkapital, siden et nedbetalingslån maksimalt kan utgjøre 90 prosent av boligens verdi. Kravet ble senket fra 15 prosent fra 1. januar 2025. Omkostninger som dokumentavgift kommer i tillegg og kan ikke lånefinansieres innenfor grensen.
Påvirker styringsrenten boliglånsrenten min direkte?
Indirekte. Styringsrenten styrer hva det koster bankene å låne inn penger, og flytende boliglånsrenter følger den vanligvis – men med forsinkelse og ikke krone for krone. Banken må varsle deg om renteøkning på eksisterende lån med minst seks ukers frist.