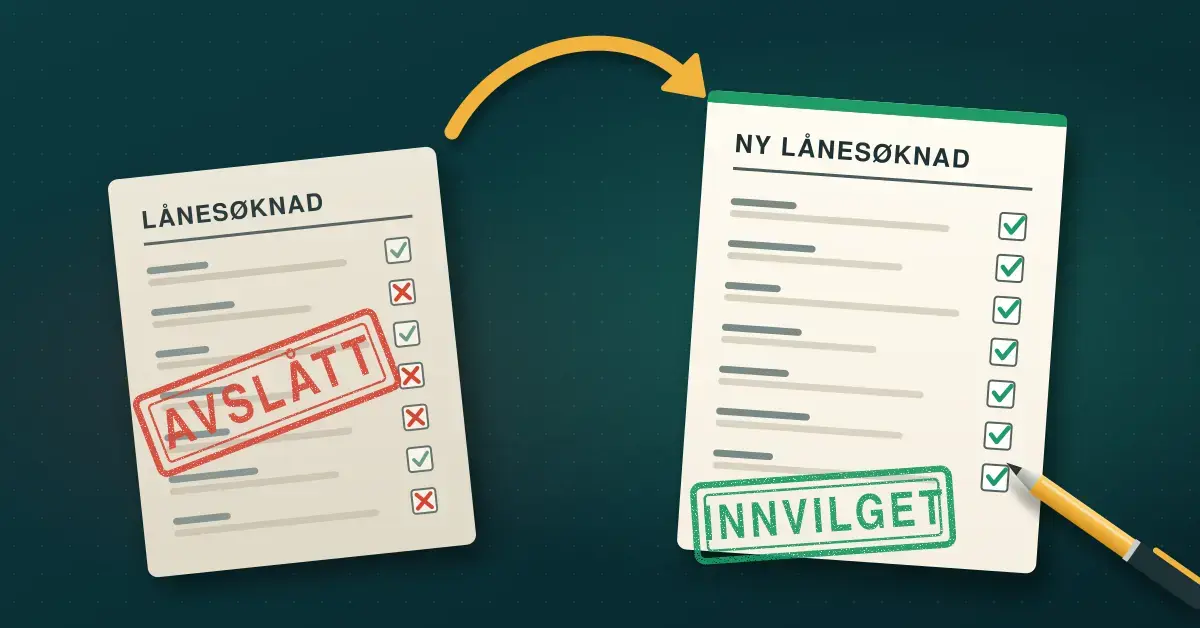
Får du avslag på lånesøknaden, er du langt fra alene – og et nei betyr sjelden at du aldri kan låne. Som oftest handler det om at ett eller flere konkrete krav ikke er oppfylt akkurat nå. I denne guiden går vi gjennom de sju vanligste grunnene til at banken sier nei, forklarer hvilke regler som ligger bak, og viser hva du selv kan gjøre for å stille sterkere neste gang. Uansett hvilken type lån du vurderer, må alle lånetilbydere i Norge gjennomføre en kredittsjekk av deg – det finnes derfor ikke lovlige lån helt uten kredittvurdering. Ønsker du å sammenligne tilbud, kan du for eksempel se på alternativer til lån uten kredittsjekk hos Matchbanker.no her, som samler forbrukslån, smålån og refinansiering fra flere banker på ett sted.
Viktige punkter
- Siden 1. januar 2023 har bankene plikt til å avslå søknader der kredittvurderingen tilsier at du ikke klarer å betjene lånet.
- Samlet gjeld kan ikke overstige fem ganger brutto årsinntekt (utlånsforskriften).
- Du må bestå en rentestresstest på +3 prosentpoeng, og minst 7 % rente.
- Ubrukte kredittkortrammer teller fullt ut mot gjeldsgraden via Gjeldsregisteret.
- En betalingsanmerkning stopper nye lån, men slettes når kravet er betalt (ellers senest etter 4 år).
- Alle lån i Norge krever kredittsjekk – lån helt uten kredittsjekk finnes ikke.
Hvorfor avslår bankene lånesøknader?
Bankene avslår søknader fordi de er lovpålagt å vurdere om du faktisk klarer å betjene lånet. Siden 1. januar 2023 har norske finansforetak ikke bare en plikt til å fraråde et lån, men en direkte plikt til å avslå søknaden dersom kredittvurderingen tilsier at du sannsynligvis ikke vil klare å betale tilbake. Et avslag er altså ofte banken som følger regelverket – ikke en vilkårlig avgjørelse.
Vurderingen bygger på utlånsforskriften, en nasjonal forskrift som setter rammer for hvor mye du kan låne, og på opplysninger banken henter inn om økonomien din. Dette inkluderer inntekt, eksisterende gjeld (blant annet fra Gjeldsregisteret), betalingshistorikk og en kredittvurdering fra et kredittopplysningsbyrå. Forstår du hva banken ser etter, blir det enklere å skjønne et avslag – og å rette opp det som trekker ned.
De 7 vanligste grunnene til avslag på lån
Under følger de forholdene som oftest avgjør om en lånesøknad blir godkjent eller ikke. De fleste avslag skyldes en kombinasjon av flere av disse, ikke én enkelt faktor.
1. For høy gjeldsgrad
Gjeldsgrad er den vanligste årsaken til avslag. Etter utlånsforskriften kan din samlede gjeld ikke overstige fem ganger brutto årsinntekt (en gjeldsgrad på 500 prosent). Banken regner med all gjeld – boliglån, billån, studielån, andre forbrukslån og innvilget kredittkortramme – ikke bare det nye lånet du søker om. Merk at kredittkort teller med hele den bevilgede rammen, selv om du ikke har brukt den. Har du for eksempel 500 000 kroner i årsinntekt, er taket på samlet gjeld rundt 2,5 millioner kroner.
2. Svak betjeningsevne
Betjeningsevne er din evne til å betale renter og avdrag samtidig som du dekker vanlige levekostnader. Banken gjennomfører en rentestresstest: du må tåle en renteøkning på tre prosentpoeng, og uansett klare en rente på minst sju prosent. Består du ikke denne beregningen – for eksempel fordi du har lav inntekt i forhold til utgiftene – blir søknaden avslått selv om du aldri har misligholdt et lån. Faste utgifter til barn, bil, husleie og annen gjeld trekker ned betjeningsevnen.
3. Betalingsanmerkninger og inkasso
En betalingsanmerkning er nærmest et stopptegn for nye lån. Anmerkningen oppstår når en ubetalt regning har gått gjennom inkasso og videre til rettslige skritt, og den registreres hos kredittopplysningsbyråene. Så godt som alle seriøse långivere avslår søknader fra personer med aktiv anmerkning, fordi det signaliserer høy risiko. Den gode nyheten er at en anmerkning slettes så snart du har betalt kravet, og ellers som hovedregel senest etter fire år. Løpende inkassosaker uten anmerkning teller også negativt i vurderingen.
4. Lav eller ustabil inntekt
Inntekten din setter taket for hvor mye du kan låne, og må dokumenteres. Banken vil se at du har en forutsigbar inntekt som dekker lånet med god margin. Lav inntekt, hyppige skifter mellom jobber, langvarig arbeidsledighet eller inntekt som varierer mye fra måned til måned gjør det vanskeligere å få ja. Er banken i tvil om likviditeten din, kan den be om de siste lønnsslippene eller skattemeldingen som bevis på fast inntekt – klarer du å dokumentere det, kan søknaden likevel bli godkjent.
5. Alder og livssituasjon
Alder påvirker risikovurderingen i begge ender av skalaen. Myndighetsalderen i Norge er 18 år, men de fleste banker setter sine egne, høyere aldersgrenser for forbrukslån – ofte et sted mellom 20 og 25 år – fordi yngre søkere gjerne har kortere kreditthistorikk og lavere inntekt. I den andre enden kan høy alder være en ulempe fordi banken vurderer forventet nedbetalingstid opp mot inntekt; pensjonister har ofte lavere og mer fastlåst inntekt enn yrkesaktive.
6. Jobb- og ansettelsessituasjon
Fast og stabil ansettelse gir banken trygghet. En fast stilling i full tid veier tyngre enn en midlertidig kontrakt, deltid eller prøvetid, fordi det tilsier en jevn og sikker inntekt gjennom hele lånets løpetid. En sammenhengende yrkeshistorikk uten lange opphold styrker søknaden, mens nyoppstartet selvstendig næringsvirksomhet eller usikre kontraktsforhold kan trekke ned. Dette betyr ikke at du ikke kan låne som deltidsansatt eller selvstendig – men du må som regel dokumentere inntekten grundigere.
7. Hyppige søknader og tynn kreditthistorikk
Mange lånesøknader på kort tid kan i seg selv være et varselsignal. Hver søknad registreres som en kredittsjekk, og en rekke sjekker på kort tid kan tolkes som at økonomien din er presset. Det samme gjelder en svært tynn kreditthistorikk: har du aldri hatt lån eller kreditt, har banken lite å vurdere deg på. Da kan det lønne seg å bygge en betalingshistorikk gradvis, for eksempel ved å bruke og tilbakebetale et kredittkort ansvarlig før du søker om et større lån.
Sjekkliste før du søker
- Sjekk egne kredittopplysninger og at tallene stemmer
- Nedbetal smålån og kredittkort
- Si opp kredittkort og kredittrammer du ikke bruker
- Gjør opp eventuelle inkassokrav og anmerkninger
- Ha lønnsslipper og siste skattemelding klare
- Søk om et realistisk beløp – ikke mer enn du trenger
- Bruk én sammenligningstjeneste i stedet for mange enkeltsøknader
Hva er utlånsforskriften, og hvordan påvirker den søknaden din?
Utlånsforskriften er regelverket som setter de ytre rammene for all forbruksutlåning i Norge, og den forklarer hvorfor to banker ofte kommer til samme konklusjon på søknaden din. De viktigste kravene for forbrukslån er:
- Maksimal gjeldsgrad: samlet gjeld kan ikke overstige fem ganger brutto årsinntekt.
- Rentestresstest: du må tåle en renteøkning på tre prosentpoeng, men minst en rente på sju prosent.
- Nedbetalingstid: forbrukslån skal normalt nedbetales i løpet av maksimalt fem år.
- Avdrag: lånet må betales ned med avdrag, ikke bare renter.
Bankene har en liten fleksibilitetskvote: hvert kvartal kan de innvilge forbrukslån som fraviker kravene for inntil fem prosent av verdien av innvilgede lån. Det betyr at banken i enkelte tilfeller kan si ja selv om du såvidt bryter én grense – men du kan ikke regne med å havne innenfor denne kvoten. Vil du forstå hvordan rentenivået påvirker hva du kan låne, har vi en egen guide til hvordan du får ned renten på lån.
Hva sjekker banken i Gjeldsregisteret?
Gjeldsregisteret gir bankene et oppdatert bilde av den usikrede gjelden din, og har endret hvordan søknader vurderes. Siden 1. juli 2019 er alle som tilbyr forbrukskreditt pålagt å rapportere inn, og banken slår opp opplysningene når du søker. Registeret omfatter usikret gjeld som:
- forbrukslån og smålån uten sikkerhet
- kredittkort – både brukt saldo og hele den innvilgede rammen
- avbetalingskjøp og nedbetalingslån uten pant
Vanlige fakturaer med kort betalingsfrist havner ikke her. Poenget for deg er at skjulte kredittkortrammer teller fullt ut mot gjeldsgraden. Har du flere ubrukte kredittkort liggende, kan det alene være nok til at du avvises – å si opp kort du ikke bruker er derfor et av de enkleste grepene for å frigjøre lånekapasitet. Sliter du allerede med flere smålån og kort, kan det være aktuelt å spare penger ved å refinansiere gjelden til ett lån med lavere rente.
Vanlige feil folk gjør når de søker lån
Mange avslag kunne vært unngått med litt forberedelse. Dette er de feilene vi ser oftest:
- Søke hos mange banker samtidig: i stedet for å spre en haug med enkeltsøknader bør du bruke en sammenligningstjeneste, som sender én forespørsel til flere banker.
- Glemme ubrukte kredittrammer: folk undervurderer hvor mye ledige kredittkort trekker ned. Rammen teller, ikke forbruket.
- Oppgi for høy inntekt eller for lave utgifter: banken kontrollerer tallene mot Skatteetaten og Gjeldsregisteret, og uriktige opplysninger fører til avslag.
- Søke om mer enn nødvendig: et unødig høyt lånebeløp øker gjeldsgraden og kravene, og gjør et nei mer sannsynlig.
- Ikke sjekke egen kredittscore først: du har rett til innsyn i egne kredittopplysninger og bør kontrollere dem før du søker.
Slik øker du sjansen for å få lånet godkjent
Du kan påvirke mye av det banken vurderer. Før du søker på nytt etter et avslag, er dette de mest effektive grepene:
- Betal ned og si opp kreditt: nedbetal smålån og kredittkort, og avslutt kort du ikke bruker, så faller gjeldsgraden.
- Rydd opp i betalingsanmerkninger: gjør opp eventuelle inkassokrav – anmerkningen slettes når kravet er betalt.
- Dokumenter inntekten: ha lønnsslipper og siste skattemelding klare, særlig hvis du er deltidsansatt eller selvstendig.
- Lag et realistisk budsjett: et oversiktlig husholdningsbudsjett viser både deg og banken at du har kontroll på økonomien.
- Vurder en medsøker eller sikkerhet: lån med pant eller en solid medlåntaker reduserer bankens risiko.
- Sammenlign før du søker: ulike banker vekter kriteriene forskjellig, så det kan lønne seg å innhente flere tilbud.
Er du i tvil om du i det hele tatt bør ta opp lån nå, bør du først lese hva du bør tenke på før du låner penger. Og opplever du at gjelden allerede vokser deg over hodet, finnes det hjelp å få – se vår guide til hvordan du får kontroll på økonomien hvis du sliter med gjeld.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om hvorfor lånesøknader avslås, og er ikke økonomisk rådgivning. Et lån koster penger, og du bør aldri låne mer enn du trygt klarer å betjene. Reglene og rentene kan endre seg, og den enkelte bank gjør alltid sin egen vurdering. For uavhengig informasjon kan du kontakte Finanstilsynets forbrukerinformasjon, og trenger du gratis gjeldsrådgivning kan du ringe NAVs økonomi- og gjeldsrådgivningstelefon på 800GJELD (800 45 353). Sjekk alltid kravene og totalkostnaden hos den aktuelle långiveren før du inngår en avtale.
Kilder
Vanlige spørsmål (FAQ)
Hvorfor ble lånesøknaden min avslått selv om jeg har god inntekt?
God inntekt hjelper, men banken ser på helheten. Høy samlet gjeld, ubrukte kredittkortrammer, en betalingsanmerkning eller svak betjeningsevne etter rentestresstesten kan føre til avslag selv med solid lønn. Be banken om begrunnelsen, så vet du hva som må rettes.
Hvor lenge må jeg vente før jeg kan søke på nytt?
Det finnes ingen fast karantene, men det har lite for seg å søke igjen umiddelbart hvis ingenting har endret seg. Bruk tiden til å nedbetale gjeld, si opp ubrukte kredittkort og rydde opp i eventuelle anmerkninger først. Da stiller du reelt sterkere.
Teller ubrukte kredittkort mot lånesøknaden?
Ja. I Gjeldsregisteret rapporteres hele den innvilgede kredittrammen, ikke bare det du har brukt. Et ubrukt kort med høy ramme reduserer derfor hvor mye du kan låne. Å avslutte kort du ikke trenger, frigjør lånekapasitet.
Finnes det lån uten kredittsjekk i Norge?
Nei. Alle lånetilbydere i Norge er pålagt å gjennomføre en kredittsjekk. Tilbud som markedsføres som «uten kredittsjekk», bør du være skeptisk til. Har du svak kreditt, er det tryggere å sammenligne seriøse alternativer og eventuelt stille sikkerhet eller ha en medsøker.
Hvordan sletter jeg en betalingsanmerkning?
En betalingsanmerkning slettes automatisk så snart du har betalt det utestående kravet. Har du gjort opp, men anmerkningen fortsatt står, kan du kontakte den som meldte den inn og be om sletting med dokumentasjon på betaling. Ellers slettes den som hovedregel senest etter fire år.