
Mange foreldre, besteforeldre og faddere ønsker å spare til barna, men blir usikre når sparebeløpet begynner å vokse seg stort. Frykten for at «overformynderiet» skal ta over pengene stammer fra et regelverk som er endret flere ganger de siste årene. I dag er det Statsforvalteren som forvalter mindreåriges midler når de passerer en bestemt grense – og med litt planlegging kan du lovlig beholde kontrollen selv. Denne guiden forklarer hvordan reglene faktisk fungerer i 2026, hva grensen betyr i kroner, og hvilke grep som hjelper.
Viktige punkter
- Overformynderiet er historie: Oppgaven ble flyttet til Fylkesmannen i 2013 og heter Statsforvalteren fra 2021.
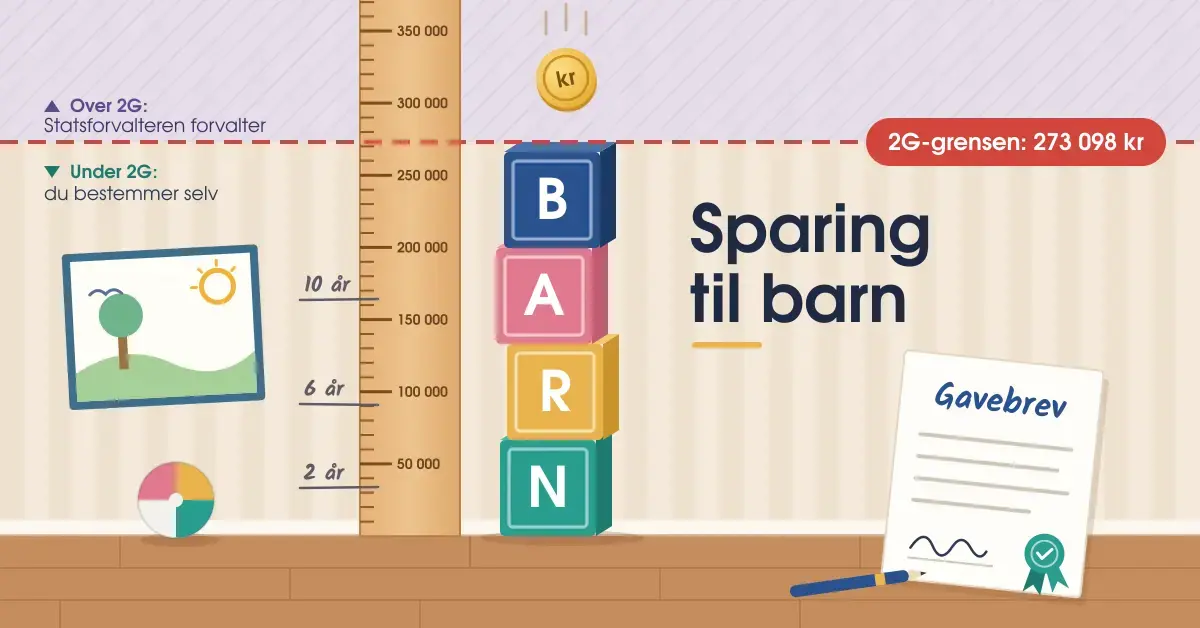
- 2G er grensen: Overstiger barnets finansielle eiendeler 2 ganger folketrygdens grunnbeløp, forvalter Statsforvalteren hele formuen.
- 2G i kroner: Fra 1. mai 2026 er 2G 273 098 kroner (2 × 136 549). Grensen justeres hvert år 1. mai.
- Gavebrev og testament: Giver eller arvelater kan skriftlig bestemme at midlene ikke skal forvaltes av Statsforvalteren (vergemålsloven § 95).
- Navnevalg betyr noe: Sparing i barnets navn tilhører barnet; sparing i foreldrenes navn gir mer fleksibilitet, men inngår i foreldrenes formue.
- Ved 18 år: Beløp under 2G frigis; beløp over kan forvaltes videre til og med året barnet fyller 25.
Hva er overformynderi – og hva heter ordningen i dag?
Overformynderiet finnes ikke lenger som egen ordning. Tidligere hadde hver kommune et overformynderi som skulle forvalte penger for barn og andre som ikke kunne styre egen økonomi. Da den nye vergemålsloven trådte i kraft 1. juli 2013, ble de kommunale overformynderiene lagt ned, og oppgaven ble overført til Fylkesmannen. Fra 1. januar 2021 byttet Fylkesmannen navn til Statsforvalteren.
Når folk i dag snakker om å «unngå overformynderi», mener de i praksis å unngå at Statsforvalteren overtar forvaltningen av barnets penger. Det er verdt å merke seg at myndigheten ikke tar pengene fra barnet. Midlene settes på en egen konto i barnets navn og forvaltes på barnets vegne frem til det blir myndig. Men foreldrene mister den daglige råderetten, og hver gang pengene skal brukes, må de søke. Det er dette mange ønsker å styre unna.
Når tar Statsforvalteren over barnets penger?
Statsforvalteren overtar forvaltningen når barnets finansielle eiendeler er verdt mer enn 2 ganger folketrygdens grunnbeløp (2G). Dette følger av vergemålsloven §§ 48 og 49. Med «finansielle eiendeler» menes blant annet kontanter, bankinnskudd, fondsandeler, aksjer og andre pengekrav. Er verdien under 2G, er det vergene – altså normalt foreldrene – som forvalter midlene, og bankpengene skal da stå på konto i barnets navn.
Et viktig poeng som mange misforstår: passerer barnets formue 2G, overtar Statsforvalteren forvaltningen av hele formuen, ikke bare beløpet som ligger over grensen.
Hva er 2G i kroner nå?
Fra 1. mai 2026 er folketrygdens grunnbeløp 136 549 kroner. Det gir en 2G-grense på 273 098 kroner (2 × 136 549). Grensen er altså ikke lenger et fast kronebeløp, men følger grunnbeløpet og justeres automatisk hver 1. mai. Dette er en vesentlig endring fra tidligere, da grensen lenge var et fast beløp på 75 000 kroner. Bruker du gamle tall du har sett omtalt tidligere, risikerer du å regne feil – sjekk alltid årets G.
Hvordan forvaltes pengene?
Forvaltningen skjer på en såkalt kapitalkonto. Dette er en vanlig bankkonto i barnets navn, men hvor bare Statsforvalteren har disposisjonsrett. Dersom foreldrene mener det er nødvendig å bruke av pengene til beste for barnet, må de sende en søknad til Statsforvalteren. Banker og skattemyndighetene rapporterer inn når en mindreårigs finansielle eiendeler når eller overstiger grensen, så det nytter ikke å la være å melde fra.
Hva skjer når barnet fyller 18 år?
Når barnet blir myndig, får det selv rådigheten. Er beløpet under 2G, stilles pengene til den unges disposisjon på 18-årsdagen. Har Statsforvalteren forvaltet et beløp over 2G, får den unge tilbud om fortsatt forvaltning, som kan vare til og med året vedkommende fyller 25 år. Det gir en viss beskyttelse mot at en stor sum forsvinner i forbruk rett etter myndighetsalder.
Bør du spare i barnets eller foreldrenes navn?
Valget av hvem sparekontoen står på avgjør både hvem som eier pengene og om Statsforvalteren kan komme inn i bildet. Begge løsninger har klare fordeler og ulemper.
Sparer du i barnets navn, tilhører pengene barnet juridisk. De holdes utenfor foreldrenes bo ved skilsmisse eller død, og foreldrenes kreditorer kan ikke kreve dem. Baksiden er at formuen kan passere 2G og utløse forvaltning hos Statsforvalteren, og at høy formue kan redusere barnets stipend fra Lånekassen senere.
Sparer du i foreldrenes navn, beholder du full fleksibilitet og kan endre spareprofil fritt. Da holder du deg også unna 2G-regelen, fordi barnet formelt ikke eier pengene. Ulempen er at midlene inngår i din egen formue, teller med i din formuesskatt, og kan deles ved skilsmisse eller kreves av dine kreditorer. Vil du forstå mer om hvordan unge bygger opp sparing, finnes det gode råd i artikkelen om hvordan du sparer best som ung.
Sammenligning
| Forhold | Sparing i barnets navn | Sparing i foreldrenes navn |
|---|---|---|
| Hvem eier pengene | Barnet | Forelderen |
| Hvem bestemmer | Barnet/vergene (Statsforvalteren over 2G) | Forelderen, fritt |
| Statsforvalteren / 2G | Overtar forvaltningen over 2G | Ingen innblanding |
| Formuesskatt | Barnets formue; egne regler | Teller som forelderens formue |
| Skilsmisse og kreditorer | Skjermet – tilhører barnet | Inngår i boet / kan kreves av kreditorer |
| Lånekassen | Svært høy formue kan redusere stipend | Påvirker ikke barnets stipend |
| Når barnet får pengene | Full rådighet ved 18 (over 2G: tilbud om forvaltning til 25) | Når forelderen velger å overføre |
Når det gjelder skatt, tas barnets formue ut av foreldrenes skattemelding fra og med året barnet fyller 17 år. Reglene rundt formue, inntekt og skatt kan være sammensatte, så sjekk gjeldende satser hos Skatteetaten før du konkluderer. Den gradvise reduksjonen av Lånekassens stipend starter først ved formue over formuesgrensen, som for studieåret 2025 var 511 220 kroner for enslige – altså langt over 2G.
Slik unngår du at Statsforvalteren overtar forvaltningen
Det finnes flere lovlige måter å beholde kontrollen på. Her er de som faktisk fungerer, og hva du bør være klar over ved hver av dem.
Spar helt eller delvis i foreldrenes navn
Den enkleste måten å holde seg under 2G på, er å la deler av sparingen stå i en forelders navn. Da regnes ikke pengene som barnets formue, og Statsforvalteren kobles ikke inn. Du kan gjerne fordele sparingen mellom konto i barnets navn og konto i foreldrenes navn. Husk likevel hvor pengene egentlig hører hjemme: velger du foreldrenes navn, er det juridisk din formue, med alt det innebærer av skatt og risiko ved skilsmisse og kreditorer.
Bruk gavebrev eller testament
Skal barnet få en større gave eller arv, kan giveren eller arvelateren bestemme at midlene ikke skal forvaltes av Statsforvalteren – selv om beløpet overstiger 2G. Dette er hjemlet i vergemålsloven § 95 (ikke § 89, som en del eldre kilder viser til). For gaver må bestemmelsen være skriftlig, datert og truffet senest når gaven oppfylles. For arv må den fremgå av testamentet.
I gavebrevet eller testamentet kan giveren blant annet bestemme hvem som skal forvalte pengene, hva de kan brukes til, og når barnet skal få dem. Dette er den ryddigste løsningen for større beløp, og den gir også giveren mulighet til å styre pengene bort fra rent forbruk når barnet blir 18. Er du usikker på formkravene, kan det lønne seg å få hjelp – se oversikten over hvordan du får gratis og rimelig rettshjelp.
Følg med på 2G-grensen
Fordi grensen følger grunnbeløpet og justeres hvert år, og fordi fond og aksjer kan vokse i verdi, bør du følge med på hvor nær barnets formue ligger 2G. Nærmer den seg, kan du vurdere å flytte nye innskudd over på en konto i foreldrenes navn, eller sørge for et gavebrev i tide. Ønsker du best mulig avkastning på selve sparekontoen, kan det være smart å sjekke om banken din tilbyr bedre betingelser enn konkurrentene.
Hva gjelder ved arv og gaver?
Ved arv kan du ikke bare la være å melde fra for å slippe unna Statsforvalteren. Skattemyndighetene og andre instanser rapporterer inn, og myndigheten vil uansett få kjennskap til formuen. Dessuten spiller det ingen rolle om selve arven er mindre enn 2G – er barnets samlede formue over grensen, kan Statsforvalteren likevel overta forvaltningen frem til barnet blir 18.
Den eneste måten å holde en større arv eller gave utenfor er altså å få det skriftlig fastsatt i testament eller gavebrev etter § 95, slik det er beskrevet over. En muntlig avtale holder ikke. Vil du lese mer om hvem som bestemmer over barns egne penger, har vi en egen artikkel om hvorvidt foreldre kan bestemme hva barna bruker egne penger på.
Hva med gevinster fra spill, lotto og skrapelodd?
Her er det viktig å være nøktern. I Norge er aldersgrensen for pengespill 18 år, og lisensierte aktører som Norsk Tipping krever at spilleren er myndig. Et barn kan derfor ikke lovlig spille selv. Spiller en voksen og vinner, er gevinsten den voksnes penger – ikke barnets. Å spille er ingen «snarvei» for å flytte penger rundt, og ingen strategi eller gratisspill øker vinnersjansene; utfallet er tilfeldig.
Skulle et barn likevel eie en større pengesum, for eksempel via en gave eller arv knyttet til et lodd, behandles den som andre finansielle eiendeler: passerer den 2G, kan Statsforvalteren overta forvaltningen. Vil du forstå hva pengespill realistisk gir, kan du lese mer om snarveier til rikdom og hva lotto faktisk gir deg.
Hvem passer de ulike løsningene for?
Hvilken fremgangsmåte som er best, avhenger av beløpet, hvor lenge du skal spare og hvor mye kontroll du vil ha når barnet blir voksent.
- Små, jevne sparebeløp: Sparing i barnets navn er greit så lenge summen ligger trygt under 2G. Da slipper du papirarbeid, og pengene tilhører barnet.
- Større langsiktig sparing i fond: Her kan verdien vokse over 2G på sikt. Vurder å dele sparingen mellom barnets og en forelders navn, eller å opprette et gavebrev som regulerer forvaltningen.
- Arv og store gaver fra besteforeldre: Et testament eller gavebrev etter § 95 er nesten alltid riktig verktøy, fordi det både holder Statsforvalteren utenfor og lar giveren styre når og hvordan pengene brukes.
- Du vil ha full fleksibilitet: Spar i eget navn. Da bestemmer du alt selv, men husk at pengene da teller som din formue og ikke er skjermet mot dine kreditorer eller ved skilsmisse.
Mange kombinerer flere av disse. En vanlig løsning er en sparekonto eller et fond i barnets navn for de «små» pengene, kombinert med et gavebrev den dagen besteforeldre vil gi et større beløp.
Vanlige feil folk gjør
Mange baserer seg på utdatert informasjon eller misforstår hvordan reglene henger sammen. Dette er de hyppigste tabbene:
- Tror grensen er et fast kronebeløp. Grensen er 2G og justeres hvert 1. mai – ikke 75 000 kroner som før.
- Glemmer at hele formuen forvaltes. Over 2G overtar Statsforvalteren alt, ikke bare beløpet over grensen.
- Sparer i barnets navn uten gavebrev. Da kan en stor sum bli tilgjengelig for fritt forbruk på 18-årsdagen.
- Unnlater å melde fra om arv. Myndighetene får det uansett vite gjennom skattemeldingen.
- Stoler på muntlige avtaler. Bestemmelser etter § 95 må være skriftlige for å gjelde.
- Overser Lånekassen-effekten. Svært høy formue i barnets navn kan redusere stipendet i studietiden.
Uansett hvilken løsning du velger, er en god oversikt over egen økonomi avgjørende. Flere konkrete råd finner du i vår samling med sparetips for bedre råd.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om sparing og vergemål, ikke juridisk eller økonomisk rådgivning. Beløpsgrensen på 2G endres hver 1. mai, og skatte- og stipendregler kan bli justert. Kontroller alltid gjeldende regler hos Statsforvalterens vergemålssider eller få individuell rådgivning før du tar større beslutninger. Pengespill skal være underholdning, ikke en spareform. Trenger du eller noen du kjenner hjelp med spillproblemer, kontakt Hjelpelinjen på 800 800 40.
Kilder
Vanlige spørsmål (FAQ)
Finnes overformynderiet fortsatt?
Nei. De kommunale overformynderiene ble lagt ned 1. juli 2013. Oppgaven ligger i dag hos Statsforvalteren, som frem til 2021 het Fylkesmannen.
Hvor mye kan barnet ha i banken uten at Statsforvalteren overtar?
Opptil 2G. Fra 1. mai 2026 tilsvarer det 273 098 kroner. Overstiger barnets finansielle eiendeler denne grensen, overtar Statsforvalteren forvaltningen av hele formuen.
Må jeg betale skatt av barnets sparepenger?
Barnets formue tas ut av foreldrenes skattemelding fra og med året barnet fyller 17. Reglene om formue og inntekt varierer, så sjekk gjeldende satser hos Skatteetaten for ditt tilfelle.
Kan jeg bestemme at Statsforvalteren ikke skal forvalte en gave?
Ja. Etter vergemålsloven § 95 kan en giver eller arvelater skriftlig bestemme at midlene ikke skal forvaltes av Statsforvalteren. For gaver må det stå i et datert gavebrev, for arv i testamentet.
Får barnet alle pengene på 18-årsdagen?
Beløp under 2G stilles til disposisjon når barnet blir myndig. Har Statsforvalteren forvaltet et beløp over 2G, får den unge tilbud om fortsatt forvaltning, som kan vare til og med året vedkommende fyller 25.