Å investere en del av pengene dine kan få sparepengene til å vokse raskere enn om de bare står på en bankkonto. Samtidig følger det risiko med enhver investering, og de som lykkes over tid er sjelden de som jager raske gevinster. Denne guiden forklarer nøkternt hvordan du kan tjene penger på investeringer i Norge – hva du kan investere i, hvordan skatt og kontotyper fungerer, hvordan du reduserer risikoen, og hvilke feil og svindelforsøk du bør styre unna.
Viktige punkter
- Invester bare «overskuddspenger» – betal ned dyr gjeld og bygg en buffer først.
- Risiko og avkastning følges alltid. Høyere mulig gevinst betyr alltid høyere risiko for tap.
- Spredning er viktigst. Et bredt globalt indeksfond senker risikoen og har lave kostnader.
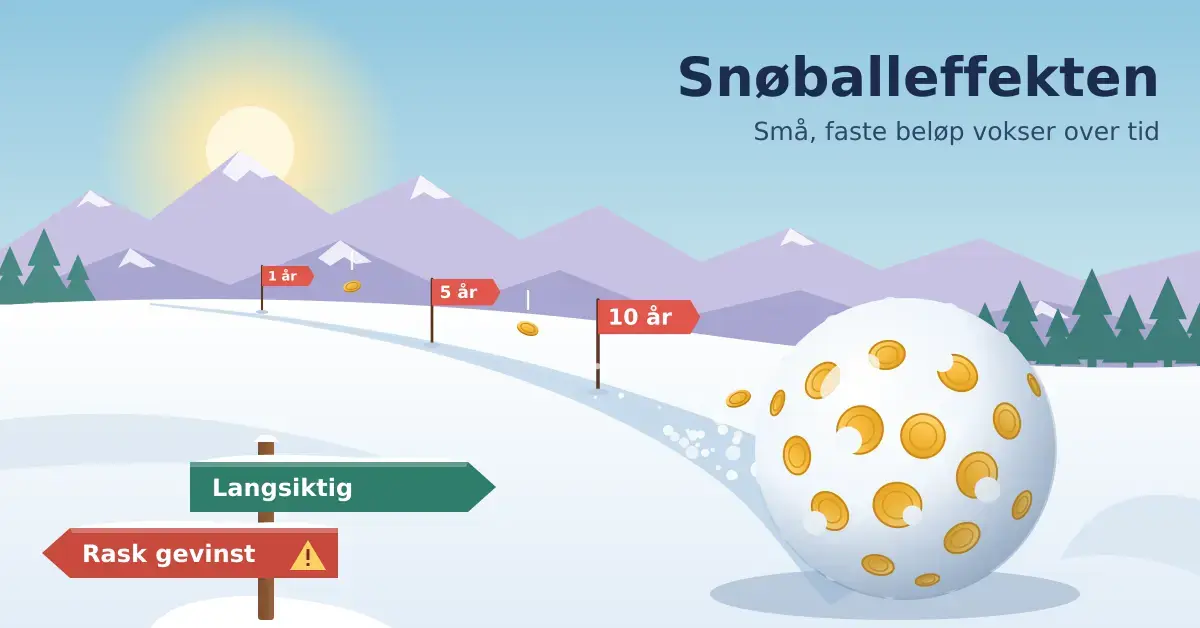
- Tenk langsiktig og spar jevnt med faste månedlige innskudd fremfor å time markedet.
- Bruk ASK og IPS for å utnytte norske skattefordeler ved langsiktig sparing.
- Ingen kan garantere avkastning. Løfter om sikker eller automatisk gevinst er et typisk svindeltegn.
Hva betyr det å investere?
Å investere betyr å plassere penger i et verdiobjekt – for eksempel aksjer, fond eller eiendom – i håp om at verdien stiger eller gir løpende inntekt over tid. Til forskjell fra sparing på en bankkonto, der beløpet er tilnærmet garantert, kan verdien av en investering både stige og falle. Det er nettopp denne usikkerheten du får betalt for å bære: muligheten for høyere avkastning henger uløselig sammen med høyere risiko.
Hvorfor står ikke pengene alltid best i banken?
Penger på en vanlig bankkonto taper ofte kjøpekraft fordi innskuddsrenten sjelden holder tritt med prisveksten. Styringsrenten, som Norges Bank fastsetter, påvirker hvor mye du får i rente – men selv i perioder med høy rente er poenget med investering å oppnå meravkastning utover det trygge banksparing gir. En nyttig tommelfingerregel er å se på historiske tall: Statens pensjonsfond utland (Oljefondet) har hatt en gjennomsnittlig årlig avkastning på rundt 6,6 prosent siden 1998, som etter inflasjon og kostnader tilsvarer omtrent 2,4–2,5 prosent realavkastning. Det illustrerer hva en bredt diversifisert aksjeportefølje kan gi over mange år – men også at tallet svinger fra år til år. Vil du ha et kritisk blikk på avveiningen mellom trygghet og avkastning, kan du lese om fordeler og ulemper ved ren banksparing.
Slik kommer du i gang med å investere
Du kommer i gang med å investere ved å først rydde i egen økonomi, deretter bestemme hvor mye du kan avse, og til slutt velge hva du vil investere i. Du trenger ikke store summer for å starte – mange fond lar deg spare fra noen hundre kroner i måneden. Det viktigste er at du forstår hva du kjøper, og at pengene du investerer er penger du kan la stå i fred i flere år.
Hvor mye bør du investere?
Du bør bare investere penger du har råd til å binde opp, og helst tape, uten at det rammer hverdagsøkonomien. Sett derfor opp i denne rekkefølgen før du begynner:
- Betal ned dyr gjeld først. Rente på forbrukslån og kredittkort er ofte langt høyere enn forventet avkastning på investeringer. Å kvitte seg med slik gjeld er en garantert «avkastning».
- Bygg en buffer. Ha et likviditetslager på en høyrentekonto som dekker uforutsette utgifter, slik at du slipper å selge investeringer på et dårlig tidspunkt.
- Invester overskuddet. Når gjeld og buffer er på plass, kan du sette av et fast månedlig beløp til investeringer.
En fast månedlig spareavtale er for de fleste smartere enn å investere store engangsbeløp. Da kjøper du jevnt både når markedet er dyrt og billig, og slipper å gjette riktig tidspunkt. Yngre sparere har ekstra mye å hente på å starte tidlig – se egne tips til deg som sparer som ung.
Hvordan finner du din risikotoleranse?
Risikotoleransen din avhenger av tidshorisont, økonomisk handlingsrom og hvor godt du tåler kursfall uten å selge i panikk. Jo lengre du kan la pengene stå, desto mer risiko kan du normalt bære, fordi du har tid til å hente inn midlertidige fall. Trenger du pengene om ett eller to år, passer trygge plasseringer bedre enn aksjer. Et ærlig svar på spørsmålet «hvordan vil jeg reagere hvis porteføljen faller 30 prosent?» sier mer om riktig risikonivå enn noen kalkulator.
Hva kan du investere i?
Du kan investere i flere ulike aktivaklasser, og de skiller seg fra hverandre på risiko, forventet avkastning, likviditet og hvor mye kunnskap de krever. En god tommelfingerregel er å investere i noe du allerede forstår, eller er villig til å lære deg. Under følger de vanligste alternativene.
Aksjer
Aksjer er eierandeler i et selskap, og er den mest kjente formen for investering. Som aksjonær kan du tjene penger på to måter: kursstigning når selskapet øker i verdi, og utbytte som er en andel av overskuddet. Enkeltaksjer kan gi høy avkastning, men ett enkelt selskap kan også falle kraftig eller gå konkurs. Vil du kjøpe enkeltaksjer selv, bør du sette deg grundig inn i både selskapet og handelsmekanikken først – vi har en egen guide til aksjehandel for nybegynnere som går steg for steg.
Aksjefond og indeksfond
Et aksjefond sprer pengene dine over mange selskaper samtidig, slik at du ikke er avhengig av at ett enkelt selskap gjør det bra. Et indeksfond følger bare en markedsindeks, for eksempel verdensindeksen, og forvaltes maskinelt til lave kostnader. Det gjør indeksfond til en vanlig grunnmur i langsiktig sparing. Kostnader betyr mye over tid: brede globale indeksfond har typisk årlige kostnader på rundt 0,2–0,3 prosent, mens aktivt forvaltede fond koster mer. En analyse fra Forbrukerådet over perioden 1998–2017 viste at globale aktive fond som gruppe gjorde det i snitt 0,89 prosentpoeng dårligere per år enn indeksen de ble målt mot – nettopp på grunn av høyere gebyrer. For de fleste er et rimelig, bredt indeksfond derfor et fornuftig utgangspunkt.
Obligasjoner og rentefond
Obligasjoner er lån du gir til en stat eller en bedrift mot avtalt rente, og rentefond er fond som investerer i slike lån. Avkastningen er normalt lavere enn for aksjer, men svingningene er også mindre. Rentefond brukes ofte for å dempe risikoen i en portefølje, eller som et sted å ha penger du skal bruke om noen få år.
Eiendom
Eiendom kan gi avkastning både gjennom verdistigning og leieinntekter, men krever som regel mye kapital og innsats hvis du kjøper en utleiebolig direkte. Et alternativ med lavere inngangsbillett er eiendomsfond, der du eier en andel av mange eiendommer sammen med andre. Husk at bolig ofte allerede er nordmenns største investering, slik at mye av formuen kan være bundet i én aktivaklasse.
Kryptovaluta
Kryptovaluta er digitale verdier som bygger på blokkjede-teknologi og er uavhengige av sentralbanker, der verdien styres av tilbud og etterspørsel. Bitcoin er den mest kjente, men kursene svinger ekstremt mye, og krypto regnes som en høyrisiko-plassering uten den samme forbrukerbeskyttelsen som regulerte spareprodukter. Teknologien har også seriøse bruksområder: Danmarks Radio har for eksempel omtalt dansken bak stablecoin-prosjektet DAI, som forsøker å lage en mer stabil digital valuta. Velger du å investere i krypto, bør det kun være med en liten del av porteføljen og penger du tåler å tape fullstendig. Vær spesielt på vakt mot «investeringsroboter» og plattformer som lover sikker eller automatisk gevinst – et eksempel på slik markedsføring er en tjeneste som utgir seg for å være en robot som hjelper deg med å investere i Bitcoins. Den typen løfter om at pengene tjenes automatisk for deg er et klassisk faresignal, og vi forklarer lenger ned hvordan du kjenner igjen svindel.
Sammenligning
| Investeringstype | Typisk risiko | Forventet avkastning | Tidshorisont | Likviditet | Egnet for |
|---|---|---|---|---|---|
| Høyrentekonto / bankinnskudd | Svært lav | Lav (følger renten) | Kort | Høy | Buffer og penger du snart trenger |
| Rentefond / obligasjoner | Lav til moderat | Lav til moderat | 2–5 år | Høy | Å dempe risiko i porteføljen |
| Globalt indeksfond | Moderat til høy | Moderat til høy, svinger årlig | 5 år + | Høy | Langsiktig sparing for de fleste |
| Enkeltaksjer | Høy | Varierer sterkt | 5 år + | Høy | De som vil følge selskaper aktivt |
| Eiendom / eiendomsfond | Moderat | Moderat, pluss leieinntekt | Lang | Lav (direkte) / moderat (fond) | De med mer kapital og tålmodighet |
| Kryptovaluta | Svært høy | Ekstremt usikker | Spekulativt | Varierer | Kun en liten andel du tåler å tape |
Aksjesparekonto (ASK) og IPS – skattefordeler i Norge
I Norge finnes det to kontotyper med egne skattefordeler som gjør langsiktig investering mer lønnsom: aksjesparekonto (ASK) og individuell pensjonssparing (IPS). Å bruke riktig konto kan ha stor betydning for hvor mye du sitter igjen med etter skatt.
Hva er en aksjesparekonto (ASK)?
En aksjesparekonto lar deg kjøpe og selge børsnoterte aksjer og aksjefond uten å betale skatt på gevinsten underveis. For at et fond skal kunne ligge på en ASK, må det ha en aksjeandel på over 80 prosent ved årets start – rene rentefond kan altså ikke stå der. Fordelene er konkrete:
- Du kan selge ett fond og kjøpe et annet inne på kontoen uten å utløse skatt.
- Du kan ta ut det du selv har skutt inn (innskuddet) helt skattefritt når som helst.
- Skatt på gevinst slår først inn når du tar ut mer enn summen av innskuddene dine pluss opparbeidet skjermingsfradrag.
Når gevinsten først skattlegges, er den effektive skattesatsen på aksjegevinster 37,84 prosent for inntektsåret 2026 (22 prosent oppjustert med faktoren 1,72). Skjermingsfradraget reduserer det skattepliktige beløpet og beregnes ut fra en årlig skjermingsrente; for inntektsåret 2025 var denne renten 3,6 prosent, og den publiseres hvert år i januar. Et varslet forslag kan fra 1. januar 2027 også åpne for aksjer notert på Euronext Growth i ASK, men dette er et forslag på høring – ennå ikke vedtatt.
Hva er IPS (individuell pensjonssparing)?
IPS er en konto for langsiktig pensjonssparing der du får skattefradrag for det du setter inn, mot at pengene bindes til pensjonsalder. For inntektsåret 2026 kan du spare inntil 25 000 kroner i året og få et skattefradrag på inntil 5 500 kroner (22 prosent). Til gjengjeld er pengene låst frem til du fyller 62 år, utbetalingen må gå over minst 10 år og vare til du er minst 80 år, og hele saldoen er fritatt for formuesskatt. Ved uttak skattlegges beløpet som alminnelig inntekt (22 prosent i 2026). Merk at skattefradraget i praksis er en skatteutsettelse, ikke en ren besparelse, og at gebyrene varierer mye mellom tilbyderne – høye gebyrer kan spise opp en god del av fordelen.
Slik reduserer du risikoen
Du reduserer risikoen mest effektivt ved å spre investeringene, holde kostnadene lave og ha en lang nok tidshorisont. Ingen kan fjerne risiko helt, men disse grepene gjør porteføljen langt mer robust:
- Diversifiser. Fordel pengene på mange selskaper, bransjer og land – gjerne gjennom et globalt indeksfond – i stedet for å satse alt på ett kort. Et bredt globalt indeksfond kan eie aksjer i over tusen selskaper.
- Tenk langsiktig. Aksjemarkedet svinger på kort sikt, men historisk har sannsynligheten for positiv avkastning økt jo lengre du holder.
- Hold kostnadene nede. Gebyrer trekkes hvert eneste år, uansett om markedet stiger eller faller, og spiser av renters rente-effekten.
- Spar jevnt. Faste månedlige innskudd jevner ut kursene og demper fristelsen til å time markedet.
- Bruk riktig konto. ASK og IPS gir skattefordeler som over tid utgjør reelle kroner.
Disiplinert, langsiktig sparing er den minst glamorøse, men mest pålitelige veien til å bygge formue – noe vi utdyper i artikkelen om å bli rik på ærlig vis over tid.
Vanlige feil når man investerer
De fleste tap skyldes atferd, ikke uflaks. Her er feilene nybegynnere gjør oftest – og som er enkle å unngå når du kjenner dem:
- Å investere penger du snart trenger. Da kan du bli tvunget til å selge med tap når markedet er nede.
- Å jage det som nettopp har steget. Å kaste seg på et «hett» objekt etter en kraftig oppgang er en klassisk måte å kjøpe dyrt og selge billig på.
- Å selge i panikk. Kursfall føles ubehagelig, men å selge på bunnen låser tapet.
- Å undervurdere gebyrer. Små årlige kostnader blir store beløp over tiår.
- Å satse for mye på én ting. Enkeltaksjer eller krypto som en stor del av porteføljen gir svært høy risiko.
Hvordan kjenner du igjen investeringssvindel?
Du kjenner igjen investeringssvindel på løfter om høy og «sikker» avkastning, press om å handle raskt, og annonser som utgir seg for å være ekte nyheter. Finanstilsynet advarer om at svindlere ofte tar kontakt etter at du har klikket på falske kryptoannonser, gjerne med påstander om at kjente personer har tjent store penger, og at mange først oppdager svindelen når de prøver å ta ut pengene og oppdager at det ikke lar seg gjøre. Såkalte «investeringsroboter» som lover å handle bitcoin automatisk og tjene penger for deg, er en hyppig innpakning. Et konkret eksempel er «Bitcoin Code», som både Finanstilsynet i Norge og tilsynsmyndigheter i flere andre europeiske land har advart offentlig mot. Noen grunnregler:
- Ingen seriøs aktør kan garantere avkastning – risiko og avkastning følges alltid.
- Sjekk at tilbyderen har nødvendig tillatelse, og søk opp navnet på Finanstilsynets advarsler.
- Ikke oppgi BankID, passord eller fjernstyring av PC-en til noen som ringer deg om «investeringer».
- Lar gevinsten seg ikke ta ut, eller kreves nye innbetalinger for å «frigjøre» pengene, er det svindel.
Hvem passer investering for?
Investering passer for deg som har ryddet i gjeld, har en buffer på plass og kan la pengene stå i flere år. Du trenger verken å være ekspert eller rik for å begynne – et rimelig globalt indeksfond og en fast spareavtale er nok til å komme godt i gang. Er økonomien stram, eller trenger du pengene snart, bør du prioritere trygg sparing først. Er du usikker på din egen situasjon, kan en uavhengig økonomisk rådgiver hjelpe deg å legge en plan tilpasset nettopp deg.
[Ansvarsfraskrivelse]
Denne artikkelen er kun ment som generell informasjon om investering og utgjør ikke finansiell rådgivning, kjøpsanbefaling eller en oppfordring til å investere. All investering innebærer risiko for tap, og historisk avkastning er ingen garanti for fremtidig avkastning. Vurder din egen økonomi nøye, og søk uavhengig rådgivning før du tar beslutninger. Mistenker du svindel, kan du kontakte Finanstilsynet og Forbrukerådet. Reglene og skattesatsene som er omtalt, kan endres – sjekk alltid oppdaterte vilkår hos Skatteetaten og den aktuelle tilbyderen.
Kilder
- Norges Bank Investment Management – Oljefondets avkastning
- Skatteetaten – Aksjesparekonto (ASK)
- Finansdepartementet – Høringsnotat om utvidelse av aksjesparekontoordningen
- Finanstilsynet – Svindel med kryptovaluta
- Finanstilsynet – Advarsel mot Bitcoin Code
- KLP – Om indeksfond i langsiktig sparing
- Nordnet – Om individuell pensjonssparing (IPS)
Vanlige spørsmål (FAQ)
Hvor mye penger trenger jeg for å begynne å investere?
Du kan starte med små beløp. Mange fond lar deg opprette en månedlig spareavtale fra noen hundre kroner, og det viktigste er at du først har betalt ned dyr gjeld og har en buffer til uforutsette utgifter.
Hva er forskjellen på å spare i banken og å investere?
Banksparing gir et tilnærmet garantert, men lavt, resultat, mens investering kan gi høyere avkastning mot at verdien også kan falle. Banksparing egner seg til buffer og kortsiktige mål, mens investering passer for penger du kan la stå i flere år.
Hva er en aksjesparekonto (ASK)?
En aksjesparekonto er en konto der du kan kjøpe og selge børsnoterte aksjer og aksjefond uten å betale skatt på gevinsten underveis. Du betaler først skatt når du tar ut mer enn du har skutt inn, og uttak av eget innskudd er skattefritt.
Er kryptovaluta en trygg investering?
Nei, kryptovaluta regnes som en høyrisiko-plassering med svært store kurssvingninger og mindre forbrukerbeskyttelse enn regulerte spareprodukter. Hvis du investerer, bør det være en liten del av porteføljen og penger du tåler å tape helt.
Hvordan unngår jeg investeringssvindel?
Vær skeptisk til alle løfter om «sikker» eller garantert avkastning, «investeringsroboter» og annonser med kjente personer. Sjekk at tilbyderen har tillatelse, søk opp navnet på Finanstilsynets advarsler, og gi aldri fra deg BankID eller fjernstyring av PC-en til noen som kontakter deg.