Å ta opp et lån er en av de største økonomiske beslutningene mange tar, og hvor god avtalen blir, avgjøres lenge før pengene lander på konto. Et forbrukslån er raskt å få, men nettopp fordi det går fort, er det lett å overse hva lånet faktisk koster og hva du forplikter deg til. Denne guiden går gjennom det som avgjør om et lån blir en fornuftig løsning eller en dyr felle: hvor mye du bør låne, forskjellen på nominell og effektiv rente, hvordan nedbetalingstiden påvirker totalkostnaden, hvordan banken vurderer betalingsevnen din, og hvilke rettigheter du har som låntaker i Norge.
Hva er et forbrukslån, og hvordan skiller det seg fra andre lån?
Et forbrukslån er et lån uten sikkerhet. Det betyr at banken ikke tar pant i bolig, bil eller andre eiendeler for å gi deg pengene – i motsetning til et boliglån eller billån, der eiendelen fungerer som sikkerhet. Fordi banken tar en større risiko, er renten på forbrukslån tydelig høyere enn på lån med sikkerhet, og beløpene er som regel mindre.
At lånet er «uten sikkerhet», betyr likevel ikke at det er uten konsekvenser hvis du ikke betaler. Klarer du ikke å betjene gjelden, kan kravet ende hos inkasso og til slutt namsmannen, som kan ta utleggspant i verdiene dine og i ytterste konsekvens kreve tvangssalg. Et forbrukslån er altså et reelt gjeldsforhold med reell risiko, selv om ingen konkret eiendel er stilt som pant fra dag én.
Fordi forbrukslån er dyre, bør du først vurdere om du i det hele tatt trenger å låne. Vi har en egen gjennomgang av spørsmålene du bør stille deg før du låner penger. Denne artikkelen handler om det neste steget: hvordan du vurderer og sammenligner et konkret lånetilbud når du først har bestemt deg.
Viktige punkter
- Lån bare det du trenger. Hver ekstra krone koster renter i hele løpetiden.
- Sammenlign effektiv rente – ikke nominell – fordi den inkluderer alle gebyrer.
- Kort løpetid = lavere totalkostnad. Lang løpetid gir lavt månedsbeløp, men du betaler mer totalt.
- Du må tåle en stresstest på rente pluss tre prosentpoeng (minst 7 %), og samlet gjeld bør ikke overstige fem ganger brutto årsinntekt.
- Du har 14 dagers angrerett på kredittavtaler etter finansavtaleloven.
- Forbrukslån er uten sikkerhet, men ubetalt gjeld kan likevel ende hos namsmannen.
Hvor mye bør du egentlig låne?
Lån aldri mer enn du faktisk trenger. Det høres selvsagt ut, men den vanligste feilen er å runde beløpet oppover «for sikkerhets skyld» eller fordi banken tilbyr mer enn du søkte om. Hver ekstra tusenlapp du låner, skal betales tilbake med renter oppå – og på et forbrukslån kan den ekstra kostnaden bli betydelig.
Sett opp en konkret liste over hva pengene skal gå til, og prioriter. Skal du for eksempel finansiere oppstarten som frilanser, er en PC, nødvendige programvarelisenser og en kontorstol kanskje helt nødvendig, mens en ekstra skjerm eller et minikjøleskap på kontoret trygt kan vente. Alt som ikke er nødvendig fra start, kan du kjøpe senere av overskuddet – da slipper du å betale renter på det i årevis. Trenger du en strukturert måte å finne tallet på, hjelper det å sette opp et husholdningsbudsjett før du søker.
Nominell rente, effektiv rente og hva lånet faktisk koster
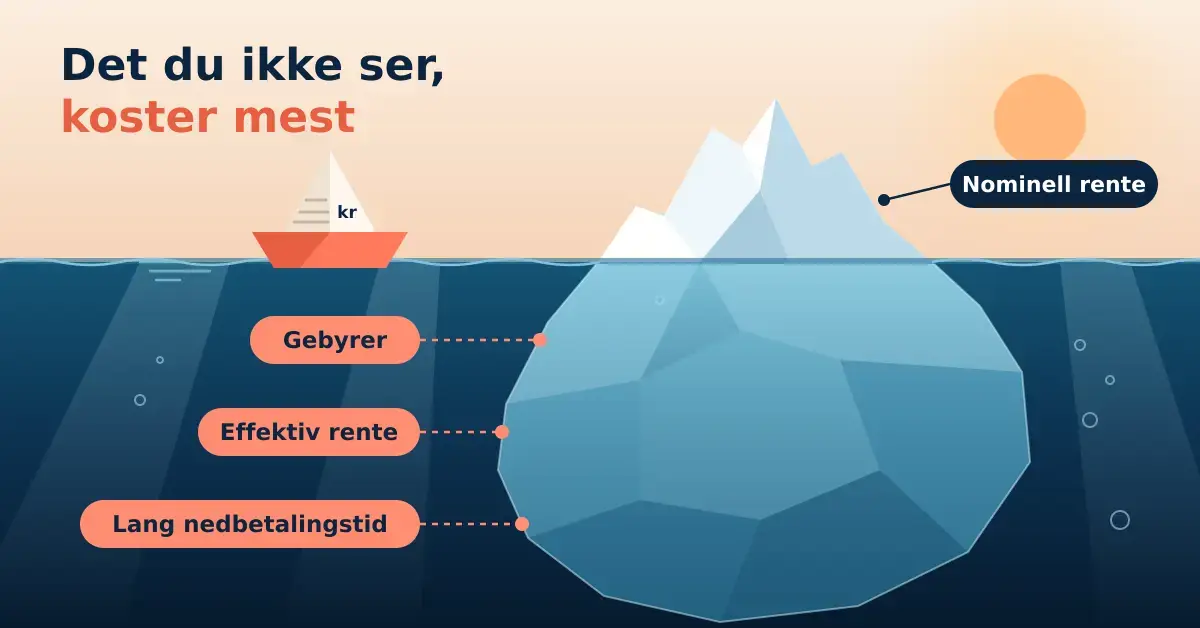
Renten er det viktigste tallet i et lånetilbud, men du må se på riktig rente. Et tilbud oppgir alltid to:
- Nominell rente er «grunnrenten» banken beregner på selve lånebeløpet. Den ser lav og tiltalende ut, men forteller ikke hele historien.
- Effektiv rente er den du faktisk betaler. Den inkluderer den nominelle renten pluss alle gebyrer – typisk etableringsgebyr (ofte noen hundrelapper til rundt 1 000 kr) og månedlige termingebyrer (gjerne rundt 30–60 kr). Den effektive renten er derfor alltid høyere enn den nominelle, og det er den du skal sammenligne tilbud etter.
Et konkret eksempel: et lån på 150 000 kr med 11 % nominell rente, 1,5 % etableringsgebyr og fem års løpetid gir en effektiv rente på rundt 12,3 %. Forskjellen mellom de to tallene er altså ikke ubetydelig – den tilsvarer de reelle kostnadene ved å ha lånet.
Til orientering lå effektiv rente på forbrukslån i Norge høsten 2026 typisk i området 8–20 %, med en median rundt 15 % ifølge sammenligningstjenester. De laveste rentene på rundt 7 % er forbeholdt kunder med svært god økonomi, mens de dårligste tilbudene kan passere 40 %. Renten settes individuelt ut fra din betalingsevne og betalingshistorikk, så det tilbudet naboen fikk, sier lite om hva du får.
Slik påvirker nedbetalingstiden totalkostnaden
Det er fristende å velge lengst mulig nedbetalingstid, fordi månedsbeløpet da blir lavest. Men lang løpetid betyr at du betaler renter i flere år, og totalkostnaden stiger kraftig. Tabellen under viser samme lån på 100 000 kr med 12 % nominell rente, med ulik løpetid (tallene er illustrasjon og ser bort fra gebyrer – med gebyrer blir effektiv kostnad litt høyere):
| Nedbetalingstid | Omtrentlig månedsbeløp | Du betaler totalt | Herav renter |
|---|---|---|---|
| 1 år (12 mnd) | ca. 8 885 kr | ca. 106 600 kr | ca. 6 600 kr |
| 3 år (36 mnd) | ca. 3 321 kr | ca. 119 600 kr | ca. 19 600 kr |
| 5 år (60 mnd) | ca. 2 224 kr | ca. 133 500 kr | ca. 33 500 kr |
Forskjellen er tydelig: ved å betale ned over ett år i stedet for fem, sparer du over 25 000 kr i renter på nøyaktig samme lån. Velg derfor den korteste løpetiden du trygt klarer å betjene hver måned, og benytt muligheten til å betale ekstra når du har rom for det – forbrukslån kan som regel innfris raskere uten kostnad. Merk også at et forbrukslån normalt skal nedbetales innen fem år etter norske regler; den svært lange løpetiden du kjenner fra boliglån, er ikke tilgjengelig her. Vil du ned i rente på et lån du allerede har, kan det lønne seg å refinansiere dyr gjeld.
Krever banken sikkerhet? Slik vurderes betalingsevnen din
Selv om forbrukslån ikke krever pant, er bankene pålagt å vurdere om du faktisk har råd til lånet. Dette styres av utlånsforskriften, som setter klare rammer for hvor mye du kan låne:
- Gjeldsgrad: Samlet gjeld – boliglån, studielån, billån, forbrukslån og innvilget kredittkortramme til sammen – skal normalt ikke overstige fem ganger brutto årsinntekt. Ubrukt kredittkortgrense teller med, fordi banken må regne med at hele rammen kan bli brukt.
- Stresstest: Banken må sjekke at du tåler en renteøkning. Beregningen bruker den høyeste av faktisk rente pluss tre prosentpoeng og en bunn på 7 %. Du må altså ha råd til lånet også om renten stiger merkbart.
- Betjeningsevne: Banken regner ut hva du har igjen til renter og avdrag etter at vanlige levekostnader er dekket. Her brukes ofte SIFOs referansebudsjett fra OsloMet som norm for hva et vanlig husholdningsforbruk koster.
I tillegg sjekker banken Gjeldsregisteret, som viser all usikret gjeld din – forbrukslån, kredittkortgjeld og kredittrammer. Det betyr at ubetalte kredittkortregninger og gamle smålån er synlige for enhver som vurderer søknaden din. Får du avslag, finnes det ofte en logisk årsak; vi har samlet de vanligste grunnene til at lånesøknaden ikke blir godkjent. Reglene har også blitt strammere de siste årene, noe du kan lese mer om i vår gjennomgang av nye regler for kredittkort og forbruksfinansiering.
Når du har kontroll på disse tallene, lønner det seg å hente inn flere tilbud og sammenligne effektiv rente mot hverandre, i stedet for å takke ja til det første du får. Du kan blant annet sammenligne tilbud fra flere banker før du bestemmer deg, slik at du ser hvilke vilkår som faktisk er best for din situasjon.
Dine rettigheter: angrerett, forklaringsplikt og avslagsplikt
Som forbruker er du bedre beskyttet enn mange tror. Finansavtaleloven, som trådte i kraft 1. januar 2023, gir deg flere viktige rettigheter:
- Angrerett i 14 dager: Du kan gå fra en kredittavtale innen 14 dager uten å oppgi grunn, uavhengig av hvor avtalen ble inngått. Fristen løper fra avtalen inngås, eller fra du har mottatt alle lovpålagte opplysninger. Du må betale tilbake lånebeløpet pluss renter for dagene du har hatt pengene, men slipper resten.
- Forklaringsplikt: Banken må forklare lånets viktigste egenskaper før du signerer, slik at du forstår hva du går med på.
- Avslagsplikt: Mener banken at du ikke har økonomisk evne til å betjene lånet, skal den avslå søknaden. Dette erstattet den tidligere frarådingsplikten og er ment å beskytte deg mot gjeld du ikke kan bære.
Til sammenligning har boliglån ikke 14 dagers angrerett, men en særskilt betenkningstid på syv dager. Kjenner du rettighetene dine, står du sterkere både under søknaden og dersom noe går galt senere.
Finnes det bedre alternativer enn forbrukslån?
Fordi forbrukslån er blant de dyreste måtene å låne på, bør du sjekke om et rimeligere alternativ dekker behovet ditt før du signerer. Hvilket som passer, avhenger av beløp, formål og hvor raskt du kan betale tilbake:
- Oppsparte midler: Har du en buffer, er egne penger alltid billigere enn å låne – du slipper både rente og gebyrer. Vei dette opp mot hvor viktig det er å beholde reserven.
- Lån med sikkerhet: Skal du finansiere noe stort og har bolig, gir et boliglån eller en fleksibel boligkreditt langt lavere rente enn et forbrukslån, fordi banken har pant. Til gjengjeld står boligen som sikkerhet.
- Kredittkort: For mindre, kortsiktige utlegg som du betaler i sin helhet innen fristen, er et kredittkort rentefritt i den rentefrie perioden. Lar du gjelden løpe måned etter måned, blir den derimot like dyr som – eller dyrere enn – et forbrukslån.
- Nedbetalings- eller avdragsordning: Gjelder det en konkret regning, kan en avtale med den du skylder penger, noen ganger være et billigere alternativ enn å låne.
Et forbrukslån er med andre ord sjelden førstevalget, men kan være fornuftig når raske, usikrede penger faktisk er det du trenger og du har en plan for å betale dem ned.
Vanlige feil når man tar opp lån
De fleste problemene med forbrukslån skyldes noen gjengangere som er lette å unngå når du først er klar over dem:
- Å sammenligne nominell rente i stedet for effektiv rente. To tilbud med lik nominell rente kan ha ulik effektiv rente på grunn av gebyrer. Sammenlign alltid effektiv rente.
- Å velge for lang løpetid for å få lavt månedsbeløp. Det senker den månedlige belastningen, men øker totalkostnaden – ofte med titusener av kroner.
- Å låne for å betale et annet lån, uten en plan. Å dekke gammel gjeld med nytt, dyrere forbrukslån uten å kutte kostnader er en kjent gjeldsspiral.
- Å undervurdere faste utgifter. Regn med strøm, forsikring, mat og uforutsette utgifter før du avgjør hvor mye du kan betale ned hver måned.
- Å ikke lese vilkårene. Gebyrer ved forsinket betaling, regler for ekstra innbetaling og eventuelle forsikringer gjemmer seg i det med liten skrift.
Vil du aktivt få ned kostnaden på et lån du vurderer eller allerede har, finnes det flere konkrete grep for å redusere kostnadene på et forbrukslån.
Hvem passer et forbrukslån for – og hvem bør vente?
Et forbrukslån kan være fornuftig når behovet er reelt, beløpet er begrenset og du har en klar plan for å betale det ned raskt – for eksempel for å samle flere dyre smålån i ett rimeligere, eller for en nødvendig, tidsavgrenset investering. Nøkkelen er at den samlede kostnaden er oversiktlig og at nedbetalingen er innenfor det budsjettet ditt tåler.
Du bør derimot være forsiktig hvis du vurderer lånet for å finansiere forbruk du egentlig ikke har råd til, hvis du allerede har gjeld du sliter med å betjene, eller hvis inntekten din er usikker. Opplever du at gjelden vokser deg over hodet, er det hjelp å få – start gjerne med vår guide til hva du kan gjøre når du sliter med gjeld.
Sjekkliste før du signerer
- Har jeg regnet ut nøyaktig hvor mye jeg trenger – og ikke mer?
- Har jeg sammenlignet effektiv rente fra minst tre tilbydere?
- Vet jeg hva lånet koster totalt, inkludert alle gebyrer?
- Har jeg valgt den korteste løpetiden jeg trygt kan betjene?
- Tåler budsjettet mitt månedsbeløpet også om renten stiger?
- Har jeg lest vilkårene om gebyrer, forsinket betaling og ekstra innbetaling?
- Er jeg klar over at jeg har 14 dagers angrerett?
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om forbrukslån i Norge og er ikke økonomisk rådgivning. Rentenivåer, gebyrer og regler endres, og hva du faktisk blir tilbudt, avhenger av en individuell vurdering. Et lån er et bindende gjeldsforhold, og du er selv ansvarlig for å kunne betjene det. Trenger du uavhengig hjelp, tilbyr NAV gratis økonomi- og gjeldsrådgivning (telefon 55 55 33 39), og Forbrukertilsynet har informasjon om dine rettigheter som låntaker. Sammenlign alltid tilbud på Finansportalen og les vilkårene nøye før du signerer.
Kilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er grunnrenten banken beregner på lånebeløpet, mens effektiv rente også inkluderer alle gebyrer, som etablerings- og termingebyr. Effektiv rente er alltid høyere og viser den reelle årlige kostnaden. Det er den du skal bruke når du sammenligner lånetilbud.
Hvor mye kan jeg låne i forbrukslån?
Etter utlånsforskriften skal din samlede gjeld normalt ikke overstige fem ganger brutto årsinntekt, inkludert boliglån, studielån og kredittkortrammer. I tillegg må du tåle en stresstest der banken regner med at renten stiger, og ha nok igjen til vanlige levekostnader. Den konkrete summen avhenger derfor av hele økonomien din.
Kan jeg angre på et forbrukslån etter at jeg har signert?
Ja. Du har 14 dagers angrerett på kredittavtaler etter finansavtaleloven, uavhengig av hvor avtalen ble inngått. Fristen løper fra avtalen inngås eller fra du har mottatt alle lovpålagte opplysninger. Du betaler tilbake lånebeløpet pluss renter for dagene du har hatt pengene.
Hva skjer hvis jeg ikke klarer å betale ned forbrukslånet?
Selv uten pant kan ubetalt gjeld gå til inkasso og videre til namsmannen, som kan ta utleggspant i verdiene dine. Får du betalingsproblemer, bør du kontakte banken tidlig og eventuelt søke gratis gjeldsrådgivning hos NAV. Jo tidligere du handler, desto flere løsninger finnes.
Bør jeg velge kort eller lang nedbetalingstid?
Velg den korteste løpetiden du trygt klarer å betjene hver måned. Lang løpetid gir lavere månedsbeløp, men betydelig høyere totalkostnad fordi du betaler renter lenger. Forbrukslån skal dessuten normalt nedbetales innen fem år. Du kan som regel også betale ekstra underveis uten kostnad.