Skal du kjøpe bil og trenger finansiering, dukker «Gjensidige billån» ofte opp i søkeresultatene. Men hva innebærer et billån fra Gjensidige egentlig i dag? Siden Gjensidige solgte bankvirksomheten sin til Nordea, formidles billånet nå gjennom et samarbeid med Nordea – det er altså Nordea som er långiver. Denne guiden forklarer nøytralt hvordan ordningen fungerer, hva den koster, hvilke vilkår og krav som gjelder, og hvordan du kan sammenligne den med andre billån før du bestemmer deg.
Viktige punkter
- Långiver: Nordea. Gjensidige formidler billånet gjennom et samarbeid etter at bankvirksomheten ble solgt til Nordea (fullført 1. mars 2019).
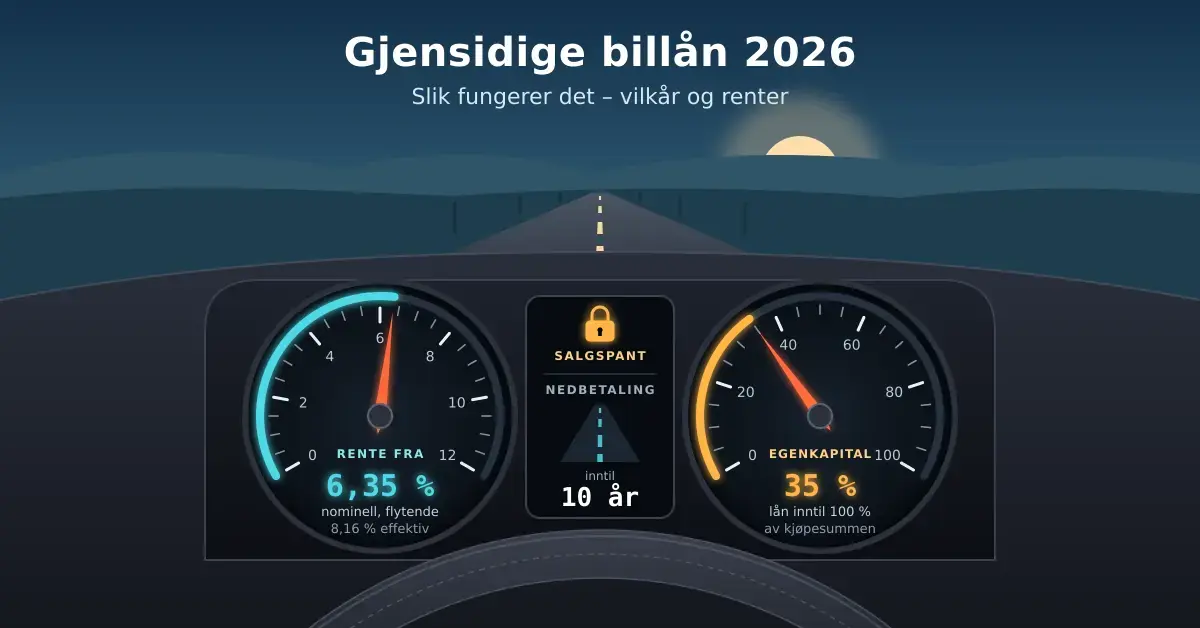
- Finansiering: inntil 100 % av kjøpesummen – ny eller brukt bil.
- Nedbetalingstid: inntil 10 år (over 8 år anbefales minst 10 % egenkapital).
- Sikkerhet: salgspant i bilen.
- Rente: flytende, fra ca. 6,35 % nominell / 8,16 % effektiv ved 35 % egenkapital, høyere ved lav egenkapital.
- Tips: sammenlign alltid med andre banker – vilkårene ligner, men rente og gebyrer varierer.
Hva er Gjensidige billån?
Gjensidige billån er i praksis et billån fra Nordea som tilbys gjennom Gjensidiges kundefordelsprogram. Gjensidige er først og fremst et forsikringsselskap, og hadde tidligere sin egen bank – Gjensidige Bank. Denne banken ble solgt til Nordea, og oppkjøpet ble fullført 1. mars 2019. Samtidig inngikk de to selskapene et langsiktig distribusjonssamarbeid i Norge.
Resultatet er at Gjensidige ikke lenger driver egen bank, men henviser kundene sine til Nordea for banktjenester som boliglån og billån. Når du søker om «billån hos Gjensidige», er det derfor Nordeas vilkår, renter og kredittvurdering som gjelder, og det er Nordea som utbetaler og administrerer lånet. Dette er viktig å være klar over, fordi du i realiteten sammenligner et Nordea-billån med andre bankers tilbud – ikke et eget Gjensidige-produkt.
For å forstå hva du bør se etter når du låner, kan det være nyttig å lese en bredere gjennomgang av hva som er viktig når man tar et lån. Et billån er et av de rimeligste lånene du kan ta opp, nettopp fordi bilen stilles som sikkerhet.
Hvordan fungerer finansieringen og nedbetalingen?
Gjennom Nordea kan du få inntil 100 % finansiering av kjøpesummen med en nedbetalingstid på inntil 10 år. Det betyr at du i utgangspunktet kan låne hele bilens pris uten egenkapital, enten du kjøper en ny eller en brukt bil. Lånet utbetales direkte til selger eller forhandler, og egenfinansieringen (det du selv legger på toppen) dekkes ikke av lånet.
Egenkapital og nedbetalingstid
Selv om 100 % finansiering er mulig, påvirker egenkapitalen både renten du får og hvor lang løpetid banken tillater. Jo mer egenkapital du stiller med, desto lavere blir renten. Nordea oppgir dessuten at nedbetalingstid over 8 år bør kombineres med minst 10 % egenkapital. Har du spart opp en del på forhånd, betaler du derfor både mindre i renter og får bedre betingelser totalt.
Nye, brukte og veterankjøretøy
Både nye og brukte biler kan finansieres med billån. For veteranbiler gjelder egne regler: her kreves det minst 20 % egenkapital. Nordea opplyser også at de ikke refinansierer eksisterende billån, fordi det ikke lar seg gjøre å etablere gyldig salgspant på en bil som allerede er finansiert. Skal du redusere kostnadene på et lån du allerede har, må du eventuelt se på andre løsninger – vi har en egen guide om hvordan du kan spare penger ved å refinansiere annen gjeld.
Hva koster et billån hos Gjensidige og Nordea?
Kostnaden består av to deler: renten og gebyrene. Renten avhenger av hvor mye egenkapital du har og om du kvalifiserer til de beste betingelsene. Tallene nedenfor er Nordeas oppgitte priser på nye billån og kan endre seg over tid, så sjekk alltid dagsaktuelle satser før du søker.
Renter
De laveste rentene gjelder Premium-kunder og medlemmer av enkelte forbund (blant andre Econa, NITO, Unio, YS og NAL). Standardkunder betaler litt høyere. Rentene er flytende, det vil si at de kan gå opp eller ned i takt med rentenivået i markedet:
- 35 % egenkapital eller mer: fra 6,35 % nominell / 8,16 % effektiv rente (beste betingelser).
- 20–35 % egenkapital: fra 7,05 % nominell / 8,91 % effektiv rente.
- Under 20 % egenkapital: fra 8,05 % nominell / 9,99 % effektiv rente.
Et konkret eksempel fra Nordea: et lån på 150 000 kroner over 5 år med 6,35 % nominell rente (8,16 % effektiv) gir en lånekostnad på 31 937 kroner, slik at totalbeløpet du betaler tilbake blir 181 937 kroner. Renten påvirkes i stor grad av det generelle rentenivået, som igjen styres av Norges Bank og styringsrenten.
Gebyrer
I tillegg til renten kommer en rekke gebyrer. Disse legges oftest inn i den effektive renten, men det er greit å kjenne dem enkeltvis:
- Etableringsgebyr: 2 500 kroner (2 200 kroner for Premium-kunder).
- Termingebyr: 65 kroner per innbetaling.
- Tinglysing: 1 417 kroner på papir eller 983 kroner elektronisk.
- Bytte av sikkerhet: 1 500 kroner.
- Betalingsforsikring (valgfritt): 8,00 % av den månedlige terminen.
- Finansieringsbevis: 0 kroner, gyldig i 3 måneder.
Både etableringsgebyr og termingebyr spiser av det du eventuelt sparer på en lav rente. Å forhandle ned eller sammenligne gebyrer er en av de mest undervurderte måtene å redusere kostnadene på et lån på.
Lån med bil som sikkerhet – hva betyr salgspant?
Et billån er et lån med sikkerhet, og det er nettopp derfor renten er lavere enn på et usikret forbrukslån. Sikkerheten etableres som et salgspant i bilen. Salgspant betyr at banken har pant i selve kjøretøyet: betaler du ikke ned lånet som avtalt, kan banken kreve bilen solgt for å få igjen pengene sine.
Fordi lånet knyttes til bilen, utbetaler Nordea pengene direkte til selger eller forhandler ved kjøp. Banken garanterer samtidig at bilen overtas uten andre heftelser: et eventuelt eksisterende lån hos selger innfris først, og resten utbetales til selgeren. Dette kalles «trygt oppgjør» og er inkludert ved billån. For deg som kjøper betyr det at du ikke risikerer å overta en bil med skjult gjeld.
Den praktiske konsekvensen av salgspant er at bilen i realiteten fungerer som bankens garanti helt til lånet er nedbetalt. Du eier bilen og kan bruke den fritt, men du kan ikke selge den uten å gjøre opp lånet først.
Hvem kan få billån, og hvordan søker du?
For å få billån må du ha stabil inntekt og bestå bankens kredittvurdering. Eksisterende gjeld hindrer ikke i seg selv at du kan søke, men påvirker hvor mye du får låne. Er dere to om kjøpet, kan en medlåntaker (ektefelle, samboer eller registrert partner) øke sjansen for å få lånebeløpet dere ønsker. Får du avslag, kan det lønne seg å forstå hvorfor lånesøknaden ikke blir godkjent før du prøver på nytt.
Selve søknadsprosessen hos Nordea foregår digitalt og i disse trinnene:
- Bruk lånekalkulatoren for å få et låneforslag og send inn søknaden.
- Legg inn opplysninger om bilen under «Mine lånesøknader» når du har funnet den.
- Signer lånedokumentene digitalt. De samme dokumentene brukes til digital tinglysing av bilen.
- Hent bilen. Nordea betaler selgeren samme dag, mens din egen egenfinansiering betaler du selv.
Et finansieringsbevis er gratis og gyldig i tre måneder. Det kan være lurt å hente dette før du forhandler, slik at du vet nøyaktig hvor mye du har å rutte med.
Billån sammenlignet med andre banker
Fordi Gjensidige billån i realiteten er et Nordea-lån, bør du alltid sammenligne det med tilbud fra andre banker før du signerer. Nedenfor er en oversikt over noen aktører i det norske markedet. Tallene er veiledende og hentet fra bankenes egne sider; kontroller alltid gjeldende vilkår og renter direkte hos långiver.
| Bank | Maks finansiering | Maks nedbetalingstid | Sikkerhet |
|---|---|---|---|
| Nordea (Gjensidige) | Inntil 100 % | 10 år | Salgspant |
| SpareBank 1 | Inntil 100 % (ingen krav om egenkapital) | 10 år | Salgspant |
| Santander | Opptil 100 % | 10 år | Salgspant |
| Handelsbanken | Inntil 80 % | 8 år | Salgspant |
| DNB | Varierer (kampanjerente på billån) | Opptil 10 år | Salgspant |
Hovedpoenget er at vilkårene ligner hverandre, men at renten og gebyrene kan variere mye avhengig av egenkapital og din samlede økonomi. Å innhente tilbud fra flere banker koster ingenting og kan spare deg for titusener over lånets løpetid. Mange glemmer samtidig at bil koster mer enn selve lånet – det kan lønne seg å sjekke om du kan få billigere forsikring på bilen samtidig.
Billån eller forbrukslån til bilkjøpet?
Et billån er nesten alltid rimeligere enn et forbrukslån når du skal kjøpe bil. Forskjellen ligger i sikkerheten: fordi billånet har salgspant i bilen, tar banken lavere risiko og kan tilby lavere rente. Et forbrukslån er usikret, og renten ligger derfor ofte flere prosentpoeng høyere – gjerne mellom 10 og 20 % effektivt.
Det finnes likevel situasjoner der folk vurderer forbrukslån til bilkjøp. Det gjelder typisk svært rimelige bruktbiler, biler som er for gamle til å kvalifisere til billån, eller tilfeller der du ikke vil at kjøretøyet skal båndlegges med pant. I de aller fleste tilfeller lønner det seg likevel å velge billån hvis bilen kvalifiserer, nettopp på grunn av renteforskjellen. Vil du sette deg grundigere inn i hva du bør vurdere, er oversikten over hva du bør tenke på når du trenger å låne penger et godt sted å begynne.
Fast eller flytende rente?
Billån hos Nordea har flytende rente, som følger det generelle rentenivået i markedet. Det betyr at terminbeløpet kan endre seg gjennom lånets løpetid – det går ned når rentene faller og opp når de stiger. Noen banker tilbyr fastrente på billån, men det er mindre vanlig og låser deg til én sats i en avtalt periode. For de fleste billånstakere er flytende rente det naturlige valget, men det forutsetter at du har litt slingringsmonn i budsjettet dersom rentene skulle øke.
Vanlige feil når du tar opp billån
Et billån er sjelden en dårlig idé i seg selv, men det er lett å gjøre feil som gjør lånet unødvendig dyrt. Her er de vanligste:
- Å stirre seg blind på den månedlige terminen. En lav månedskostnad skyldes ofte lang løpetid, som gir langt høyere totalkostnad fordi du betaler renter lenger.
- Å velge 100 % finansiering uten grunn. Har du oppsparte midler, gir egenkapital lavere rente. Lån alt bare hvis du faktisk må.
- Å ikke sammenligne. Mange søker hos én bank og takker ja til første tilbud. Innhent minst to–tre tilbud.
- Å glemme gebyrene. Etablerings- og termingebyr kan utligne en tilsynelatende lav rente. Se alltid på den effektive renten.
- Å låne mer enn bilen er verdt over tid. Biler synker i verdi. Blir løpetiden for lang, kan du skylde mer enn bilen er verdt.
- Å undervurdere de løpende kostnadene. Forsikring, service, dekk og drivstoff kommer i tillegg til låneterminen.
Et godt utgangspunkt er å sette opp et budsjett som tar høyde for alle bilkostnadene, ikke bare selve lånet. Flere sparetips kan frigjøre penger til egenkapital, slik at du både låner mindre og får lavere rente.
Hvem passer Gjensidige billån for?
Gjensidige billån – altså et Nordea-billån via Gjensidiges kundefordeler – passer best for deg som skal kjøpe en ny eller relativt ny bil og ønsker en kjent, regulert bank med digital søknadsprosess. Er du allerede Nordea Premium-kunde eller medlem av et av de aktuelle forbundene, kan du få de laveste rentene, noe som styrker tilbudet ytterligere.
For deg uten egenkapital er muligheten for inntil 100 % finansiering nyttig, men husk at det gir høyere rente. Skal du kjøpe en eldre bruktbil eller refinansiere et eksisterende billån, bør du undersøke andre tilbydere, siden Nordea ikke tilbyr refinansiering av billån og veteranbiler krever 20 % egenkapital. Som alltid er det den samlede kostnaden – rente pluss gebyrer – som avgjør om dette er riktig lån for akkurat deg.
Ansvarsfraskrivelse
Denne artikkelen er kun til informasjon og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Renter, gebyrer og vilkår kan endre seg, og de endelige betingelsene avgjøres av banken etter en individuell kredittvurdering. Et billån er et lån med sikkerhet, og manglende betaling kan føre til at bilen tvangsselges og at du havner i Gjeldsregisteret. Lån aldri mer enn du har råd til å betale tilbake. Trenger du nøytral informasjon om lån og dine rettigheter, finner du det hos Forbrukerrådet og Finanstilsynet. Kontroller alltid dagsaktuelle vilkår hos långiver før du søker.
Kilder
Vanlige spørsmål (FAQ)
Er Gjensidige billån det samme som et Nordea-billån?
Ja, i praksis. Gjensidige solgte bankvirksomheten sin til Nordea i 2019 og tilbyr i dag billån gjennom et samarbeid med Nordea. Det er Nordeas vilkår, renter og kredittvurdering som gjelder, og Nordea som er långiver.
Kan jeg få billån uten egenkapital?
Ja, det er mulig med inntil 100 % finansiering. Men jo mindre egenkapital du stiller med, desto høyere blir renten. Nedbetalingstid over 8 år bør dessuten kombineres med minst 10 % egenkapital.
Hvor lang kan nedbetalingstiden være?
Du kan få inntil 10 års nedbetalingstid. Husk at lengre løpetid gir lavere månedlig termin, men høyere samlet rentekostnad over tid.
Hva er salgspant?
Salgspant betyr at banken har pant i selve bilen som sikkerhet for lånet. Betaler du ikke ned lånet som avtalt, kan banken kreve bilen solgt for å dekke kravet sitt. Det er denne sikkerheten som gjør billån rimeligere enn usikrede lån.
Hvilke gebyrer må jeg regne med?
Du betaler blant annet et etableringsgebyr på 2 500 kroner (2 200 for Premium), et termingebyr på 65 kroner per innbetaling og tinglysingskostnader. Se alltid på den effektive renten, som inkluderer de fleste gebyrene.