Å spare penger handler sjelden om å nekte seg alt, men om å gjøre smartere valg med pengene du allerede bruker. De fleste av oss lever i et forbrukersamfunn der det er lett å bruke og vanskelig å legge til side. Likevel er en økonomisk buffer noe du kommer til å bli svært glad for den dagen noe uforutsett skjer – enten det er en vaskemaskin som ryker eller en bil som må på verksted.
I denne guiden går vi gjennom de mest effektive metodene for å spare penger i Norge: budsjett, automatisk sparing, oppbygging av buffer, gjenbruk og kutt i de faste utgiftene. Målet er ikke flest mulig tips, men å vise deg hvilke metoder som faktisk flytter mest penger – og hvordan du setter dem i gang uten at hverdagen blir kjedeligere. Trenger du en bredere oversikt etterpå, har vi også en komplett guide til å spare penger.
Viktige punkter
- Spar «først»: sett opp et fast, automatisk trekk til en egen sparekonto dagen etter lønn.
- Budsjett gir oversikt – uten oversikt vet du ikke hvor du kan kutte.
- De store innsparingene ligger i faste utgifter som strøm, forsikring, mobil og lån.
- Bygg en buffer på én til tre månedslønner før du sparer til ferie og andre mål.
- Kjøp mer brukt via Finn.no og Tise – det sparer både penger og miljø.
- Innskudd på sparekonto er sikret inntil to millioner kroner per bank gjennom innskuddsgarantien.
Hva betyr det egentlig å spare penger?
Å spare penger betyr å sette til side en fast del av inntekten, ikke bare å kutte en utgift i ny og ne. Det er en viktig forskjell. Når du kutter en utgift – for eksempel bytter til et billigere mobilabonnement – frigjør du penger. Men pengene blir ikke til sparing før de faktisk flyttes til en konto du ikke rører i det daglige. Mange opplever at «de sparte pengene» forsvinner i andre kjøp nettopp fordi dette siste steget mangler.
De beste sparemetodene kombinerer derfor to ting: de frigjør penger ved å redusere unødvendige kostnader, og de sikrer at det frigjorte beløpet automatisk havner trygt på en sparekonto. Resten av denne artikkelen er bygget rundt begge delene.
Start med et budsjett – oversikt er grunnmuren
Et budsjett er grunnmuren i all sparing, fordi du ikke kan kutte utgifter du ikke vet at du har. Et budsjett er rett og slett en oversikt over hva som kommer inn og hva som går ut hver måned. Den første måneden kan du notere alt du kjøper og hva det koster. Når du ser tallene svart på hvitt, blir det tydelig hvor fort små summer blir store.
Mange blir overrasket over hvor mye som går til abonnementer de knapt bruker, impulskjøp og daglige småutgifter som kaffe på vei til jobb. Et konkret eksempel: en kaffe til 45 kroner hver arbeidsdag blir rundt 900 kroner i måneden, eller over 10 000 kroner i året. Tar du med egen termos hjemmefra, sparer du mesteparten av dette uten å gi slipp på selve kaffen.
Slik lager du et enkelt budsjett
En enkel og mye brukt budsjettmetode er 50/30/20-regelen. Den deler inntekten din etter skatt i tre deler: 50 prosent til nødvendige utgifter (bolig, mat, strøm, transport), 30 prosent til det du ønsker deg (fritid, restaurant, reiser) og 20 prosent til sparing og nedbetaling av gjeld. Regelen er ikke en fasit, men et godt utgangspunkt som gjør det lett å se om sparingen får nok plass.
Du trenger ingen avansert programvare for å komme i gang – et vanlig regneark eller en gratis budsjettmal holder lenge. Det viktigste er at du faktisk fyller den ut. Vil du ha en grundigere innføring, viser vi steg for steg hvordan du kan lage og følge et husholdningsbudsjett.
Vanlig feil: budsjett uten oppfølging
Den vanligste feilen er å lage et budsjett én gang og så aldri se på det igjen. Et budsjett virker bare hvis du sammenligner det med den faktiske bruken, gjerne én gang i måneden. Da oppdager du om du har satt urealistiske tall, og du ser raskt hvilke poster som sklir ut. Sjekk nettbanken jevnlig, så fanger du opp glemte abonnementer og unødvendige gebyrer før de får løpe i månedsvis.
Automatisk sparing – metoden som faktisk virker
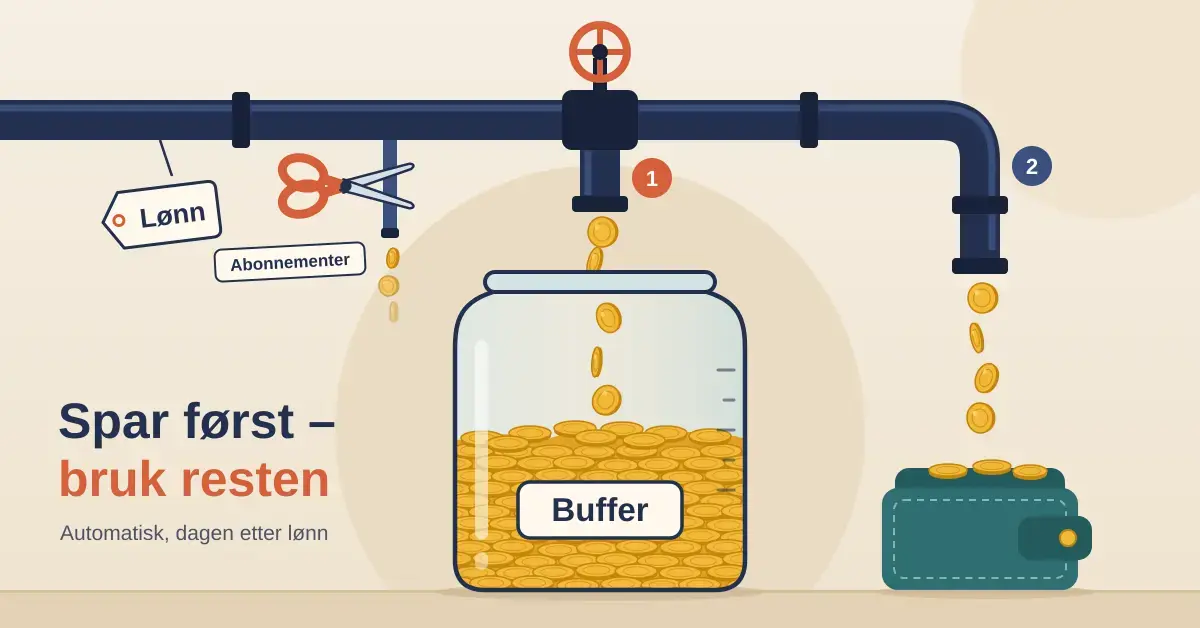
Den mest effektive sparemetoden er å fjerne beslutningen helt ved å automatisere sparingen. Så lenge du må bestemme deg hver måned for å sette av penger, taper sparingen ofte mot alt annet du kunne brukt pengene på. Setter du derimot opp et fast trekk, sparer du «først» – før pengene rekker å bli en del av forbruket.
Fast månedlig overføring
Det enkleste og tryggeste grepet er en fast månedlig overføring til en egen sparekonto, helst dagen etter at lønnen kommer. Bruk en konto med god rente som du ikke har koblet til betalingskortet, slik at terskelen for å ta av pengene blir høyere. I 2026 har rentenivået vært relativt høyt – styringsrenten lå på 4,25 prosent i august 2026 – noe som gjør en vanlig høyrentekonto mer verdt enn på mange år. Hvordan styringsrenten fra Norges Bank settes, påvirker direkte hvilken rente banken din tilbyr.
Penger på en vanlig bankkonto i Norge er dessuten dekket av innskuddsgarantien gjennom Bankenes sikringsfond, som sikrer inntil to millioner kroner per kunde per bank dersom banken skulle gå konkurs. Det gjør sparekonto til et av de tryggeste stedene å oppbevare bufferen din.
Rundingssparing og mikrosparing
Rundingssparing gjør sparing nesten umerkelig ved å runde opp hvert kjøp til nærmeste tier eller tjuekroning og flytte differansen til sparing. Betaler du 48 kroner for noe, trekkes for eksempel 2 kroner ekstra til sparekontoen. Hver enkelt overføring er liten, men summen over et år blir fort flere tusen kroner. Mange banker har i dag denne funksjonen innebygd i sin egen mobilbank, sammen med «sparemål» der du kan opprette egne potter til ferie, oppussing eller bil.
Er spareappene trygge?
Trygg automatisk sparing krever at pengene havner et sted med norsk innskuddsgaranti og uten skjulte kostnader. Flere frittstående spareapper har de siste årene endret forretningsmodell – noen krever at du oppretter konto i en utenlandsk bank eller tar en fast månedsavgift for selve sparekontoen. Les derfor alltid vilkårene før du binder sparepengene dine til en app. For de fleste er bankens egne spare- og rundingsfunksjoner et like effektivt og mer oversiktlig alternativ.
Bygg en buffer før du sparer til noe gøy
Før du sparer til ferie eller andre mål, bør du bygge en økonomisk buffer som tåler uforutsette utgifter. Forbrukerrådet anbefaler en reserve tilsvarende én til to månedslønner etter skatt for folk flest. Har du stram økonomi eller flere faste forpliktelser som barn, bil og bolig, bør du sikte mot to til tre månedslønner.
For unge med full jobb og egen bolig anbefaler DNB en buffer på rundt 10 000 til 15 000 kroner som et første mål. Poenget med bufferen er at du slipper å ta opp dyre forbrukslån eller bruke kredittkort når vaskemaskinen ryker. Når bufferen står trygt på konto, kan du begynne å spare til det morsomme – og en konkret, motiverende sparegris, som drømmeferien, gjør det mye lettere å holde ut. Er du tidlig i tjueårene, har vi egne råd om hvordan du sparer best som ung.
Kjøp mer brukt – sirkulærøkonomi som sparer tusenvis
Å kjøpe brukt er en av de raskeste måtene å kutte store utgifter på, samtidig som det er bra for miljøet. Det er en illusjon at alt vi kjøper må være nytt. I dag finnes det aller meste brukt, og noen ganger finner du til og med nye varer som selges til bruktpris fordi pakningen er åpnet.
Finn.no er Norges største markedsplass for brukte klær, møbler og gjenstander, og her finner du i tillegg mange ting som gis bort helt gratis. Appen Tise er populær for brukte klær og mote. Også innen interiør er gevinsten stor: en nesten ubrukt sofa fra en bruktbutikk kan fort bli tusenvis av kroner billigere enn en tilsvarende ny. Det samme gjelder småbord, pyntegjenstander og servise.
Kutt de faste utgiftene – her ligger de store summene
De største innsparingene ligger som regel i de faste, tilbakevendende utgiftene, ikke i de daglige småkjøpene. En gjennomgang av strøm, forsikring, mobil, bank og transport én gang i året kan fort frigjøre flere tusen kroner uten at du merker noen forskjell i hverdagen. Her er de postene som oftest gir mest igjen:
- Strøm: Siden 1. oktober 2025 kan husholdninger velge Norgespris, en fast strømpris på 50 øre per kilowattime inkludert merverdiavgift for strømmen til primærboligen. Ordningen erstatter den ordinære strømstøtten for dem som velger den. Vurder hva som lønner seg for ditt forbruk, og husk at nettleie og strømleverandørens påslag kommer i tillegg.
- Forsikring: Forsikringspremier øker ofte automatisk hvert år. Innhent nye tilbud og slå sammen forsikringer hos samme selskap for samlerabatt. Se hvordan du kan senke forsikringsutgiftene.
- Mobil og internett: Mange betaler for mer data enn de bruker. Å bytte mobilabonnement tar noen minutter og kan spare deg for flere hundre kroner i måneden.
- Lån og gjeld: Dyr gjeld som kredittkort og forbrukslån spiser opp sparemuligheten din. Det kan lønne seg å refinansiere dyr gjeld til lavere rente.
- Mat: Matbudsjettet er fleksibelt og lett å påvirke med planlegging og handleliste. Vi har egne tips til hvordan du kan spare penger på mat.
Transport er en annen post det er mulig å kutte i. Norge har god samferdsel og infrastruktur, men det kan likevel bli dyrt å reise med buss, tog og trikk. Et godt tips er å kjøpe månedskort i stedet for enkeltbilletter. Vet du at du vil bruke kollektivtrafikken hele året, lønner et årskort seg som regel mest – i mange tilfeller betaler du da for rundt ti av tolv måneder, men kan reise hele året.
Underholdning er den posten folk kutter mest ulikt, rett og slett fordi vi liker ulike ting. For noen er et besøk på en side som SpillGuide.com det som gjør dagen bedre, for andre er det sport, kino eller teater. Poenget er ikke å kutte ut alt du har glede av, men å få oversikt over hvor mye du faktisk bruker, slik at du kan velge bevisst. Trenger du flere konkrete grep, har vi samlet mange sparetips for 2026 og en gjennomgang av hvordan du kan redusere de faste kostnadene med flere tusen kroner i året.
Vanlige feil når folk prøver å spare
De fleste som mislykkes med sparing, gjør én av noen få gjennomgående feil. Å kjenne dem gjør det lettere å unngå dem:
- Du sparer «det som blir igjen». Hvis du venter til slutten av måneden, er det sjelden noe igjen. Spar først, bruk resten.
- Du kutter alt på én gang. Et altfor stramt budsjett holder sjelden lenge. Start med noen få, store poster og la vanen få satt seg.
- Du jager småbeløp og glemmer de store. Det hjelper lite å spare på kaffe hvis du betaler for mye for strøm, forsikring og lån.
- Du har ingen buffer. Uten buffer ender uforutsette utgifter ofte på dyrt kredittkort, som spiser opp det du har spart.
- Du følger ikke opp. Sparing er en vane, ikke en engangshandling. Sett av noen minutter i måneden til å sjekke hvordan det går.
Hvilken sparemetode passer for deg?
Den beste sparemetoden er den du faktisk klarer å holde fast ved over tid. Har du dårlig oversikt, bør du begynne med budsjett. Sliter du med å få satt av penger, er automatisk trekk det viktigste grepet. Har du dyr gjeld, gir nedbetaling av den ofte bedre «avkastning» enn sparing. Tabellen under oppsummerer hvem de ulike metodene passer best for.
Sammenligning
| Sparemetode | Innsats | Passer best for |
|---|---|---|
| Budsjett (f.eks. 50/30/20) | Middels – krever oppfølging | Deg som mangler oversikt over hvor pengene går |
| Fast månedlig trekk | Lav – settes opp én gang | Deg som sliter med å få satt av penger |
| Rundingssparing / mikrosparing | Svært lav | Deg som vil spare umerkelig, i tillegg til fast trekk |
| Kutt i faste utgifter | Middels – årlig gjennomgang | Deg som vil frigjøre størst beløp raskt |
| Kjøpe brukt | Lav til middels | Deg som handler mye klær, møbler og utstyr |
| Nedbetaling av dyr gjeld | Middels | Deg som har kredittkortgjeld eller forbrukslån |
For de fleste er svaret å kombinere flere metoder: et budsjett for oversikt, et fast trekk for selve sparingen, og en årlig gjennomgang av de faste utgiftene for å frigjøre mer å spare av. Det handler, enkelt sagt, om å gjøre andre valg som gir deg den samme gode følelsen – til en lavere pris.
Friskrivning
Denne artikkelen gir generell informasjon om personlig økonomi og sparing, og er ikke individuell økonomisk rådgivning. Renter, priser, offentlige ordninger og vilkår kan endres – sjekk alltid tallene hos banken din og offisielle kilder før du tar beslutninger. Beløp og eksempler er ment som illustrasjon.
Pengespill og annen underholdning nevnes her kun som eksempler på forbruksposter du bør ha oversikt over. Pengespill er underholdning med risiko for tap, ikke en måte å spare eller tjene penger på. Opplever du at pengespill går ut over økonomien, kan du kontakte Hjelpelinjen for spilleavhengige på 800 800 40.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye bør jeg spare hver måned?
En vanlig tommelfingerregel er å spare rundt 20 prosent av inntekten etter skatt, slik 50/30/20-regelen legger opp til. Er det for mye nå, er det bedre å starte med et mindre, fast beløp du klarer å holde fast ved, og heller øke det etter hvert. Det viktigste er at sparingen er regelmessig og automatisk.
Bør jeg betale ned gjeld eller spare først?
Dyr gjeld som kredittkort og forbrukslån har som regel langt høyere rente enn du får på en sparekonto, så å nedbetale slik gjeld lønner seg vanligvis mest. Unntaket er en liten buffer: ha noen tusen kroner tilgjengelig først, slik at du ikke må låne dyrt igjen ved uforutsette utgifter.
Hvor stor bør bufferen min være?
Forbrukerrådet anbefaler én til to månedslønner etter skatt for folk flest, og to til tre månedslønner hvis du har stram økonomi eller faste forpliktelser som barn, bil og bolig. For unge med full jobb anbefaler DNB rundt 10 000 til 15 000 kroner som et realistisk første mål.
Er pengene mine trygge på en sparekonto?
Ja. Innskudd i norske banker er dekket av innskuddsgarantien gjennom Bankenes sikringsfond med inntil to millioner kroner per kunde per bank. Det gjør en sparekonto til et av de tryggeste stedene å oppbevare bufferen og kortsiktig sparing.
Hva er den enkleste måten å komme i gang med sparing på?
Det enkleste grepet er å opprette en egen sparekonto og sette opp et fast, automatisk trekk dit dagen etter lønningsdag. Da sparer du før pengene blir en del av forbruket, og du slipper å ta beslutningen på nytt hver måned. Begynn med et beløp du knapt merker, og øk det gradvis.