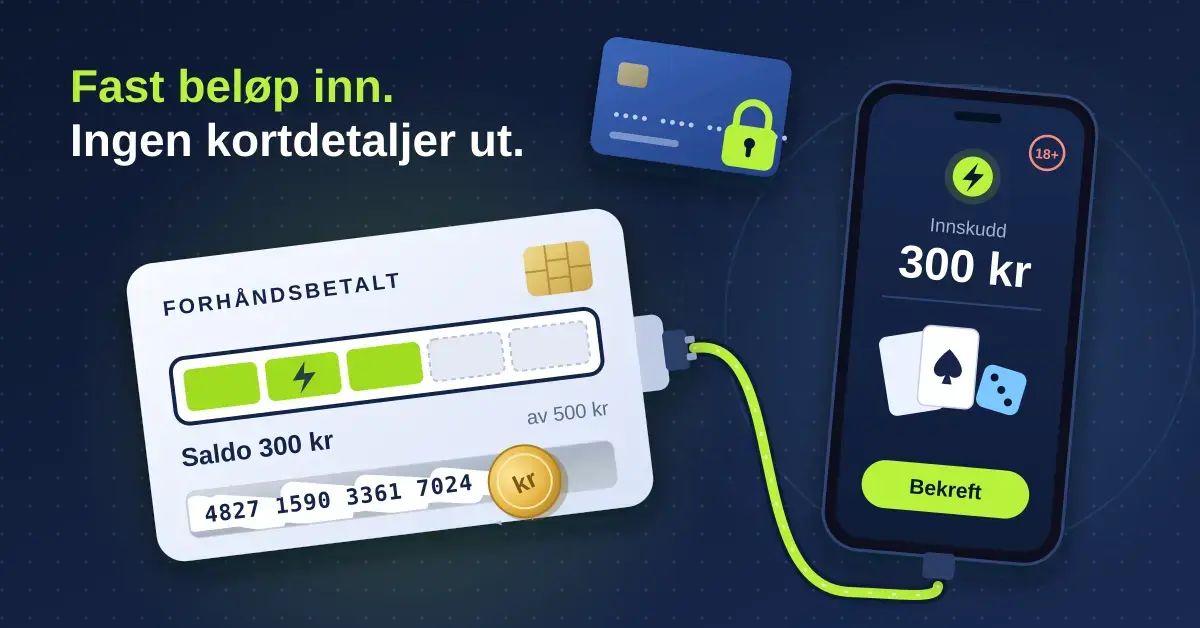
Forhåndsbetalte kort dukker ofte opp i diskusjoner om betaling hos nettcasinoer og oddssider, fordi de lar deg sette inn et fast beløp uten å oppgi ordinære bankkortopplysninger. Men hvordan fungerer de egentlig, hva koster de, og hvilke av dem er i praksis tilgjengelige fra Norge? Denne guiden går gjennom de mest kjente kortene, oppdaterer informasjonen som har endret seg de siste årene, og forklarer hvilke norske regler du må kjenne til før du i det hele tatt vurderer å bruke dem.
Markedet for betalingsmetoder er stort, og nye løsninger kommer og går. Noen lesere ser etter forhåndsbetalte kort fordi de er skeptiske til å dele kortnummeret sitt med en spillside. Andre leter etter velkomsttilbud som gratis penger uten innskudd. Det er verdt å huske at slike bonuser alltid har omsetningskrav og vilkår, og at de ikke er en inntektskilde – de endrer ikke den matematiske fordelen spillselskapet har. Denne artikkelen tar ikke stilling til om du bør spille, men forklarer saklig hvordan kortene er bygget opp.
Viktige punkter
- Forhåndsbetalt = begrenset beløp: du kan bare bruke det du har lastet på, uten kreditt eller overtrekk.
- Norske regler er avgjørende: kun Norsk Tipping og Norsk Rikstoto har lisens, og forbudet mot betalingsformidling kan blokkere innskudd til uregulerte sider.
- Tilgjengelighet varierer sterkt: flere kjente kort (Play+, OneVanilla) er laget for USA/Canada og er ikke reelle alternativer fra Norge.
- Statusen endrer seg: American Express-prepaid er avviklet (2026), og EcoPayz heter nå Payz.
- Gebyrer og uttak: se opp for service- og inaktivitetsgebyrer, og vit at mange kort ikke støtter uttak av gevinster.
- Spill ansvarlig: ingen betalingsmetode endrer spillselskapets fordel – spill aldri for lånte penger.
Hva er et forhåndsbetalt kort?
Et forhåndsbetalt kort er et betalingsmiddel du laster med penger på forhånd, og som du bare kan bruke opp til dette beløpet. Til forskjell fra et vanlig debetkort er det ikke knyttet til bankkontoen din, og til forskjell fra et kredittkort gir det ingen kreditt. Når saldoen er brukt opp, stopper kortet. Det finnes i flere former: fysiske plastkort, virtuelle kort som bare består av et kortnummer på skjermen, og «vouchere» – en papirlapp eller kvittering med en kode du taster inn.
Fordelen folk oftest trekker fram er kontroll og personvern: du eksponerer ikke den ordinære kontoen din, og du kan ikke bruke mer enn du har lastet på. Ulempen er gebyrer, at saldoen kan være vanskelig å ta ut igjen, og at mange av kortene er laget for bestemte land eller markeder. Et kort fullt av penger du ikke får brukt der du vil, er lite verdt – derfor er tilgjengelighet det viktigste du bør sjekke.
Forhåndsbetalte kort og de norske spillreglene
Dette er den viktigste delen av artikkelen, og den som oftest mangler i engelskspråklige oversikter. Pengespill på nett i Norge er regulert av enerettsmodellen: kun Norsk Tipping og Norsk Rikstoto har tillatelse til å tilby pengespill til nordmenn. Utenlandske nettcasinoer og oddssider har ikke norsk lisens, selv om de retter seg mot norske spillere. I 2023 trådte en ny, samlet pengespillov i kraft, som ga Lotteritilsynet flere virkemidler til å avdekke og sanksjonere tilbud og markedsføring uten norsk tillatelse.
I tillegg finnes et forbud mot betalingsformidling. Det innebærer at norske banker og betalingsforetak ikke har lov til å formidle innskudd eller gevinster til spillselskaper som mangler norsk tillatelse. I praksis håndheves dette blant annet ved at korttransaksjoner som er merket med den internasjonale bransjekoden for pengespill (MCC 7995) blir blokkert av kortutsteder. Forbudet retter seg mot bankene, ikke mot spilleren direkte, men det betyr at mange betalinger til uregulerte sider stoppes.
Forhåndsbetalte kort markedsføres av og til som en måte å omgå dette på. Det er en vesentlig grunn til å være forsiktig: et kort som «funker» i dag kan slutte å fungere, og du kan risikere å sitte igjen med penger som er vanskelige å få tilbake. Vil du spille trygt og lovlig fra Norge, er det klart enkleste å bruke en aktør med norsk tillatelse. Les gjerne mer om hvordan Norsk Tipping og enerettsmodellen fungerer, og om hvordan du avgjør om et nettcasino er trygt og lovlig.
De mest kjente forhåndsbetalte kortene
Under går vi gjennom ti kjente kort og tjenester. For hvert av dem forklarer vi hva det er, hvordan det brukes, hva det koster og hvor tilgjengelig det er. Statusen endrer seg stadig, så sjekk alltid den offisielle siden før du stoler på detaljene.
1. Visa Prepaid Card
Et Visa Prepaid Card er et forhåndsbetalt kort som bærer Visa-logoen, men som utstedes av banker og betalingsforetak – ikke av Visa selv. Du kan få engangs-gavekort eller kort som kan lastes på nytt. Siden du bare kan bruke opp til saldoen, slipper du overtrekk. Det finnes mange varianter avhengig av utsteder og land, og utvalget som faktisk selges i Norge er begrenset. Om et bestemt Visa-prepaidkort kan brukes hos en gitt spillside, avhenger av både utsteder og kortets bruksvilkår.
2. American Express forhåndsbetalt kort
Her er en viktig oppdatering: American Express tilbyr ikke lenger forbrukerrettede forhåndsbetalte kort. Selskapets prepaid-produkter Serve og Bluebird ble avviklet, og de siste kontoene ble stengt i juni 2026. Eldre guider som anbefaler «American Express Prepaid Card» til nettspill er altså utdaterte. Amex finnes fortsatt som kredittkortutsteder, men et forhåndsbetalt Amex-kort er ikke et reelt alternativ i dag.
3. Play+
Play+ er en forhåndsbetalt kontoløsning som driftes av Sightline Payments og utstedes gjennom amerikanske banker (blant andre Sutton Bank og GBank), med innskuddsgaranti via FDIC på vanlige vilkår. Produktet er laget for det regulerte amerikanske markedet og er knyttet til lisensierte amerikanske oddssider og casinoer. Det er med andre ord ikke tilgjengelig for norske spillere, og operatørene som eldre artikler nevnte i tilknytning til Play+ har siden endret seg i USA. Ta det med som bakgrunn, ikke som et alternativ fra Norge.
4. Neteller og Net+
Neteller er i første rekke en e-lommebok, altså en digital konto du fyller opp og betaler fra, eid av Paysafe-konsernet. I tilknytning til lommeboken finnes Net+ – et forhåndsbetalt Mastercard i fysisk og virtuell form. Et virtuelt kort lar deg betale uten å oppgi den ordinære kontoinformasjonen din. Net+-kortet tilbys i dag i hovedsak i EØS og Storbritannia, og vilkår og gebyrer varierer. Som alltid gjelder de norske betalingsreglene uansett hvilken lommebok som står bak.
5. Paysafecard
Paysafecard er en voucher-løsning, også den eid av Paysafe. Hvert kort har en 16-sifret PIN-kode du bruker til å betale, uten å måtte opprette konto for enkle kjøp. Du kjøper det i kiosker og andre utsalgssteder eller hos nettforhandlere, og du kan sjekke saldoen på Paysafecards nettsted. I Norge selges det typisk i verdier fra rundt 100 kroner opp til 1 000 kroner, avhengig av forhandler. Vær oppmerksom på gebyrer: uregistrerte kort belastes et månedlig servicegebyr etter en periode, og registrerte kort kan få inaktivitetsgebyr etter 12 måneder uten bruk.
6. Skrill
Skrill er en annen e-lommebok i Paysafe-familien, med et tilhørende forhåndsbetalt Mastercard. Vær oppmerksom på at Skrill- og Neteller-prepaidkortene ble trukket fra over 100 land allerede i 2016; kortene finnes nå i hovedsak i EØS og Storbritannia. Selve lommeboken kan du opprette på nett og bruke til å sende og motta penger. Opplysninger om fysiske kort, leveringstid og gebyrer bør du bekrefte direkte hos Skrill, siden tilgjengeligheten varierer fra land til land.
7. Neosurf
Neosurf er en voucher du kan kjøpe i butikker, på bensinstasjoner og hos nettforhandlere, og som kobles til en eventuell myNeosurf-lommebok. Her er en viktig detalj for norske lesere: vanlige Neosurf-koder kan ifølge forhandlere ikke brukes på norskrettede spillsider på grunn av regelverket, og det finnes egne NOK-vouchere knyttet til bestemte tilbydere. Et inaktivitetsgebyr påløper dersom voucheren ikke brukes eller kontoen ikke logges inn på innenfor en gitt periode. Les vilkårene nøye før kjøp.
8. Payz (tidligere EcoPayz)
EcoPayz skiftet navn til Payz i 2023, så betegnelsen «ecoVirtualcard» er på vei ut av bruk. Payz er en e-lommebok med tilhørende Mastercard og virtuelle kortløsninger, regulert som utsteder av elektroniske penger i Storbritannia. Fordelen mange trekker fram er at du kan betale uten å sende økonomiske detaljer direkte til en spillside. Produkttilbud og tilgjengelige valutaer varierer mellom markeder, så sjekk hva som faktisk tilbys der du bor.
9. Flexepin
Flexepin er en voucher som fungerer etter samme prinsipp som Paysafecard: du kjøper et kort med en kode, taster inn koden og betaler, uten å oppgi personlig eller økonomisk informasjon. Nettsiden deres har en forhandlersøk som viser hvor du kan kjøpe Flexepin. Som med alle vouchere avhenger det av både spillsiden og av lokale regler om en betaling faktisk går gjennom.
10. Vanilla / OneVanilla
Vanilla-kortene, inkludert OneVanilla, er forhåndsbetalte gavekort (Visa eller Mastercard) som først og fremst selges i USA og Canada. Et viktig forbehold: mange gavekort sperrer transaksjoner merket med bransjekoden for pengespill, slik at de ikke går gjennom hos spillsider i det hele tatt. Kombinert med at produktet er rettet mot det nordamerikanske markedet, er dette lite relevant som betalingsmiddel fra Norge. Ta det med som bakgrunn.
Sammenligning
| Kort / tjeneste | Type | Tilgjengelig fra Norge | Merknad |
|---|---|---|---|
| Visa Prepaid Card | Forhåndsbetalt kort | Begrenset utvalg | Utstedes av banker/foretak, ikke av Visa selv |
| American Express | Tidligere prepaid (Serve/Bluebird) | Nei | Avviklet, kontoer stengt 2026 |
| Play+ | Forhåndsbetalt konto | Nei | USA-marked, FDIC via utstederbank |
| Neteller / Net+ | E-lommebok + kort | Delvis (EØS/UK) | Eid av Paysafe |
| Paysafecard | Voucher (16-sifret PIN) | Ja, ca. 100–1 000 kr | Inaktivitets-/servicegebyr |
| Skrill | E-lommebok + kort | Delvis (EØS/UK) | Prepaidkort trukket fra 100+ land i 2016 |
| Neosurf | Voucher | Begrenset | Vanlig kode kan ikke brukes på norskrettede spillsider |
| Payz (tidl. EcoPayz) | E-lommebok + kort | Delvis | Nytt navn fra 2023 |
| Flexepin | Voucher (16-sifret kode) | Begrenset | Forhandlersøk på nettsiden |
| Vanilla / OneVanilla | Forhåndsbetalt gavekort | Nei | USA/Canada; sperrer ofte pengespill |
Slik kommer du i gang hvis du vurderer et forhåndsbetalt kort
Rekkefølgen er enkel, men stegene er viktige. Det første du bør gjøre er å avklare om løsningen i det hele tatt er lovlig og praktisk tilgjengelig fra Norge, før du bruker penger på selve kortet.
- Sjekk lovligheten først. Spiller du hos en aktør uten norsk tillatelse, kan betalingen bli stoppet, og du har svakere forbrukervern.
- Velg type. Voucher (f.eks. Paysafecard, Flexepin, Neosurf), e-lommebok med kort (Neteller/Net+, Skrill, Payz) eller et generelt forhåndsbetalt Visa-kort.
- Kjøp eller last opp. Vouchere kjøpes i butikk eller på nett; e-lommebøker fylles fra bankkonto eller kort.
- Les gebyrene. Se særlig etter service-, inaktivitets- og uttaksgebyrer.
- Behold kvittering og kode. Mister du PIN-koden på en voucher, kan pengene være tapt.
Hvis hovedmålet ditt er personvern og budsjettkontroll, kan et vanlig debetkort med egen beløpsgrense, eller en separat konto du bare overfører et fast beløp til, gi mye av den samme tryggheten uten de ekstra gebyrene.
Vanlige feil og fallgruver
De fleste problemene med forhåndsbetalte kort oppstår ikke under spillet, men rundt det. Her er de feilene som går igjen.
- Å anta at et kort «alltid funker». Tilgjengelighet endres, og det som gikk gjennom i fjor kan være sperret i dag.
- Å overse gebyrene. Inaktivitets- og servicegebyrer kan spise opp en ubrukt saldo over tid.
- Å glemme at uttak er vanskelig. Mange forhåndsbetalte løsninger er laget for innbetaling, ikke for å ta ut gevinster – pengene kan bli «låst».
- Å bruke et kort beregnet på et annet land. Valuta, vekslingsgebyr og landssperrer kan gjøre kortet ubrukelig.
- Å prøve å omgå de norske betalingsreglene. Det gir dårligere forbrukervern og kan føre til blokkerte transaksjoner.
- Å jage tap. Et forhåndsbetalt kort begrenser hvor mye du kan sette inn om gangen – men å fylle det på igjen og igjen fjerner hele poenget med budsjettkontroll.
Sikkerhet og personvern
Det sterkeste personvernargumentet for forhåndsbetalte kort er at du ikke deler den ordinære bankkontoen din med spillsiden. Et virtuelt kort eller en voucher inneholder bare det beløpet du har lastet på, og et tapt eller stjålet kort kan derfor i verste fall koste deg saldoen – ikke tilgang til bankkontoen. Det er likevel ikke det samme som anonymitet: tjenestene har egne vilkår, og større kjøp eller registrerte kontoer krever ofte identifisering i tråd med hvitvaskingsregler.
Vær like kritisk til hvor du kjøper kortet som til selve kortet. Hold deg til offisielle forhandlere og tjenestenes egne nettsteder, og styr unna videresalg av koder på uoffisielle kanaler, der svindel er vanlig. Vil du lese mer om trygg betaling på mobil, har vi en egen gjennomgang av hvor trygt det er å spille på casino via mobil.
Hvem passer forhåndsbetalte kort for?
Forhåndsbetalte kort passer best for den som ønsker en fast, forhåndsbestemt beløpsgrense og vil holde spillkjøp adskilt fra hverdagsøkonomien. De egner seg dårlig for den som vil ta ut gevinster enkelt, som er følsom for gebyrer, eller som leter etter en lovlig snarvei rundt de norske reglene – en slik snarvei finnes ikke. Vurderer du odds eller casino, kan det være nyttig å lese om forskjellen på odds og casino før du velger betalingsmetode, og å sette deg inn i de strammere reglene for kredittkort og forbruksfinansiering i Norge, siden pengespill aldri bør finansieres med lånte penger.
Ansvarlig spill
Denne artikkelen er informasjon, ikke en oppfordring til å spille og ikke økonomisk rådgivning. Pengespill innebærer alltid risiko for tap, og over tid har spillselskapet den matematiske fordelen – ingen betalingsmetode, bonus eller «strategi» endrer dette. Spill aldri for mer enn du har råd til å tape, og aldri for lånte penger. Les gjerne hvorfor det er viktig å tenke på økonomien og ikke spille for mer enn du har råd til.
Opplever du at spill går ut over økonomi, søvn eller relasjoner, finnes det gratis og anonym hjelp. Hjelpelinjen (telefon 800 800 40) gir støtte til deg som har problemer med pengespill eller dataspill, og til pårørende. Lotteritilsynet er tilsynsmyndighet for pengespill i Norge, og lisensierte aktører må tilby mulighet for selvutestengelse og pauser. Bruk disse mulighetene aktivt dersom du kjenner at kontrollen glipper.
Referansekilder
- Regjeringen.no – Ny lov om pengespill
- Lotteri- og stiftelsestilsynet (Lotteritilsynet)
- KLP – Pengespill og betalingsformidling
- Hjelpelinjen – hjelp ved spilleproblemer
- Paysafe (Paysafecard, Neteller, Skrill)
- Sightline Payments – Play+
- Payz (tidligere EcoPayz)
- Neosurf
- FrequentMiler – American Express Bluebird og Serve avvikles
- Finextra – ecoCard/ecoPayz navnehistorikk
Vanlige spørsmål (FAQ)
Er forhåndsbetalte kort lovlige å bruke i Norge?
Selve kortene er lovlige betalingsmidler. Det som er regulert, er pengespill: bruker du et kort til å spille hos en aktør uten norsk tillatelse, gjelder forbudet mot betalingsformidling, og banker og kortutstedere kan blokkere transaksjonen. Spill hos norsk-lisensierte aktører er den trygge og lovlige veien.
Hvorfor blir innskuddet mitt noen ganger avvist?
De vanligste årsakene er at transaksjonen er merket med bransjekoden for pengespill og blokkeres, at kortet er laget for et annet land, at saldoen er for lav til å dekke beløp pluss gebyr, eller at spillsiden ikke støtter akkurat den betalingsmetoden. Sjekk vilkårene hos både kortutsteder og spillside.
Kan jeg ta ut gevinster til et forhåndsbetalt kort?
Ofte ikke. Mange forhåndsbetalte løsninger, særlig vouchere, er laget for innbetaling og støtter ikke uttak. E-lommebøker med tilhørende kort kan i noen tilfeller ta imot uttak, men dette varierer. Les alltid uttaksvilkårene før du velger metode.
Hva skjer med penger jeg ikke bruker opp?
Ubrukt saldo blir stående, men kan reduseres av service- eller inaktivitetsgebyrer over tid. Noen kort har utløpsdato. Mister du PIN-koden på en voucher, kan pengene i praksis være tapt, så oppbevar kode og kvittering trygt.
Er American Express forhåndsbetalt kort fortsatt et alternativ?
Nei. American Express har avviklet sine forbrukerrettede forhåndsbetalte produkter (Serve og Bluebird), med endelig stenging av kontoene i 2026. Guider som fortsatt anbefaler et Amex-prepaidkort til nettspill er utdaterte.