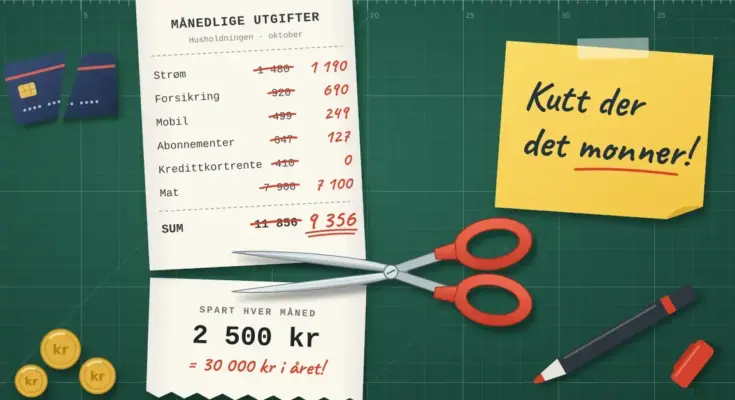
Å spare penger handler ikke om å nekte seg alt, men om å få mer igjen for hver krone du allerede bruker. I en tid med høy rente, dyr strøm og økte matpriser kan selv små grep gi flere tusen kroner ekstra i året – uten at hverdagen føles fattigere. Denne guiden samler de mest effektive måtene å kutte utgiftene på i Norge, forklart steg for steg for deg som vil begynne allerede i dag.
Viktige punkter
- Begynn med oversikt: sjekk forbruket i nettbanken og lag et budsjett før du kutter noe.
- De faste utgiftene gir mest: strøm, forsikring, mobil og lån bør gjennomgås minst én gang i året.
- Dyr gjeld først: å nedbetale kredittkort og forbrukslån slår som regel all annen sparing.
- Spar først, bruk resten: automatiser et fast trekk på lønningsdagen.
- BSU 2026: inntil 27 500 kr/år gir maks 2 750 kr i skattefradrag – kun hvis du ikke eier bolig og er til og med året du fyller 33.
- Strøm: velg mellom Norgespris (40 øre/kWh uten moms) og ordinær strømstøtte – du kan ikke ha begge samtidig.
Hva betyr det egentlig å spare penger?
Å spare penger betyr å bruke mindre enn du tjener, og å sette av differansen til noe som er viktigere for deg senere. Det er to hovedveier til målet: du kan øke inntekten, eller du kan redusere utgiftene. For de fleste er det raskest å kutte utgifter, fordi du ser resultatet med en gang og slipper å skatte av gevinsten slik du gjør av ekstra lønn.
Et nyttig skille går mellom faste og variable utgifter. Faste utgifter er regninger som kommer hver måned enten du bruker tjenesten eller ikke – strøm, forsikring, mobil, lån og abonnementer. Variable utgifter er det du bestemmer fra gang til gang, som mat, klær og fritid. De største og enkleste innsparingene ligger nesten alltid i de faste utgiftene, fordi du gjør jobben én gang og sparer hver eneste måned etterpå.
Hvorfor bør du begynne med oversikt?
Du kan ikke kutte utgifter du ikke vet at du har. Derfor er første steg alltid å skaffe seg oversikt over hvor pengene faktisk går. De fleste blir overrasket over hvor mye som forsvinner i glemte abonnementer, gebyrer og små kjøp som ikke står på noen huskeliste.
Logg deg inn i nettbanken og se på forbruket de siste tre månedene. De fleste banker sorterer automatisk utgiftene i kategorier som dagligvarer, transport og abonnement. Sett deretter opp et husholdningsbudsjett der du skriver ned inntekter, faste utgifter og et realistisk beløp til sparing. Et budsjett er ikke en tvangstrøye – det er rett og slett en plan for hva pengene skal gå til, slik at du slipper å lure i slutten av måneden.
Et godt mål er å avsette en fast sum til sparing samme dag du får lønn, før du begynner å bruke av resten. Da sparer du først og bruker det som er igjen, i stedet for å spare det lille som tilfeldigvis blir til overs.
Hvordan kutter du de faste utgiftene?
De faste utgiftene er den største spareposten for folk flest, og her ligger de mest lukrative grepene. Gå gjennom hver avtale minst én gang i året – ofte er du lojal mot et selskap som for lengst har sluttet å gi deg den beste prisen. En systematisk gjennomgang der du reduserer de faste kostnadene dine, kan fort frigjøre flere tusen kroner i året.
Strøm
Strøm er den utgiften som har svingt mest de siste årene. Fra oktober 2025 til og med 2026 kan norske husholdninger velge Norgespris, en frivillig, statlig fastpris på 40 øre per kWh uten moms (rundt 50 øre inkludert moms) for forbruk opp til 5 000 kWh i måneden. Alternativet er ordinær strømstøtte kombinert med en vanlig spot-, time- eller fastprisavtale. Du kan ikke ha både Norgespris og ordinær strømstøtte på samme målepunkt samtidig, så her lønner det seg å regne på hva som passer ditt forbruk og din landsdel.
Uansett hvilken ordning du velger: selve strømprisen er bare én del av regningen. Nettleie, avgifter og strømselskapets eget påslag kommer i tillegg, og et høyt påslag eller månedsgebyr kan spise opp gevinsten. Sammenlign derfor avtaler på de totale kostnadene, ikke bare kampanjeprisen de første månedene.
Forsikring
Forsikring er en av de enkleste postene å senke, fordi prisforskjellene mellom selskapene er store for akkurat samme dekning. Mange betaler også for dobbel dekning uten å vite det – for eksempel reiseforsikring både via kredittkortet og en egen polise. Innhent tilbud fra flere selskaper, samle gjerne polisene hos ett selskap for mengderabatt, og sjekk om du kan heve egenandelen mot lavere premie. Se vår egen guide til billigere forsikring for en full sjekkliste.
Mobil og internett
De fleste betaler for mer data enn de bruker. Sjekk det faktiske forbruket ditt de siste månedene, og velg en datapakke som matcher – ikke den største «for sikkerhets skyld». Du kan beholde mobilnummeret når du bytter operatør, og ofte halvere regningen ved å gå til et rimeligere merke på samme nett. Les mer om hvordan du kan bytte mobilabonnement uten å miste dekning.
Bank, lån og renter
Når renten er høy, er lånet ditt den dyreste utgiften du har. Norges Banks styringsrente lå på 4,5 prosent høsten 2026, og det slår rett inn i boliglånsrenten. Et par tideler lavere rente kan utgjøre tusenvis av kroner i året på et vanlig boliglån. Be banken din om et bedre tilbud, og vær konkret: fortell at du vurderer å flytte lånet. Har du dyr forbruksgjeld eller kredittkortgjeld, er nedbetaling eller refinansiering av denne nesten alltid det mest lønnsomme «sparetiltaket» du kan gjøre. Lær hvordan du kan sammenligne og bytte bank steg for steg.
Sparepotensial
| Område | Typisk grep | Mulig innsparing per år (anslag) |
|---|---|---|
| Strøm | Riktig avtale/Norgespris og lavt påslag | 1 000–5 000 kr |
| Forsikring | Bytte selskap og samle poliser | 1 000–4 000 kr |
| Mobil og internett | Riktig datapakke og rimeligere merke | 1 000–3 000 kr |
| Boliglån | Forhandle ned renten eller bytte bank | Flere tusen kr |
| Mat | Ukesmeny, storhandel og mindre matsvinn | 5 000–15 000 kr |
| BSU (skattefradrag) | Spare inntil 27 500 kr i året | Opptil 2 750 kr |
Beløpene er grove anslag og varierer med forbruk, bosted og utgangspunkt. Bruk dem som en pekepinn på hvor det er mest å hente.
Hvordan sparer du på mat og dagligvarer?
Mat er den største variable utgiften i de fleste husholdninger, og derfor en post der vanene dine virkelig teller. Du trenger ikke spise dårligere for å bruke mindre – du trenger bare å planlegge litt mer. Tre grep gir mest igjen: lag en enkel ukesmeny før du handler, skriv handleliste og hold deg til den, og handle gjerne én stor gang i uken i stedet for mange småturer. Færre butikkbesøk betyr færre impulskjøp og mindre bruk av drivstoff eller kollektivtransport.
I butikken lønner det seg å se på kiloprisen i hyllekanten fremfor pakkeprisen, velge butikkjedenes egne merkevarer og kjøpe frukt og grønt etter sesong. Reduser også matsvinn ved å bruke restene og fryse ned det du ikke rekker å spise. Vil du ha en detaljert liste med konkrete grep, se guiden om å spare penger på mat.
Hvordan sparer du på transport og fritid?
Transport og fritid er fulle av små lekkasjer som er lette å tette. På drivstoff finnes det et kjent ukemønster: pumpeprisen er ofte lavest tidlig i uken, typisk søndag og mandag formiddag, og stiger raskt igjen utover uken. Mønsteret varierer imidlertid fra sted til sted og endrer seg over tid, så ikke stol blindt på en bestemt ukedag – følg heller prisene i ditt område noen uker eller bruk en prisapp, og fyll når det er billig.
Reiser og opplevelser er en annen post der det lønner seg å sammenligne før du kjøper. Skal du for eksempel på fotballtur, kan du bruke en prissammenligningstjeneste som Fotballbillett for å finne og sammenligne tilbud på billetter ett sted, i stedet for å lete rundt på egen hånd. Det samme prinsippet gjelder flyreiser, hotell og leiebil: bestill i god tid, vær fleksibel på dato, og sammenlign flere tilbydere.
Hvordan får du sparingen til å vokse?
Når du har frigjort penger, bør de plasseres der de gjør mest nytte. Hvor du sparer, avhenger av hvor lenge du kan la pengene stå og hvor mye risiko du tåler. Her er de tre vanligste byggeklossene.
BSU – boligsparing for ungdom
BSU er den mest gunstige spareformen for unge som ennå ikke eier bolig, fordi du får skattefradrag på toppen av renten. I 2026 kan du sette inn inntil 27 500 kroner i året og totalt 300 000 kroner. Du får 10 prosent av årets innskudd trukket rett fra skatten – altså maksimalt 2 750 kroner mindre i skatt per år. Fradraget gjelder til og med året du fyller 33, og bare hvis du ikke eier bolig helt eller delvis per 31. desember. Kjøper du bolig midt i året, mister du fradraget for hele det året. Pengene skal i hovedsak brukes til egen bolig; bruker du dem til noe annet, må du betale tilbake skattefordelen.
Aksjesparekonto (ASK)
En aksjesparekonto er en konto der du kan kjøpe og selge aksjer og aksjefond uten å skatte av gevinsten med en gang. Du betaler først skatt når du tar ut mer enn du har satt inn, og du kan ta ut den opprinnelige innskutte summen skattefritt. ASK passer for sparing med lang horisont – gjerne fem år eller mer – fordi aksjemarkedet svinger på kort sikt. Historisk har aksjer gitt høyere avkastning enn banksparing over tid, men verdien kan også falle, så du bør kun spare penger du kan la stå.
Bufferkonto
Før du binder penger i aksjer eller BSU, bør du ha en buffer på en vanlig høyrentekonto. En buffer er penger du raskt kan hente ut hvis vaskemaskinen ryker eller bilen må på verksted, slik at du slipper å ta opp dyr forbruksgjeld. En vanlig tommelfingerregel er å ha mellom én og tre måneders faste utgifter tilgjengelig. Sammenlign innskuddsrenten mellom bankene – den varierer mye – og pass på at pengene er dekket av innskuddsgarantien.
Hvilke feil bør du unngå når du skal spare?
De fleste som ikke lykkes med å spare, gjør én eller flere av de samme feilene. Her er de vanligste – og hvordan du unngår dem:
- Du mangler oversikt. Uten budsjett vet du ikke hvor pengene går, og da kutter du på magefølelse i stedet for der det monner.
- Du jager småbeløpene og glemmer de store. Å kutte kaffen er fint, men ett bedre lån eller én rimeligere forsikring sparer ofte mer enn hundre kutta kaffekopper.
- Du lar faste avtaler stå på autopilot. Strøm, forsikring, mobil og lån bør sjekkes årlig. Lojalitet belønnes sjelden.
- Du sparer før du betaler ned dyr gjeld. Når kredittkortet koster 20–25 prosent rente, lønner det seg nesten alltid å nedbetale gjelden før du sparer i bank.
- Du binder deg uten å lese vilkårene. Enten det er Norgespris, en bonusrente med krav til kjøp, eller et «gratis» kredittkort, sjekk alltid bindingstid, gebyrer og det som står med liten skrift.
- Du sparer bare «det som blir til overs». Det blir sjelden noe igjen. Automatiser sparingen med fast trekk på lønningsdagen i stedet.
Hvem passer de ulike grepene for?
Alle kan kutte faste utgifter, men prioriteringen avhenger av livssituasjonen din. Er du ung og leier bolig, bør BSU og fast månedssparing stå øverst. Har du dyr forbruksgjeld, er nedbetaling og eventuell refinansiering det viktigste du gjør. Eier du bolig med lån, ligger den største gevinsten ofte i å forhandle ned renten. Og uansett situasjon: en årlig gjennomgang av strøm, forsikring og mobil lønner seg for absolutt alle.
Ansvarsfraskrivelse
Denne artikkelen er ment som generell informasjon om personlig økonomi og sparing, og er ikke individuell økonomisk rådgivning. Satser, renter, beløpsgrenser og offentlige ordninger som BSU og strømstøtte endres jevnlig, blant annet gjennom statsbudsjettet. Kontroller alltid gjeldende regler og priser hos Skatteetaten, Norges Bank, din egen bank og aktuelle leverandører før du tar beslutninger som påvirker økonomien din.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye bør jeg spare hver måned?
Det finnes ingen fasit, men en vanlig anbefaling er å spare 10–15 prosent av nettolønnen hvis du kan. Det viktigste er at beløpet er realistisk og fast. Det er bedre å spare en liten sum hver måned over tid enn å sette av mye én måned og ingenting de neste.
Hva bør jeg spare på først?
Begynn med de faste utgiftene, fordi du gjør jobben én gang og sparer hver måned etterpå. Gå gjennom strøm, forsikring, mobil og lån. Har du dyr forbruksgjeld, bør du prioritere å nedbetale den før du sparer i bank.
Lønner det seg å spare i banken når renten er høy?
Ja, til kortsiktig sparing og buffer er høyrentekonto både trygt og fornuftig når innskuddsrenten er god. Husk likevel at renteinntektene skattlegges, og at inflasjon reduserer kjøpekraften. Til langsiktig sparing gir aksjefond historisk høyere avkastning, men med større svingninger.
Hva er forskjellen på BSU og aksjesparekonto?
BSU gir skattefradrag og trygg rente, men er øremerket bolig og forbeholdt unge uten egen bolig. En aksjesparekonto har ingen aldersgrense og kan brukes til fri sparing i aksjer og fond med utsatt skatt, men verdien svinger og pengene bør stå lenge.
Hvordan kommer jeg i gang med å spare penger?
Start med å skaffe oversikt i nettbanken, sett opp et enkelt budsjett, og opprett et fast sparetrekk på lønningsdagen. Velg deretter én fast utgift å kutte denne måneden – for eksempel strøm eller forsikring – og ta en ny utgift neste måned. Små, faste grep gir stor effekt over tid.