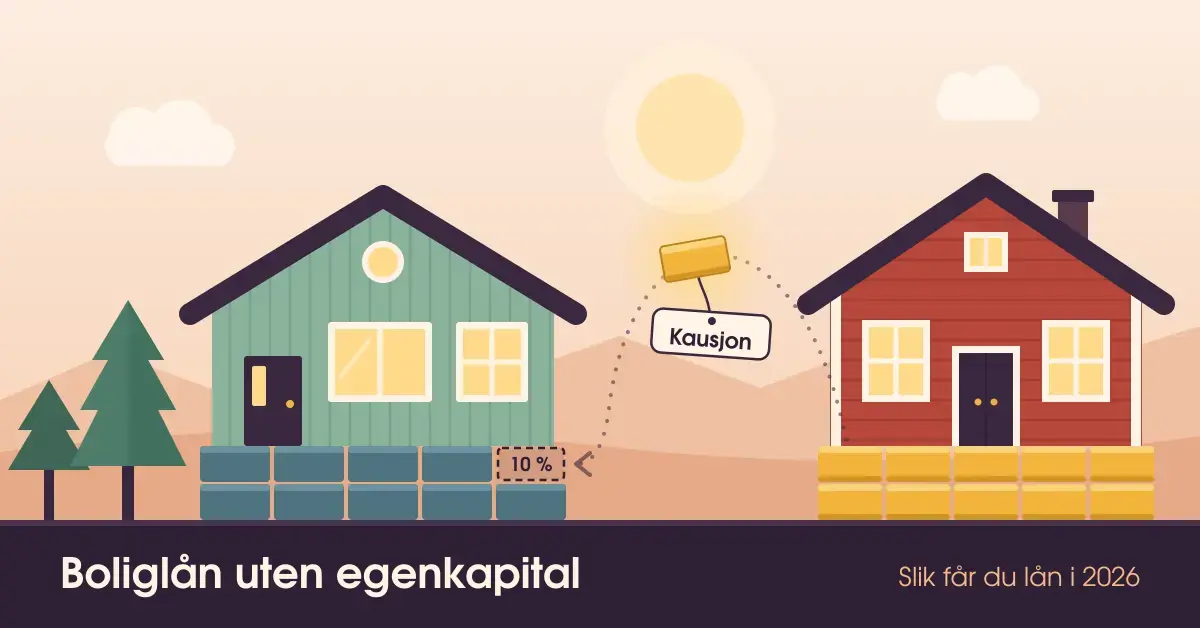
De fleste er helt avhengige av et boliglån for å komme inn på boligmarkedet, men banken krever normalt at du stiller med en del egenkapital selv. Et boliglån uten egenkapital betyr at du dekker hele – eller nesten hele – kjøpesummen med lån, som oftest ved hjelp av en kausjonist, en medlåntaker eller andre løsninger som banken godtar. Her får du en nøytral og oppdatert gjennomgang av reglene slik de er i 2026, hvilke muligheter du faktisk har, og hvilke fallgruver du bør kjenne til før du søker.
Å spare til egenkapital er noe de aller fleste bør prioritere, men det er fort gjort å bruke penger på underholdning som casino, kino, ferie eller nye klær i stedet. Problemet er at slike utgifter sjelden tar deg nærmere en egen bolig. Samtidig er det ikke alltid realistisk å spare opp flere hundre tusen kroner mens du studerer eller har lav lønn. Da er det greit å vite at det finnes lovlige veier inn på boligmarkedet selv uten en full sparekonto – og at de kommer med både fordeler og klare forpliktelser.
Viktige punkter
- 10 % egenkapital: kravet ble senket fra 15 % til 10 % av kjøpesummen fra 1. januar 2025.
- Uten egne penger: du kan kjøpe bolig uten oppsparte midler, men trenger da som regel en kausjonist eller medlåntaker.
- Femgangeren: samlet gjeld kan maksimalt være 5 ganger brutto årsinntekt.
- Stresstest: banken sjekker at du tåler en renteøkning på 3 prosentpoeng, og minst 7 % rente.
- Et felles ansvar: kausjon og medlån er reelle forpliktelser som også påvirker den andre partens økonomi.
Hva betyr boliglån uten egenkapital?
Boliglån uten egenkapital betyr at du låner tilnærmet hele boligens verdi fordi du ikke selv har spart opp den delen banken normalt krever. Egenkapital er pengene du legger på bordet av egen lomme når du kjøper bolig – oppsparte midler, penger fra salg av en tidligere bolig, en gave eller lignende. Jo mer egenkapital du har, desto mindre trenger du å låne, og desto lavere blir rente og risiko for banken.
I praksis er det sjelden snakk om å låne 100 prosent helt uten sikkerhet. Det vanlige er at «den manglende egenkapitalen» dekkes på en annen måte som banken aksepterer, for eksempel ved at noen stiller som garantist eller blir medlåntaker. Resultatet blir at du som kjøper ikke har lagt inn egne oppsparte kroner, men banken har likevel tilstrekkelig sikkerhet for lånet.
Egenkapitalkravet i Norge er 10 prosent fra 2025
Den viktigste regelen å kjenne til er at egenkapitalkravet ble senket fra 15 til 10 prosent fra 1. januar 2025. Det betyr at et nedbetalingslån med pant i bolig som hovedregel ikke kan overstige 90 prosent av boligens verdi – du må altså normalt stille med minst 10 prosent selv. Tidligere lå kravet på 15 prosent, så dette er en reell lettelse, særlig for førstegangskjøpere.
Hva sier utlånsforskriften?
Reglene står i utlånsforskriften (forskrift om finansforetakenes utlånspraksis), som forvaltes av Finansdepartementet og følges opp av Finanstilsynet. Forskriften ble videreført uten utløpsdato ved utgangen av 2024, så reglene er ikke lenger en midlertidig ordning som vurderes annethvert år. Forskriften setter rammer for hvor mye bankene kan låne ut, men den gir deg ingen rett til lån: banken må alltid gjøre en egen vurdering av om du kan betjene lånet.
Hvorfor finnes egenkapitalkravet?
Kravet skal bidra til finansiell stabilitet og hindre at husholdninger tar opp mer gjeld enn de tåler. Egenkapital fungerer også som en buffer: hvis boligprisene faller, er det egenkapitalen som «spises opp» først, slik at du ikke umiddelbart ender opp med å skylde mer enn boligen er verdt. For banken er egenkapital derfor et mål på både din sparevilje og din evne til å stå i et lån over tid.
Hvor mye egenkapital trenger du egentlig?
Med dagens krav trenger du minst 10 prosent av kjøpesummen, pluss penger til omkostningene som kommer på toppen. Et konkret regneeksempel gjør dette tydeligere.
- Bolig til 4 000 000 kr: 10 prosent egenkapital tilsvarer 400 000 kr.
- Omkostninger: ved kjøp av selveierbolig påløper dokumentavgift på 2,5 prosent av kjøpesummen (her 100 000 kr) pluss tinglysingsgebyr. Borettslagsboliger og de fleste nybygg slipper dokumentavgift.
- Totalt egenkapitalbehov: du bør altså ha rundt 400 000–500 000 kr tilgjengelig før du i det hele tatt begynner på selve lånet.
Det er denne summen de fleste unge sliter med å få på plass. Når vi snakker om boliglån uten egenkapital, handler det derfor om hvordan du kan dekke nettopp disse 10 prosentene uten å ha spart dem opp selv.
Slik kan du få boliglån uten egen egenkapital
Det finnes flere lovlige løsninger når du mangler den oppsparte egenkapitalen. De vanligste er oppsummert i tabellen lenger ned, men her er en grundigere forklaring av hver enkelt.
Kausjonist (garantist)
En kausjonist er en person – ofte en forelder – som garanterer overfor banken at lånet blir betalt. Den vanligste formen er realkausjon, der banken tar sikkerhet (pant) i kausjonistens egen bolig for det beløpet du mangler i egenkapital. Ansvaret er normalt begrenset til de manglende prosentene pluss omkostninger, ikke hele boliglånet ditt.
Viktig å vite: kausjonsbeløpet regnes som en forpliktelse for kausjonisten og reduserer hvor mye vedkommende selv kan låne. Kausjonen kan som regel fjernes når lånet ditt har kommet under 90 prosent av boligens verdi, enten fordi du har betalt ned, eller fordi boligen har steget i verdi.
Medlåntaker
En medlåntaker står oppført på lånet sammen med deg og er ansvarlig for hele lånet, ikke bare den manglende egenkapitalen. Fordi bankens vurdering da baseres på to personers samlede inntekt og gjeld, gir en medlåntaker ofte rett til et høyere lån enn en ren kausjon. Også her er det som regel foreldre som trer inn.
Forskjellen mellom kausjonist og medlåntaker er viktig: en medlåntaker hefter for alt og får hele lånet oppført som sin gjeld, mens en kausjonist i utgangspunktet bare garanterer for en begrenset del. Medlåntaker kan som hovedregel fjernes når inntekten din er høy nok og/eller gjelden lav nok til at du kan overta lånet alene.
Forskudd på arv eller pengegave
Mange foreldre velger å gi barna et forskudd på arv eller en ren pengegave som brukes som egenkapital. Dette er fullt lovlig, men bør gjøres ryddig. Avtal skriftlig om det er en gave eller et lån, og hvordan et eventuelt forskudd skal utjevnes mellom søsken ved et senere arveoppgjør. Banken kan veilede deg i hvordan dokumentasjonen bør se ut.
Kjøpe bolig sammen med andre
En annen vanlig løsning er å kjøpe sammen med noen – samboer, kjæreste, søsken eller en venn. Da legger dere sammen både egenkapital og inntekt, noe banken tar med i vurderingen, samtidig som dere deler på utgiftene. Ulempen er at dere binder dere økonomisk til hverandre. En samboeravtale eller sameieavtale som regulerer hvem som eier hvor mye, hvem som betaler hva, og hva som skjer hvis en part vil selge, er helt essensiell for at begge skal føle seg trygge.
Startlån fra kommunen
Startlån er en offentlig ordning som forvaltes av kommunene gjennom Husbanken. Det er ment for personer som har hatt langvarige problemer med å få ordinært boliglån i banken, for eksempel barnefamilier, unge med stabil inntekt som mangler egenkapital, eller personer med nedsatt funksjonsevne. Startlån kan i noen tilfeller finansiere en større andel av boligen enn et vanlig banklån, men det er behovsprøvd, og du må kontakte din egen kommune for å sjekke om du kvalifiserer.
BSU – bygg egenkapital raskere
Boligsparing for ungdom (BSU) er ikke en måte å kjøpe uten egenkapital på, men et av de mest effektive verktøyene for å bygge den. I 2026 kan du spare inntil 27 500 kr per år, opptil totalt 300 000 kr, og du får et skattefradrag på 10 prosent av det du sparer – maksimalt 2 750 kr i året. Ordningen gjelder deg som er under 34 år og ikke eier bolig fra før. Starter du tidlig, kan BSU i løpet av noen år dekke store deler av egenkapitalkravet.
Sammenligning
| Løsning | Slik fungerer det | Passer for | Viktig å vite |
|---|---|---|---|
| Kausjonist | Garanterer for den manglende egenkapitalen, ofte med pant i egen bolig | Unge med familie som kan stille sikkerhet | Begrenset ansvar; kan fjernes når lånet er under 90 % av verdien |
| Medlåntaker | Står ansvarlig for hele lånet sammen med deg | De som trenger høyere lån basert på to inntekter | Hefter for alt; hele lånet teller som medlåntakers gjeld |
| Gave / forskudd på arv | Familie gir penger som brukes som egenkapital | De med familie som kan og vil bidra | Avtal skriftlig gave vs. lån og utjevning mellom søsken |
| Kjøpe sammen | To eller flere legger sammen egenkapital og inntekt | Samboere, søsken eller venner | Krever en tydelig sameie- eller samboeravtale |
| Startlån | Behovsprøvd lån fra kommunen via Husbanken | De som varig ikke får ordinært banklån | Søkes hos egen kommune; ikke en rettighet |
| BSU | Skattegunstig sparing for å bygge egen egenkapital | Alle under 34 år uten egen bolig | Maks 27 500 kr/år, totalt 300 000 kr, 10 % skattefradrag |
Andre krav banken stiller
Egenkapital er bare ett av flere krav i utlånsforskriften. Selv med kausjonist eller medlåntaker på plass må økonomien din tåle følgende tester.
- Gjeldsgrad (femgangeren): samlet gjeld kan ikke overstige fem ganger brutto årsinntekt. Her teller all gjeld med – boliglån, studielån, billån, forbrukslån og innvilget kredittkortramme, selv om kortet ikke er brukt.
- Rentestresstest: banken sjekker om du tåler at renten stiger med 3 prosentpoeng fra dagens nivå, og uansett om du tåler en rente på minst 7 prosent. Er boliglånsrenten 5,5 prosent, testes økonomien din altså mot 8,5 prosent.
- Betjeningsevne: etter alle faste utgifter og et stresstestet lån må du ha nok igjen til et normalt forbruk. Dette er bankens viktigste vurdering.
- Avdragskrav: har lånet en belåningsgrad over 60 prosent, må du betale avdrag på minst 2,5 prosent av lånet i året (eller det et annuitetslån med 30 års nedbetaling ville gitt, dersom det er lavere).
- Fleksibilitetskvote: bankene kan fravike kravene for en liten andel av utlånene sine hvert kvartal – inntil 10 prosent utenfor Oslo og 8 prosent i Oslo. Denne «slingringsmonnen» er grunnen til at enkelte likevel får lån som bryter med ett av kravene.
Det kan være lurt å sette seg inn i hva som er viktig når man tar et lån før du søker, slik at du vet hva banken ser etter. Får du avslag, finnes det ofte konkrete grunner – se oversikten over hvorfor en lånesøknad ikke blir godkjent.
Vanlige feil å unngå
Et boliglån uten egenkapital kan fungere godt, men flere faller i de samme fellene. Dette er de vanligste feilene.
- Å undervurdere omkostningene: dokumentavgift og gebyrer kommer på toppen av selve boligprisen og må dekkes separat.
- Å glemme hva kausjon betyr for den andre: en kausjon eller et medlån er en reell forpliktelse som påvirker foreldrenes egen låneevne og økonomi. Snakk grundig gjennom konsekvensene på forhånd.
- Å strekke seg for langt: at banken sier ja betyr ikke at du har god råd. Regn alltid med at renten kan stige, slik stresstesten legger opp til.
- Å stole på stigende boligpriser: uten egenkapital er du ekstra sårbar hvis prisene faller, fordi du da fort kan skylde mer enn boligen er verdt.
- Å hoppe over skriftlige avtaler: kjøper du sammen med andre eller får penger av familie, bør alt dokumenteres skriftlig for å unngå konflikter senere.
Når lånet først er på plass, handler mye om å holde kostnadene nede. Les hvordan du kan få lavere rente på boliglånet, og følg med på hvordan Norges Bank og styringsrenten påvirker økonomien.
Hvem passer boliglån uten egenkapital for?
Boliglån uten egenkapital passer best for deg som har stabil og tilstrekkelig inntekt til å betjene et stort lån, men som ennå ikke har rukket å spare opp de nødvendige 10 prosentene – typisk unge i etableringsfasen med trygg jobb og familie som kan stille som kausjonist. Har du derimot usikker inntekt eller allerede mye annen gjeld, er det en langt mer risikabel vei, fordi du mangler bufferen egenkapitalen gir.
Et godt alternativ er å kombinere løsningene: bruk gjerne noen måneder ekstra på å bygge egenkapital gjennom BSU og smart sparing, og la kausjon dekke resten. Vil du styrke sparingen, finner du konkrete råd i guiden om hvordan du sparer best som ung og i oversikten over de beste måtene å spare penger på.
Friskrivning
Denne artikkelen er kun til generell informasjon og er ikke økonomisk rådgivning. Regler, renter og bankenes praksis endres, og din egen situasjon avgjør hva du faktisk kan låne. Sjekk alltid gjeldende vilkår direkte med banken din og offisielle kilder som Finanstilsynet og Forbrukerrådet før du tar opp lån, og vær oppmerksom på at et lån alltid innebærer en forpliktelse og en risiko. Pengespill som casino er underholdning, ikke en spareform eller en vei til egenkapital – opplever du at spill går ut over økonomien, kan du få gratis og anonym hjelp hos Hjelpelinjen.
Kilder
Vanlige spørsmål (FAQ)
Kan man få boliglån helt uten egenkapital?
Som hovedregel krever banken at du stiller med minst 10 prosent egenkapital. Du kan likevel komme inn på markedet uten egne oppsparte penger dersom den manglende egenkapitalen dekkes på annet vis, for eksempel gjennom en kausjonist, en medlåntaker eller en gave fra familie.
Hvor mye egenkapital kreves i 2026?
Kravet er minst 10 prosent av kjøpesummen etter at det ble senket fra 15 prosent 1. januar 2025. I tillegg må du ha penger til omkostninger som dokumentavgift og tinglysingsgebyr, som kommer på toppen av egenkapitalen.
Hva er forskjellen på kausjonist og medlåntaker?
En kausjonist garanterer overfor banken for en begrenset del av lånet, som regel bare den manglende egenkapitalen, ofte med pant i egen bolig. En medlåntaker står ansvarlig for hele lånet sammen med deg, og vedkommendes inntekt og gjeld teller fullt ut i bankens vurdering.
Påvirker det å være kausjonist egen økonomi?
Ja. Kausjonsbeløpet regnes som en forpliktelse og reduserer hvor mye kausjonisten selv kan låne. Klarer du ikke å betjene lånet, kan banken kreve at kausjonisten dekker beløpet, i verste fall ved salg av pantsatt bolig. Derfor bør konsekvensene gjennomgås nøye på forhånd.
Er det risikabelt å kjøpe bolig uten egenkapital?
Det innebærer høyere risiko fordi du mangler bufferen egenkapital gir. Faller boligprisene, kan du ende opp med å skylde mer enn boligen er verdt, og et større lån betyr høyere rentekostnader. Sørg for at økonomien tåler en renteøkning, og ikke lån mer enn du faktisk har råd til.