Det er mange som leter etter raske tips til hvordan man kan tjene mer penger. Det er godt når lønnsslippen endelig kommer, og enda bedre om den hadde kommet oftere og vært større. Men den mest undervurderte veien til bedre økonomi handler ikke om å tjene mer – den handler om hva du gjør med det du allerede har. Klarer du å spare jevnt, kan selv en vanlig lønn over tid bli til en formue.
Denne artikkelen forklarer hvorfor sparing faktisk kan gjøre deg rik, hvordan mekanismen bak fungerer, hvor du bør plassere pengene, og hvilke feil som stopper folk flest. Vi lover ingen snarveier – men vi viser deg hvordan tålmodighet og noen enkle grep kan gjøre tallene på kontoen vesentlig større.
Viktige punkter
- Sparing er grunnmuren for formue: uten å spare har du ingenting å investere med, og må låne dyrt når noe uforutsett skjer.
- Rentes rente er motoren: avkastning oppå avkastning gjør at vanlig sparing kan vokse til millioner over flere tiår.
- Betal deg selv først: sett opp automatisk overføring til sparing samme dag lønnen kommer.
- Riktig plassering betyr noe: buffer på høyrentekonto, langsiktig sparing i aksjefond via aksjesparekonto (ASK), og BSU hvis du er under 34 år.
- De store gevinstene ligger i faste utgifter: lån, forsikring, strøm og mobil – ikke i småkjøpene.
- Ingen trygge snarveier: pengespill er underholdning, ikke sparing, og tid i markedet slår jakten på det perfekte tidspunktet.
Kan sparing egentlig gjøre deg rik?
Ja – men ikke over natten. Rikdom bygget på sparing handler om tre ting som virker sammen: at du legger til side en fast del av inntekten, at du gjør det hver eneste måned i mange år, og at pengene får avkastning som i sin tur gir ny avkastning. Det er summen av disiplin og tid, ikke flaks, som skiller dem som bygger formue fra dem som aldri kommer i gang.
Poenget er enkelt: det hjelper lite å tjene mye hvis alt forsvinner ut igjen med én gang. Det er lett å bruke opp hele lønnen så fort den er på konto. Men er du flink til å spare, vil du oppdage at du faktisk har råd til de litt dyrere tingene du drømmer om – og på sikt til langt mer enn det. Små beløp kan bli mye i lengden, og nettopp derfor er dette et prinsipp du har nytte av hele livet.
Hvorfor er sparing grunnmuren i å bygge formue?
Sparing er grunnmuren fordi den gir deg noe å investere med. Uten en buffer må du låne når noe uforutsett skjer, og renteutgifter trekker formuen nedover i stedet for oppover. Med penger på bok slipper du dyre kredittkort og forbrukslån når bilen må på verksted eller kjøleskapet ryker.
En vanlig anbefaling er å ha en bufferkonto som dekker to til tre måneders utgifter før du begynner å investere mer offensivt. Bufferen er ikke ment å gjøre deg rik i seg selv – den er forsikringen som gjør at du kan la de langsiktige pengene stå i fred og vokse, uansett hva som skjer i hverdagen. Vil du lese mer om hvorfor banksparing fortsatt har en plass i en god spareplan, har vi sett nærmere på nettopp det i artikkelen er banksparing bare for idioter?.
Rentes rente – slik vokser pengene av seg selv
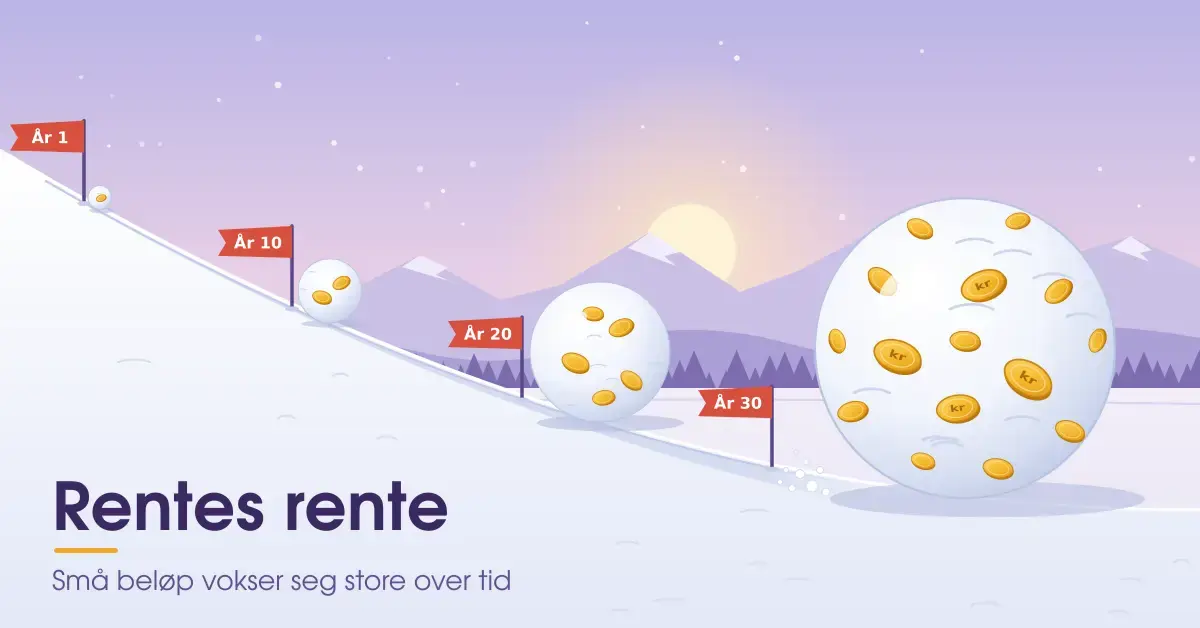
Rentes rente er den viktigste grunnen til at sparing kan bli til rikdom. Begrepet betyr at du ikke bare får avkastning på det du selv har lagt inn, men også på avkastningen fra tidligere år. År for år vokser grunnlaget, og veksten akselererer jo lenger pengene får stå.
En nyttig tommelfingerregel er «72-regelen»: deler du 72 på forventet årlig avkastning i prosent, får du omtrent hvor mange år det tar før pengene dobler seg. Med 5 prosent avkastning dobler en sum seg på rundt 14 år, med 7 prosent på rundt 10 år. Det er derfor tid er den viktigste ingrediensen du har – og hvorfor det lønner seg å begynne tidlig fremfor å spare mye senere.
Tabellen under viser hvor mye 2 000 kroner spart hver måned kan bli til med en antatt gjennomsnittlig avkastning på 5 prosent i året. Tallene er illustrasjoner, ikke løfter – faktisk avkastning svinger, og aksjeinvesteringer kan gi både høyere og lavere resultat.
| Spareperiode | Du har spart inn | Verdi med ca. 5 % årlig avkastning |
|---|---|---|
| 10 år | 240 000 kr | ca. 310 000 kr |
| 20 år | 480 000 kr | ca. 820 000 kr |
| 30 år | 720 000 kr | ca. 1 660 000 kr |
Legg merke til at du etter 30 år har lagt inn 720 000 kroner selv, mens resten – nesten en million kroner – er avkastning oppå avkastning. Det er dette som er rentes rente i praksis, og det er mekanismen som gjør vanlig sparing til noe som til slutt ligner rikdom.
Spar først, bruk resten – slik snur du vanen
Det mest effektive grepet er å «betale deg selv først». I stedet for å spare det som eventuelt er igjen på slutten av måneden, flytter du et fast beløp til sparing samme dag lønnen kommer. Da tilpasser du forbruket til det som er igjen, og sparingen blir ikke lenger avhengig av viljestyrke i en travel hverdag.
Sett opp en automatisk fast overføring i nettbanken. Automatikken er hele poenget: penger du aldri ser på brukskontoen, savner du sjelden. Synes du det er vanskelig å komme i gang, finnes det apper som gjør sparingen nærmest usynlig. Spareappen DREAMS fra det svenske selskapet Dreams Sustainable er et eksempel – her står sparepengene på en konto hos Svea Bank med innskuddsgaranti, og tjenesten koster 29 kroner i måneden. Appen har automatiske spareregler med litt lekne navn: «Autopiloten» flytter et fast beløp hver måned, «Tyven» trekker et tilfeldig lite beløp (du setter selv et maksbeløp), «Strutsen» øker sparingen med noen kroner hver uke, og «Månegal» sparer et valgt beløp ved fullmåne. Poenget er det samme uansett verktøy: gjør sparingen automatisk, så merker du den nesten ikke.
Sett konkrete sparemål som holder motivasjonen oppe
Et sparemål gjør det mye lettere å holde ut. «Spare mer» er vagt og lett å gi opp; «60 000 kroner til egenkapital innen tre år» er konkret og målbart. Når du vet nøyaktig hva du sparer til og når, blir det enklere å regne ut det månedlige beløpet – og vanskeligere å tappe kontoen ved første fristelse.
Del gjerne sparingen i flere mål med hvert sitt navn og hver sin frist: ett for bufferen, ett for en planlagt ferie eller et oppussingsprosjekt, og ett for den langsiktige formuesbyggingen. Mange banker og spareapper lar deg opprette flere delkontoer, slik at du ser hvor langt du har kommet på hvert mål. Følelsen av å nærme seg et konkret tall er en av de sterkeste driverne for å fortsette å spare måned etter måned.
Hvor bør du plassere sparepengene?
Riktig plassering avhenger av hvor lang tid det er til du trenger pengene, og hvor mye svingninger du tåler. En vanlig modell er å dele sparingen i tre: en buffer du alltid kan røre, mellomlang sparing til planlagte kjøp, og langsiktig sparing som får stå urørt i mange år. Under går vi gjennom de vanligste alternativene, og tabellen oppsummerer forskjellene.
Sparekonto og høyrentekonto
En sparekonto er det tryggeste stedet å ha buffer og kortsiktig sparing. Pengene er dekket av den norske innskuddsgarantien med inntil 2 millioner kroner per innskyter per bank, og de beste høyrentekontoene følger renten tett. Etter rentemøtet i september 2026 ligger Norges Banks styringsrente på 4,5 prosent, og de mest konkurransedyktige sparekontoene gir i praksis en rente i samme størrelsesorden. Det er lurt å sammenligne bankene jevnlig, for forskjellen mellom en dårlig og en god sparerente kan være flere tusen kroner i året. Hvordan sentralbankens rente påvirker lommeboken din forklarer vi nærmere i guiden om Norges Bank og styringsrenten.
BSU for deg under 34 år
Er du under 34 år og ikke eier bolig, er Boligsparing for ungdom (BSU) ofte det smarteste første steget. Du kan spare inntil 27 500 kroner i året (maksimalt 300 000 kroner totalt) og får 10 prosent av innskuddet tilbake som skattefradrag – inntil 2 750 kroner rett i lommen hvert år. I tillegg har BSU-kontoene gjerne høyere rente enn vanlige sparekontoer. Haken er at pengene må brukes til bolig. Vi har en egen, oppdatert gjennomgang av reglene i artikkelen om å spare på BSU-konto.
Aksjefond og aksjesparekonto (ASK)
For penger du ikke trenger på minst fem til ti år, har aksjefond historisk gitt høyere avkastning enn bankkonto – men med klart større svingninger underveis. Gjennom en aksjesparekonto (ASK) kan du kjøpe og selge fond og bytte mellom dem uten å betale skatt så lenge pengene blir stående på kontoen; skatt beregnes først når du tar ut mer enn du har satt inn. Dette gir rentes rente-effekten ekstra kraft, fordi du slipper å betale skatt årlig underveis. Vil du forstå hvordan du kommer i gang, er guiden om aksjehandel for nybegynnere et godt sted å starte, og vi har også skrevet om å tjene penger på investeringer.
Sammenligning av spareformer
| Spareform | Typisk avkastning | Risiko | Tilgang til pengene | Best egnet til |
|---|---|---|---|---|
| Brukskonto | 0–0,5 % | Ingen | Umiddelbar | Daglig forbruk |
| Høyrentekonto / sparekonto | Rundt 4–5 % (flytende) | Svært lav (innskuddsgaranti inntil 2 mill. kr) | Fri | Buffer og kortsiktig sparing |
| Fastrentekonto | Bundet rente | Lav | Bundet i avtaleperioden | Penger du ikke trenger på en stund |
| BSU (under 34 år) | Høy rente + 10 % skattefradrag (maks 2 750 kr/år) | Lav | Bundet til boligformål | Unge som skal kjøpe bolig |
| Aksjefond via ASK | Historisk ca. 6–8 % i snitt over tid | Høy (svinger mye) | Bør stå minst 5–10 år | Langsiktig formuesbygging |
Lag et budsjett og få oversikt
Et budsjett er verktøyet som gjør sparing mulig i det hele tatt. Når du skriver opp faste inntekter og utgifter, ser du svart på hvitt hvor mye du realistisk kan sette av – og hvilke poster som spiser opp pengene uten at du får så mye igjen for det. Mange blir overrasket over hvor mye som forsvinner på abonnementer, impulskjøp og småkjøp i løpet av en måned.
Du trenger ikke et avansert system. Et regneark eller en budsjettapp holder lenge, så lenge du faktisk følger med. Vi har samlet en praktisk fremgangsmåte i artikkelen om husholdningsbudsjett, og flere konkrete grep for å kutte utgiftene finner du i oversikten over sparetips.
Kjøp brukt og kutt de store utgiftene
De store sparegevinstene ligger sjelden i å kutte kaffen – de ligger i de store, faste utgiftene og i hvordan du handler. Å kjøpe brukt er et av de enkleste grepene: på Finn.no, Tise, Facebook Marketplace og i bruktbutikker finner du møbler, elektronikk, bøker og klær til en brøkdel av nyprisen, ofte så godt som ubrukt. Du sparer penger og miljøet samtidig.
Minst like viktig er å gå løs på de tilbakevendende utgiftene: boliglånsrente, forsikringer, strømavtale og mobilabonnement. Her kan en halvtimes innsats med å sammenligne og bytte leverandør frigjøre flere tusen kroner i året – penger du kan flytte rett over på sparekontoen. Prinsippet er at penger du slutter å bruke, er like mye verdt som penger du tjener, bare uten skatt.
Finnes det snarveier til rikdom?
Det finnes måter å forsøke å øke pengene raskere på – investering, å ta betalte spørreundersøkelser, og underholdningstilbud som en casino bonus Norge og andre «short cuts». Men her er det viktig å være ærlig: pengespill er underholdning, ikke en spareform, og huset har alltid en matematisk fordel over tid. Du skal aldri regne med gevinst, og du bør aldri spille for penger du har tenkt å spare. Klarer du ikke å spare jevnt, kommer du uansett ikke langt med snarveier.
De «snarveiene» som faktisk virker over tid, er egentlig ikke snarveier i det hele tatt: det er å spare en større andel av inntekten, å plassere den langsiktige delen i aksjefond, og å la rentes rente gjøre jobben i mange år. Det er mindre spennende enn en jackpot, men det er den eneste metoden som har en forutsigbar vei til formue.
Vanlige feil når du skal spare deg rik
Selv med gode intensjoner er det lett å trå feil. Her er fallgruvene som oftest stopper folk:
- Du venter på «riktig tidspunkt». Tid i markedet slår timing av markedet. Jo lenger du utsetter, desto mer av rentes rente-effekten går du glipp av.
- Du sparer det som blir til overs. Det blir sjelden noe igjen. Flytt sparebeløpet automatisk med en gang lønnen kommer.
- Du sparer uten mål. Uten et konkret mål er det lett å tappe kontoen ved første fristelse. Gi sparingen et navn og en frist.
- Du tar høy risiko med kortsiktige penger. Penger du trenger neste år bør ikke stå i aksjefond som kan falle i verdi akkurat når du skal bruke dem.
- Du glemmer å bygge buffer først. Uten buffer tvinges du til å ta dyre lån ved uforutsette utgifter, og da forsvinner avkastningen i renter.
- Du jager høy avkastning med lånte penger eller spill. Dette er den raskeste veien til å tape sparepengene, ikke til å bli rik.
Vil du ha det lange perspektivet på hvordan formue bygges steg for steg, anbefaler vi artikkelen kunsten å bli rik – helt ærlig, som utfyller tipsene her.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om sparing og personlig økonomi, ikke individuell finansiell rådgivning. Avkastningstallene er illustrasjoner; historisk avkastning er ingen garanti for fremtidig avkastning, og verdien av fond kan både stige og falle. Vurder din egen situasjon, eller kontakt en uavhengig rådgiver, før du tar større økonomiske beslutninger. Pengespill nevnt i teksten er underholdning med 18-årsgrense og innebærer risiko for tap – det er ingen spareform. Trenger du hjelp med spillproblemer, kontakt Hjelpelinjen på 800 800 40.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye bør jeg spare hver måned?
En vanlig anbefaling er å spare 10–20 prosent av inntekten, men det viktigste er å komme i gang med et fast beløp du faktisk klarer å holde hver måned. Selv noen hundre kroner blir mye over tid takket være rentes rente. Øk beløpet gradvis etter hvert som økonomien tillater det.
Er det bedre å spare i bank eller i aksjefond?
Det kommer an på tidshorisonten. Buffer og penger du trenger de nærmeste årene bør stå trygt på en høyrentekonto. Penger du kan la være i fred i minst fem til ti år, har historisk vokst mest i aksjefond, men med større svingninger underveis. De fleste bruker en kombinasjon.
Hva er rentes rente, helt enkelt?
Rentes rente betyr at du får avkastning både på det du har spart og på tidligere avkastning. For hvert år blir grunnlaget større, så veksten akselererer jo lenger pengene får stå. Det er derfor det lønner seg å starte tidlig fremfor å spare mye sent.
Kan jeg virkelig bli rik bare av å spare?
Sparing alene gjør deg sjelden styrtrik raskt, men disiplinert sparing kombinert med fornuftig plassering over mange tiår kan bygge en betydelig formue. Nøkkelen er å spare jevnt, plassere de langsiktige pengene slik at de gir avkastning, og gi det tid.
Bør jeg betale ned gjeld eller spare først?
Dyr gjeld som kredittkort og forbrukslån bør som regel nedbetales før du sparer langsiktig, fordi renten på slik gjeld ofte er høyere enn avkastningen du kan forvente på sparingen. Behold likevel en liten buffer, slik at du ikke må ta opp ny gjeld ved uforutsette utgifter.