Banksparing betyr å sette pengene på en konto i banken og få renter på beløpet, i stedet for å plassere dem i for eksempel aksjer, fond eller eiendom. Mange lurer på om dette egentlig er smart, eller om avkastningen bare forsvinner i inflasjon og skatt. Svaret er mer nyansert enn overskriftene gir inntrykk av: banksparing er verken genialt eller tåpelig i seg selv – det kommer an på hva du skal bruke pengene til, hvor lang tidshorisont du har, og hvilket rente- og prisnivå som gjelder akkurat nå. I denne guiden går vi gjennom hvordan banksparing fungerer, hva du faktisk sitter igjen med etter skatt og inflasjon, hvor trygge pengene dine er, og når banken er et fornuftig valg sammenlignet med andre spareformer. Alle tall gjelder 2026 og kan endre seg – renter oppdateres ofte.
Viktige punkter
- Banksparing er trygt, men ikke gratis trygghet: lav risiko mot lavere forventet avkastning enn aksjer.
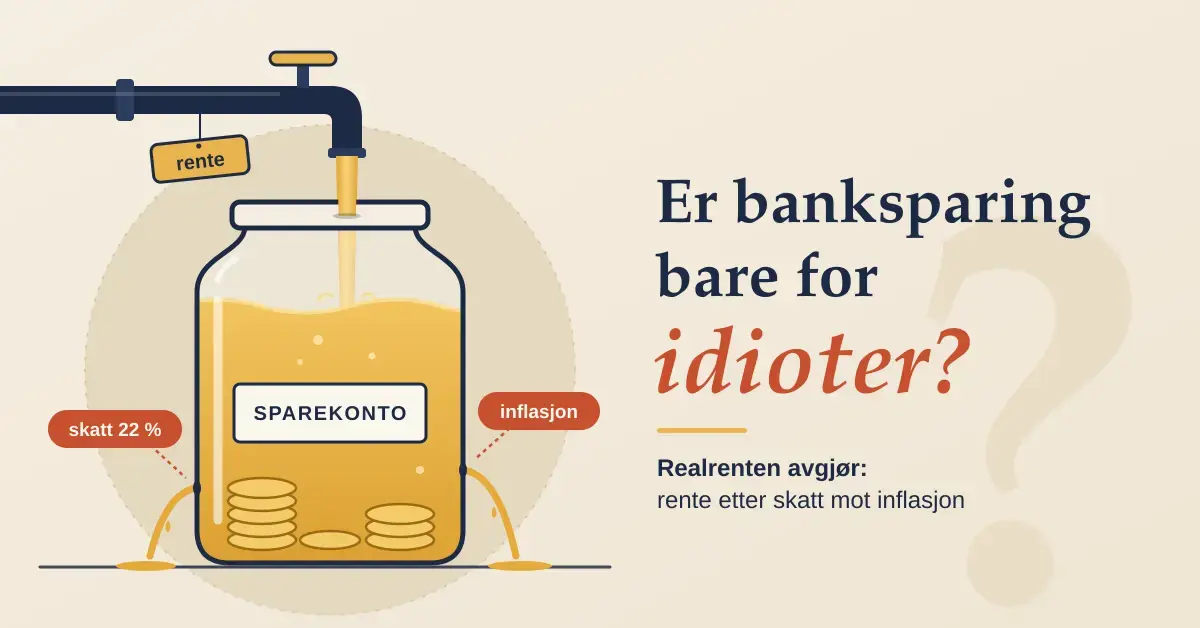
- Realrenten avgjør: det er renten etter 22 % skatt sammenlignet med inflasjonen som viser om du faktisk tjener på det.
- 2 millioner kroner er sikret per innskyter per bank gjennom Bankenes sikringsfond.
- Styringsrenten er 4,5 % (per 24. september 2026), og beste høyrentekontoer ligger på rundt 4,4–4,8 %.
- Best til buffer og kortsiktig sparing; langsiktige penger kombineres ofte med fond.
Hva er banksparing, og hvordan fungerer det?
Banksparing er penger du har stående på konto i en bank mot å få renter. Banken bruker innskuddet ditt til blant annet å låne ut penger til andre kunder, og betaler deg en rente som takk for at pengene blir værende. Renten oppgis vanligvis som en årlig prosent, men beregnes løpende og godskrives kontoen én eller flere ganger i året.
Det viktigste skillet mellom banksparing og andre spareformer er risiko og forutsigbarhet. Når du sparer i banken, kan ikke selve innskuddet falle i verdi slik aksjekursen i et fond kan. Du vet omtrent hva du får. Til gjengjeld er den forventede avkastningen lavere enn i aksjer over lang tid. Banksparing egner seg derfor best til penger du kan trenge på kort eller mellomlang sikt, og til buffer og trygghet – ikke nødvendigvis til å bygge formue over flere tiår.
Er banksparing egentlig for idioter?
Nei – banksparing er et fornuftig verktøy for de fleste, men ikke den beste løsningen for alle pengene dine. Påstanden om at banksparing er «for idioter» kommer som regel fra miljøer som sammenligner bankrenten med historisk aksjeavkastning over svært lange perioder. Da ser banksparing svak ut, fordi aksjer historisk har gitt høyere avkastning på 20–30 års sikt.
Men sammenligningen glemmer tidshorisont og risiko. Penger du trenger neste år bør ikke stå i aksjemarkedet, fordi kursene kan falle kraftig akkurat når du skal bruke pengene. Under finanskrisen som startet i 2008 falt mange aksjeindekser med rundt halvparten, mens bankkunder med penger på konto beholdt innskuddet sitt og fikk renter. Poenget er ikke at banken «slår» aksjer – det er at banken og aksjer løser to forskjellige oppgaver. En klok sparer bruker begge deler.
Hvordan påvirker renten og inflasjonen sparepengene dine?
Det som avgjør om banksparing lønner seg, er ikke renten alene, men renten etter skatt sammenlignet med prisstigningen. Det er her mange tar feil: en rente på 4 prosent høres bra ut, men betyr lite hvis prisene stiger like mye.
Realrente – tallet som faktisk betyr noe
Realrente er avkastningen du sitter igjen med etter at inflasjon er trukket fra. Et eksempel med tall fra 2026: har du en høyrentekonto på 4,5 prosent, betaler du 22 prosent skatt på renteinntekten og sitter igjen med rundt 3,5 prosent netto. Er inflasjonen (konsumprisindeksen) på omtrent 2,7 prosent, er den reelle avkastningen din cirka 0,8 prosent. Pengene vokser altså litt mer enn prisene – men marginen er liten. I perioder med høy inflasjon, slik Norge opplevde i 2022–2023, kan realrenten bli negativ selv med en tilsynelatende god rente. Da taper sparepengene kjøpekraft selv om beløpet på kontoen øker.
Styringsrenten i 2026
Bankrentene henger tett sammen med Norges Banks styringsrente. Styringsrenten er renten bankene får på innskudd i sentralbanken, og den fungerer som et gulv for rentene ute i markedet. Per 24. september 2026 er styringsrenten 4,5 prosent, og neste rentemøte er varslet til 5. november 2026. Når styringsrenten settes opp, stiger som regel både sparerentene og lånerentene; settes den ned, faller de. Vil du forstå hvordan rentenivået påvirker lånene dine også, kan du lese mer om hvordan du kan få ned renten på lån.
Innskuddsgarantien – derfor er penger i banken trygge
Penger på konto i en norsk bank er dekket av innskuddsgarantien gjennom Bankenes sikringsfond, som sikrer inntil 2 millioner kroner per innskyter per bank. Dette er en av hovedgrunnene til at banksparing regnes som trygt: selv om banken skulle gå konkurs, får du pengene dine tilbake opp til garantibeløpet.
Noen viktige detaljer er verdt å kjenne til:
- Grensen gjelder per bank, ikke per konto. Å spre pengene på flere kontoer i samme bank øker ikke dekningen. Har du mer enn 2 millioner kroner, må du spre dem på flere banker for å være fullt sikret.
- Midlertidig høyere dekning. Beløp over 2 millioner kan være dekket i inntil 12 måneder dersom de stammer fra spesielle livshendelser, som salg av egen bolig, arv eller en forsikringsutbetaling.
- Rask utbetaling. Sikringsfondet skal utbetale så snart som mulig, og senest innen én uke etter at banken er satt under offentlig administrasjon.
- Hva som ikke dekkes. Garantien gjelder bankinnskudd. Penger plassert i fond, aksjer eller andre verdipapirer er ikke dekket av innskuddsgarantien, men følger egne regler for verdipapirer.
Bruker du en utenlandsk bank eller en app-bank registrert i et annet land, kan det være en annen garantiordning som gjelder, ofte med en lavere grense (EU-standarden er 100 000 euro). Sjekk alltid hvilket lands ordning som dekker kontoen din før du setter inn store beløp.
Skatt på renteinntekter
Renteinntekter beskattes som alminnelig inntekt, og satsen er 22 prosent i 2026. Banken rapporterer rentene dine automatisk til Skatteetaten, og beløpet kommer ferdig utfylt i skattemeldingen. Du trenger altså ikke gjøre noe selv, men du bør være klar over at den oppgitte renten er før skatt. En nominell rente på 4,5 prosent tilsvarer rundt 3,5 prosent etter skatt. Det er dette nettotallet du bør bruke når du sammenligner banksparing med andre spareformer.
Ulike typer kontoer for banksparing
«Banksparing» er ikke én ting. Hvilken kontotype du velger, har mye å si for både renten og hvor lett du kommer til pengene.
Brukskonto og vanlig sparekonto
Brukskontoen er lønnskontoen din til daglige utgifter, og gir ofte svært lav eller ingen rente. En vanlig sparekonto gir litt høyere rente, men ligger som regel under de beste tilbudene i markedet. Et godt grep er å flytte penger du ikke trenger i hverdagen over på en konto med bedre rente. Les mer om hvordan du kan sammenligne og bytte bank for bedre betingelser.
Høyrentekonto
En høyrentekonto gir høyest rente blant de fleksible sparekontoene. I 2026 ligger de beste tilbudene uten binding typisk på rundt 4,4–4,8 prosent, og enkelte nisjebanker tilbyr over 5 prosent. Baksiden er at de høyeste rentene ofte kommer med vilkår, for eksempel et begrenset antall gebyrfrie uttak per år eller krav om flere dagers varsel før du kan ta ut pengene. Les vilkårene nøye før du flytter penger.
Fastrentekonto
På en fastrentekonto binder du pengene for en avtalt periode og får en rente som er låst hele perioden. Fordelen er forutsigbarhet; ulempen er at du ikke kommer til pengene før bindingstiden er ute, og at du går glipp av oppgang hvis rentene stiger. I 2026 har fast rente tidvis gitt lavere avkastning enn fleksible høyrentekontoer, fordi markedet venter at rentene etter hvert skal ned.
BSU – boligsparing for ungdom
BSU er en egen spareordning for unge under 34 år som sparer til egen bolig. Du kan spare inntil 27 500 kroner i året og 300 000 kroner totalt, og du får 10 prosent skattefradrag på det du setter inn hvert år – opptil 2 750 kroner rett av skatten. I tillegg gir BSU-kontoer ofte høyere rente enn vanlige kontoer, rundt 6,3–6,6 prosent i 2026. Kombinasjonen av skattefradrag og høy rente gjør BSU til en av de mest lønnsomme formene for banksparing hvis du er ung og skal kjøpe bolig. Vi har en egen guide til hvordan du kan spare best som ung.
Banksparing sammenlignet med andre spareformer
Banksparing bør vurderes opp mot alternativene ut fra tidshorisont og risiko, ikke bare etter hvilken avkastning som ser høyest ut på papiret. Tabellen under setter de vanligste valgene opp mot hverandre.
Sammenligning av spareformer
| Spareform | Typisk avkastning (2026) | Risiko | Egnet tidshorisont | Tilgang til pengene |
|---|---|---|---|---|
| Høyrentekonto | ca. 4,4–4,8 % før skatt | Svært lav | 0–3 år | God (kan ha uttaksbegrensninger) |
| Fastrentekonto | Låst rente, varierer | Svært lav | Bindingstiden | Bundet i perioden |
| BSU (under 34 år) | ca. 6,3–6,6 % + 10 % skattefradrag | Svært lav | Til boligkjøp | Bundet til bolig for å beholde fradrag |
| Rentefond | Noe høyere enn bankrente | Lav til moderat | 1–5 år | God (noen dagers salgstid) |
| Aksjefond | Historisk høyest over tid, svinger mye | Høy på kort sikt | 7 år+ | God, men kan måtte selges med tap |
| Eiendom | Varierer med marked | Moderat, lite likvid | Lang | Dårlig (tar tid å selge) |
Et nyttig skille går mellom aksjefond og rentefond. Aksjefond gir høyest forventet avkastning over lang tid, men svinger mye og passer til penger du kan la stå i mange år. Rentefond ligger nærmere banksparing i risiko, men kan gi noe høyere avkastning – og fra 1. januar 2026 er norskregistrerte rentefond blitt akkumulerende, slik at skatten utsettes til du selger andelene. Vil du forstå aksjealternativet bedre, har vi en egen innføring i aksjehandel. En vanlig tilnærming er å ha det du trenger på kort sikt i banken, og la langsiktige sparepenger stå i fond.
Hvilken valuta bør du spare i?
De fleste nordmenn bør spare i norske kroner, fordi utgiftene deres er i kroner. Den gamle ideen om at «deler av formuen bør stå i euro eller dollar» høres trygt ut, men innebærer i praksis valutarisiko: verdien av sparepengene dine, målt i kroner, svinger med valutakursen. Blir kronen sterkere, taper du på å ha pengene i utenlandsk valuta; blir den svakere, tjener du på det. Dette er spekulasjon i valuta, ikke en garantert trygghet, og en valutakonto gir ikke nødvendigvis den samme innskuddsgarantien som en vanlig norsk konto. For de aller fleste er det enklest og mest forutsigbart å spare i den valutaen du faktisk bruker pengene i.
Vanlige feil når du sparer i banken
Selv en trygg spareform kan brukes dårlig. Dette er de vanligste tabbene:
- Å la store beløp stå på brukskontoen. Lønnskontoen gir ofte nær null i rente. Flytt det du ikke trenger i hverdagen til en konto med bedre rente.
- Å aldri sjekke renten. Mange får gradvis dårligere rente uten å merke det. Sammenlign renten din med markedets beste et par ganger i året.
- Å ha mer enn 2 millioner i én bank. Alt over garantibeløpet er i teorien usikret ved en konkurs. Spre store beløp på flere banker.
- Å spare langsiktig kun i banken. Skal pengene stå i 10–20 år, taper du sannsynligvis forventet avkastning ved å unngå fond helt.
- Å glemme inflasjonen. Et voksende kontobeløp kan likevel tape kjøpekraft hvis realrenten er negativ.
- Å ikke ha en buffer før du investerer. Uten en bufferkonto risikerer du å måtte selge fond med tap når en uforutsett regning dukker opp.
Hvem passer banksparing for?
Banksparing passer for alle som trenger trygghet, forutsigbarhet og rask tilgang til pengene. Det er det naturlige valget for bufferkontoen (de fleste anbefaler 1–3 månedslønner tilgjengelig), for penger du skal bruke i løpet av de nærmeste årene, og for sparing der du ikke tåler at beløpet svinger. For langsiktig formuesbygging, derimot, kombinerer mange banksparing med fond for å få både trygghet på kort sikt og høyere forventet avkastning på lang sikt. Et godt husholdningsbudsjett gjør det lettere å se hvor mye du faktisk kan sette av hver måned, og flere praktiske sparetips for hverdagen hjelper deg å fylle opp kontoen raskere.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om banksparing og gir ikke individuell økonomisk rådgivning. Renter, skatteregler og garantibeløp endrer seg, og tallene gjelder 2026. Hvilken spareform som passer for deg, avhenger av din egen økonomi, tidshorisont og risikovilje. All sparing og investering innebærer en viss risiko, og historisk avkastning er ingen garanti for fremtidig avkastning. Kontroller alltid gjeldende vilkår hos banken, og sjekk oppdaterte satser og regler hos Skatteetaten, Finanstilsynet og Bankenes sikringsfond før du tar beslutninger. Trenger du uavhengig veiledning, kan Forbrukerrådet være et nyttig utgangspunkt.
Referansekilder
Vanlige spørsmål (FAQ)
Er banksparing trygt?
Ja, banksparing i en norsk bank regnes som en av de tryggeste spareformene. Innskuddet kan ikke falle i verdi slik et fond kan, og pengene er dekket av innskuddsgarantien gjennom Bankenes sikringsfond opp til 2 millioner kroner per bank. Den største «risikoen» er at inflasjonen spiser av kjøpekraften hvis renten etter skatt er lavere enn prisstigningen.
Hvor mye av sparepengene mine er sikret i banken?
Innskuddsgarantien dekker inntil 2 millioner kroner per innskyter per bank. Grensen gjelder alle innskuddene dine samlet i én bank, ikke per konto. Har du mer enn dette, bør du spre pengene på flere banker. Beløp fra for eksempel boligsalg eller arv kan være dekket utover grensen i inntil 12 måneder.
Taper jeg penger på å spare i banken når inflasjonen er høy?
Du taper ikke kroner, men du kan tape kjøpekraft. Hvis renten etter 22 prosent skatt er lavere enn inflasjonen, blir realrenten negativ, og pengene kjøper mindre neste år selv om beløpet på kontoen har økt. Derfor er det renten etter skatt sammenlignet med prisstigningen som avgjør om banksparing faktisk lønner seg.
Hvor mye skatt betaler jeg på renteinntekter?
Renteinntekter beskattes som alminnelig inntekt med 22 prosent i 2026. Banken rapporterer rentene automatisk, og beløpet kommer ferdig utfylt i skattemeldingen. En nominell rente på 4,5 prosent tilsvarer rundt 3,5 prosent etter skatt.
Er det bedre å spare i aksjefond enn i banken?
Det kommer an på tidshorisonten. Aksjefond har høyere forventet avkastning over mange år, men svinger mye og passer dårlig for penger du kan trenge snart. Banksparing gir lavere, men stabil avkastning og rask tilgang. Mange kombinerer de to: buffer og kortsiktige penger i banken, langsiktig sparing i fond.