Har du fått baksmell på skatten og mangler kontanter til å dekke den? Da er du langt fra alene. Hvert år får mange nordmenn beskjed om at de skylder penger etter skatteoppgjøret, særlig de som har variabel inntekt, flere arbeidsgivere eller inntekt ved siden av fast jobb. Denne guiden forklarer hvordan baksmell på skatten fungerer i dag, hvilke muligheter du har hos myndighetene, og når et lån uten sikkerhet faktisk kan være et fornuftig – eller lite fornuftig – alternativ.
Hva er restskatt, og hvorfor oppstår den?
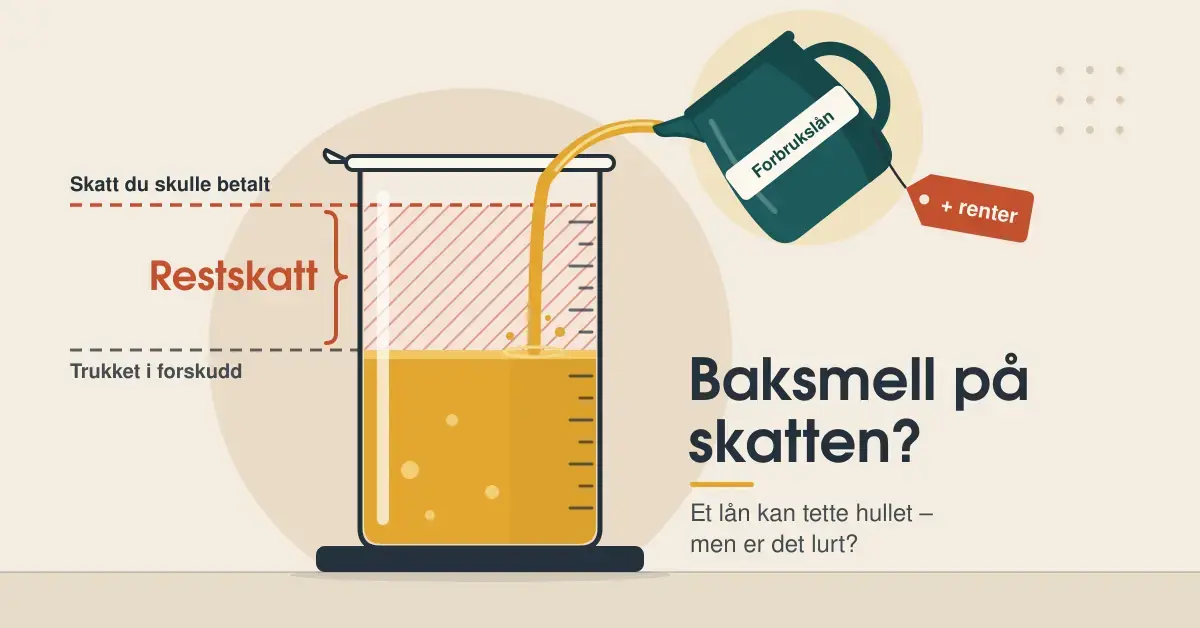
Restskatt er skatt du skylder fordi du har betalt inn for lite forskuddsskatt gjennom inntektsåret. Når Skatteetaten gjør opp regnskapet i skatteoppgjøret, sammenligner de hvor mye du faktisk skulle ha betalt med hvor mye som allerede er trukket. Har du betalt for mye, får du penger igjen. Har du betalt for lite, får du baksmell.
De vanligste årsakene er at skattekortet ikke har fulgt den reelle inntekten. Dette skjer ofte ved lønnsøkning midt i året, bonus eller overtid, utleieinntekter, gevinst ved salg av bolig eller aksjer, eller fordi fradrag du regnet med forsvant. Frilansere og selvstendig næringsdrivende med svingende inntekt er spesielt utsatt, fordi det er krevende å anslå riktig skatt på forhånd.
De fleste lønnstakere får skatteoppgjøret i løpet av sommeren. Det passer dårlig for mange, fordi feriepengene da gjerne er øremerket noe annet. Men baksmell på skatten forsvinner ikke av seg selv – den skal betales, og jo lenger du venter, desto dyrere blir den.
Slik fungerer betaling av baksmell på skatten i dag
Det er Skatteetaten du skal forholde deg til når du har restskatt. Dette er en viktig endring å være klar over: frem til 2020 var det det kommunale kemnerkontoret (skatteoppkreveren) som krevde inn skatt. Fra 1. november 2020 ble denne oppgaven overført fra kommunene til Skatteetaten. Kommunen har ikke lenger egen kemner for skatt, så all betaling, purring og innkreving av restskatt håndteres nå sentralt av Skatteetaten.
Forfall og terminer
Hvor mye du skylder, avgjør hvordan beløpet forfaller:
- Restskatt på under 100 kroner (inkludert rentetillegg) trenger du ikke å betale.
- Restskatt under 1 000 kroner forfaller samlet på fristen for første termin.
- Restskatt på 1 000 kroner eller mer deles i to like store terminer. Andre termin forfaller omtrent fem uker etter den første.
Hovedregelen er at første termin forfaller tre uker etter at skatteoppgjøret ble sendt, men tidligst 20. august i skattefastsettingsåret. For dem som får oppgjøret i juni eller tidligere, er fristene typisk 20. august for første faktura og 24. september for den andre. Sjekk alltid de konkrete datoene på ditt eget skatteoppgjør. Betaler du ikke første termin ved forfall, regnes andre termin som forfalt samtidig.
Renter på baksmell på skatten
Det løper rente på restskatten selv om du betaler i tide. Denne renten beregnes fra 1. juli i inntektsåret og frem til første termin forfaller. For inntektsåret 2025 er satsen 3,12 prosent per år. Dette er en relativt lav rente sammenlignet med forbrukslån, og det er et viktig poeng å ta med seg.
Du kan unngå selve rentetillegget ved å betale inn et såkalt tilleggsforskudd innen 31. mai året etter inntektsåret. Da genererer du en egen betalingsreferanse (KID) via Skatteetatens verktøy og betaler inn det du tror du skylder, før oppgjøret er klart.
Betaler du derimot etter den endelige forfallsfristen på fakturaen, er det ikke lenger den lave renten som gjelder. Da påløper forsinkelsesrente, som for andre halvår 2026 er fastsatt til 12,25 prosent per år. Forsinkelsesrenten settes av Finanstilsynet to ganger i året og tilsvarer Norges Banks styringsrente pluss minst 8 prosentpoeng.
Betalingsavtale og utsettelse hos Skatteetaten
Kan du ikke betale ved forfall, kan du søke Skatteetaten om en betalingsavtale eller en kort utsettelse. Vilkårene er strenge. Hovedregelen er at skatt skal betales ved forfall, og en avtale innvilges normalt bare hvis betalingsproblemene skyldes forhold du ikke rår over – for eksempel alvorlig sykdom, dødsfall i nær familie, langvarig arbeidsledighet eller samlivsbrudd. Du må dokumentere årsaken.
Vær oppmerksom på to ting: det løper forsinkelsesrente også i avtaleperioden, og får du avslag uten å betale, kan kravet til slutt tvangsinndrives. Det betyr at Skatteetaten kan trekke deg i lønn eller andre ytelser, ta utleggspant i eiendelene dine, og at du kan få en betalingsanmerkning. En betalingsanmerkning gjør det svært vanskelig å få lån, kredittkort eller mobilabonnement i årene som følger.
Viktige punkter
- Skatteetaten, ikke kommunens kemner, krever inn restskatt – endringen skjedde 1. november 2020.
- Restskatt på 1 000 kroner eller mer deles i to terminer; beløp under 100 kroner slipper du å betale.
- Renten på restskatt innenfor fristen er 3,12 prosent (inntektsåret 2025) – lavt sammenlignet med forbrukslån.
- Betaler du for sent, løper forsinkelsesrente på 12,25 prosent (andre halvår 2026), og kravet kan tvangsinnkreves.
- Et forbrukslån fjerner ikke gjelden, det flytter den – vurder å betale innen fristen eller søke betalingsavtale først.
- Banken kredittvurderer deg; samlet gjeld kan normalt ikke overstige fem ganger brutto årsinntekt.
Lån uten sikkerhet til restskatt – hva innebærer det?
Et forbrukslån er et lån uten sikkerhet, det vil si at du ikke trenger å stille pant i bolig eller bil. Fordi banken ikke har noen sikkerhet å falle tilbake på, er renten høyere enn på for eksempel boliglån. Pengene kan brukes fritt, blant annet til å betale baksmell på skatten, til oppussing i boligen, ferietur eller andre uforutsette utgifter.
Tanken bak å låne til skatten er enkel: du gjør om en gjeld til Skatteetaten, som raskt kan føre til tvangstiltak og anmerkning, til en ordinær nedbetalingsavtale med banken. Men det forutsetter at totalregnestykket faktisk går i din favør, noe det ikke alltid gjør.
Hvem kan søke?
Alle banker og finansieringsselskaper som tilbyr lån uten sikkerhet, setter egne minstekrav. Kravene varierer, men følgende går igjen:
- Alder: Noen banker krever at du er fylt 20 år, andre har 18 års grense.
- Inntekt: Du må ha en form for fast, dokumenterbar inntekt. Enkelte banker stiller ikke minstekrav til årsinntekt, mens andre krever for eksempel 200 000 kroner eller mer.
- Tilknytning til Norge: De fleste krever at du er norsk statsborger eller har bodd i Norge en viss tid, ofte minst tre år.
- Ren kreditthistorikk: Du kan normalt ikke ha betalingsanmerkning eller aktive inkassosaker på søknadstidspunktet.
Hvor mye kan du låne?
Lånerammen på vanlige forbrukslån ligger fra rundt 5 000 kroner og opp til cirka 600 000 kroner. Men du får ikke automatisk det du søker om. Banken gjennomfører alltid en kredittvurdering som avgjør både hvor mye du får låne og hvilken rente du tilbys.
Her spiller regelverket inn. Etter utlånsforskriften kan en bank som hovedregel ikke innvilge et lån dersom din samlede gjeld overstiger fem ganger brutto årsinntekt. Banken skal også teste at du tåler en renteøkning på 5 prosentpoeng og fortsatt kan dekke vanlige levekostnader. For forbrukslån er den maksimale nedbetalingstiden normalt fem år.
I tillegg sjekker banken Gjeldsregisteret. Dette er et register som viser forbrukslån, kredittkortgjeld og kjøpekreditter du allerede har (boliglån og pantesikret billån vises ikke). Har du mye usikret gjeld fra før, reduserer det både sannsynligheten for å få lån og hvor stort beløp du kan få.
Lønner det seg å låne for å betale restskatten?
Svaret avhenger helt av hvor i løpet du er, og det er her mange tar en dyr beslutning. Renten på selve restskatten er lav så lenge du er innenfor fristene – 3,12 prosent for inntektsåret 2025. Et forbrukslån har til sammenligning gjerne en effektiv rente fra rundt 8 prosent og opp mot 20–25 prosent, i tillegg til etableringsgebyr. Så lenge du rekker å betale baksmellen innen forfall, er det derfor nesten alltid billigere å betale direkte enn å låne.
Regnestykket endrer seg hvis du ikke klarer å betale ved forfall. Da begynner forsinkelsesrenten på 12,25 prosent å løpe, og risikoen for tvangsinnkreving og betalingsanmerkning melder seg. I den situasjonen kan et forbrukslån med lavere rente være et rimeligere og tryggere alternativ – forutsatt at du faktisk får innvilget en god rente, og at du har en realistisk plan for å betale lånet tilbake.
Et forbrukslån fjerner altså ikke gjelden; det flytter den. Vurder derfor alltid rimeligere veier først: kan du betale innen fristen, inngå en betalingsavtale med Skatteetaten, eller bruke oppsparte midler? Sliter du med gjeld fra før, kan det være mer å hente på å få oversikt og rydde opp – les gjerne om hvordan du kan håndtere en vanskelig gjeldssituasjon før du tar opp mer lån.
Sammenligning
| Alternativ | Kostnad / rente | Passer for |
|---|---|---|
| Betale innen fristen (ev. tilleggsforskudd før 31. mai) | Rentetillegg unngås ved tilleggsforskudd; ellers 3,12 % p.a. (2025) | Deg som har midler tilgjengelig |
| Betalingsavtale hos Skatteetaten | Forsinkelsesrente 12,25 % p.a. løper i avtaleperioden | Deg som oppfyller de strenge vilkårene |
| La kravet forfalle (ikke anbefalt) | Forsinkelsesrente 12,25 % + risiko for tvang og anmerkning | Ingen – dyreste og mest risikable vei |
| Forbrukslån (usikret) | Typisk ca. 8–25 % effektiv rente + etableringsgebyr | Deg som får avslag på avtale og trenger å unngå anmerkning |
| Kredittkort | Ofte 20–35 % effektiv rente ved utsatt betaling | Sjelden egnet for større restskatt |
Slik får du lavest mulig rente
Bankenes rentenivå varierer mye, og ingen tjener på å betale mer enn nødvendig. Renten på et usikret lån settes individuelt etter kredittvurderingen din, så det er sjelden nok å se på de laveste annonserte «fra»-rentene. Det er viktig å undersøke hvilken bank som kan tilby lavest mulig rente ved å sammenligne faktiske tilbud på likt grunnlag.
Noen konkrete grep:
- Sammenlign effektiv rente, ikke nominell. Den effektive renten inkluderer gebyrer og viser den reelle kostnaden.
- Bruk en låneformidler. En låneformidler sender én søknad videre til flere banker, slik at du kan velge det billigste tilbudet. Lendo er et eksempel på en slik tjeneste, og den er gratis å bruke for låntakeren.
- Søk om riktig beløp. Ikke lån mer enn du trenger til å dekke baksmellen.
- Vurder å samle dyr gjeld. Har du kredittkortgjeld fra før, kan et samlelån noen ganger gi lavere samlet rente.
Det finnes flere praktiske grep for å redusere kostnadene på et forbrukslån, og det er lurt å sette seg inn i hva som er viktig når man tar opp et lån før du signerer.
Vanlige feil folk gjør
Den dyreste feilen er å ignorere baksmellen i håp om at den ordner seg. Det gjør den ikke – forsinkelsesrenten løper, og til slutt kommer tvangsinnkrevingen. Andre vanlige feil er:
- Å låne før man har sjekket alternativene. Mange tar opp forbrukslån uten å vurdere om de kunne betalt innen fristen eller fått en avtale med Skatteetaten.
- Å låne mer enn restskatten. Fristelsen til å «runde opp» lånet for å dekke andre utgifter gjør den samlede gjelden større og dyrere.
- Å bare se på den nominelle renten. Gebyrer kan utgjøre mye, særlig på små lån.
- Å glemme at problemet gjentar seg. Har du variabel inntekt, kommer baksmellen ofte igjen. Juster skattekortet eller betal tilleggsforskudd for å unngå ny restskatt neste år.
- Å søke hos mange banker samtidig på egen hånd. Bruk heller én formidler, så slipper du unødvendig mange kredittsjekker.
Får du stadig avslag, kan det lønne seg å forstå hvorfor lånesøknaden din ikke blir godkjent, og å sette seg inn i de strammere reglene for forbruksfinansiering i Norge.
Ansvarlig låneopptak
Denne artikkelen er generell informasjon om restskatt og usikret lån, ikke økonomisk rådgivning. Et lån koster penger, og et usikret lån koster vesentlig mer enn den lave renten på restskatt innenfor fristen. Ta bare opp lån du har en realistisk plan for å betale tilbake.
Sjekk alltid gjeldende frister, satser og vilkår hos Skatteetaten før du betaler eller søker om betalingsavtale. Informasjon om renter og forbrukerrettigheter finner du hos Finanstilsynet og Forbrukerrådet. Trenger du hjelp med gjeld du ikke klarer å håndtere, tilbyr NAV gratis økonomisk rådgivning (gjeldsrådgivning på telefon 800GJELD / 800 45 353). Offisielle lenker finner du i kildelisten under.
Kilder
- Skatteetaten – Restskatt
- Skatteetaten – Skatteetaten har overtatt ansvaret for skatteoppkreving
- Finanstilsynet – Forsinkelsesrente og standardkompensasjon
- Revisorforeningen – Om skatteoppgjøret, terminer og frister
- Regjeringen.no – Overføring av skatteoppkreverfunksjonen til Skatteetaten
- Finanstilsynet – Krav til finansforetakenes utlånspraksis (utlånsforskriften)
- Gjeldsregisteret – Om registrering av forbruksgjeld
Ofte stilte spørsmål (FAQ)
Kan jeg bruke et forbrukslån til å betale restskatt?
Ja. Et lån uten sikkerhet kan brukes fritt, også til å dekke baksmell på skatten. Vurder likevel om det lønner seg: innenfor fristene er renten på restskatten lav, mens et forbrukslån normalt er dyrere.
Hvem krever inn restskatten i dag?
Skatteetaten. Innkreving av skatt ble overført fra de kommunale kemnerkontorene til Skatteetaten 1. november 2020. All betaling og innkreving av restskatt håndteres nå av Skatteetaten.
Hva skjer hvis jeg ikke betaler restskatten?
Det påløper forsinkelsesrente (12,25 prosent per år for andre halvår 2026), og kravet kan til slutt tvangsinnkreves. Da kan du bli trukket i lønn, få utleggspant og få en betalingsanmerkning.
Kan jeg få betalingsavtale hos Skatteetaten i stedet for å låne?
Det er mulig, men vilkårene er strenge og krever som regel at betalingsproblemene skyldes forhold du ikke rår over, for eksempel sykdom eller arbeidsledighet. Du må dokumentere årsaken, og forsinkelsesrente løper i avtaleperioden.
Hvor mye kan jeg låne uten sikkerhet?
Vanligvis fra rundt 5 000 til cirka 600 000 kroner. Beløpet avgjøres av en kredittvurdering, og samlet gjeld kan som hovedregel ikke overstige fem ganger brutto årsinntekt.