Å få barn er en av de største gledene i livet – og en av de største endringene i privatøkonomien. Denne guiden samler det du trenger å vite om økonomien rundt foreldre og barn i Norge: hva barn faktisk koster, hvilke støtteordninger du har krav på, hvordan du kan bruke mindre uten at barnet merker det, og hvordan du sparer til barnet på en smart måte. Alle beløp er hentet fra NAV og regjeringen.no og gjelder for 2026.
Viktige punkter
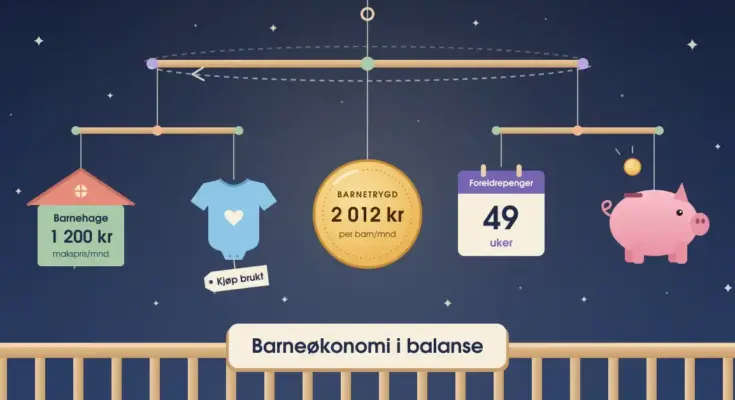
- Barnetrygd: 2 012 kr per barn per måned (fra 1. februar 2026).
- Foreldrepenger: 49 uker med 100 % lønn eller 61 uker og 1 dag med 80 %.
- Engangsstønad: 92 648 kr skattefritt per barn hvis du ikke har opptjent rett til foreldrepenger.
- Kontantstøtte: inntil 7 500 kr/mnd for barn mellom 13 og 19 måneder uten full barnehageplass.
- Barnehage: makspris 1 200 kr/mnd, søskenmoderasjon og gratis plass fra barn nummer tre.
- Størst sparing: kjøp brukt, lag budsjett og rydd i faste utgifter – men kjøp bilstol og hjelm nye.
Hva koster det egentlig å ha barn?
Et barn gir både engangsutgifter og faste månedlige kostnader. De store engangskjøpene kommer før og rett etter fødsel: barnevogn, bilstol, seng, stelleutstyr og klær. Deretter kommer de løpende utgiftene som følger barnet i mange år.
Forbruksforskningsinstituttet SIFO ved OsloMet lager et referansebudsjett som anslår hva det koster å ha barn i ulike aldre på et «rimelig, men akseptabelt» forbruksnivå. Budsjettet dekker poster som mat, klær, hygiene, fritidsaktiviteter, barnehage/SFO og en andel av felleskostnadene i husholdningen. Tallene varierer mye med barnets alder: de minste barna koster mest i utstyr, mens tenåringer koster mest i mat, klær og fritid.
De største postene gjennom barneårene er som regel:
- Barnehage og SFO – en fast månedlig utgift fram til barnet er stort nok til å klare seg selv etter skoletid.
- Mat – øker kraftig når barnet blir eldre.
- Klær og sko – barn vokser ut av alt, ofte flere ganger i året.
- Fritidsaktiviteter – kontingenter, utstyr, turer og cuper.
- Bolig – mange trenger mer plass når familien vokser.
Fordi utgiftene er så forutsigbare, er de også lette å planlegge for. Et godt budsjett gjør at du ser hva som faktisk går med, og hvor det er rom for å kutte. Vi har en egen guide til hvordan du lager et husholdningsbudsjett du faktisk klarer å følge.
Hvilke støtteordninger får foreldre i Norge?
Norske foreldre har flere offentlige støtteordninger som demper kostnadene. De viktigste administreres av NAV, mens prisene i barnehagen reguleres av staten. Her er de du bør kjenne til.
Foreldrepenger: betalt permisjon
Foreldrepenger er lønn under foreldrepermisjonen for deg som har jobbet og hatt inntekt i minst 6 av de 10 siste månedene før permisjonen. For barn født fra 1. juli 2024, der begge foreldre har opptjent rett, kan dere velge mellom:
- 49 uker med 100 % dekning, eller
- 61 uker og 1 dag med 80 % dekning.
Perioden er delt i tre: en mødrekvote (15 uker ved 100 %, 19 uker ved 80 %), en fedrekvote/medmorkvote (like lang), og en fellesperiode dere kan dele fritt. I tillegg skal mor ta ut 3 uker før termin. Kvotene er «bruk dem eller mist dem» – tar den ene forelderen ut mindre enn sin kvote, faller ukene bort og overføres ikke automatisk til den andre. Foreldrepenger dekker inntekt opptil seks ganger grunnbeløpet (6G), som fra mai 2026 tilsvarer 819 294 kroner i året. Du søker hos NAV.
Engangsstønad hvis du ikke har opptjent rett
Har du ikke tjent nok til å få foreldrepenger, får du i stedet engangsstønad på 92 648 kroner per barn. Beløpet er skattefritt, utbetales som en engangssum, og gjelder blant annet studenter og andre uten tilstrekkelig arbeidsinntekt før fødselen.
Barnetrygd hver måned
Barnetrygd er en fast månedlig utbetaling for alle barn under 18 år, og du trenger normalt ikke søke hvis du føder i Norge – den starter automatisk. Fra 1. februar 2026 er ordinær barnetrygd 2 012 kroner per barn per måned. Enslige forsørgere kan i tillegg få utvidet barnetrygd, som tilsvarer barnetrygd for ett barn mer enn du bor sammen med, og eventuelt et småbarnstillegg på 712 kroner i måneden for barn mellom 0 og 3 år. Familier bosatt i Finnmark, på Svalbard og i enkelte kommuner i Nord-Troms får et ekstra Finnmarks- og Svalbardtillegg på 512 kroner per barn.
Kontantstøtte for de minste
Kontantstøtte er for foreldre som ikke bruker full barnehageplass. Den gjelder barn mellom 13 og 19 måneder – altså i inntil 7 måneder – og full sats er 7 500 kroner per måned. Bruker barnet deltidsplass i barnehage, får du gradert støtte: jo flere timer i barnehagen, desto mindre kontantstøtte, og fra 33 timer eller mer i uken faller den helt bort.
Makspris i barnehagen og søskenmoderasjon
Prisen for barnehageplass har et statlig pristak. I 2026 er maksprisen 1 200 kroner per måned for en full plass, og 700 kroner i kommuner i de minst sentrale strøkene (sentralitetssone 5 og 6). I tillegg kan barnehagen kreve kostpenger for mat. Har du flere barn i barnehage samtidig, får du søskenmoderasjon: minst 30 % rabatt for barn nummer to, og gratis plass fra og med barn nummer tre. Familier med lav inntekt kan også få redusert foreldrebetaling og gratis kjernetid.
Oversikt over støtteordninger
| Ordning | Hvem | Beløp (2026) | Varighet |
|---|---|---|---|
| Foreldrepenger | Foreldre med opptjent rett | Inntil 6G (819 294 kr/år) | 49 uker (100 %) / 61 uker + 1 dag (80 %) |
| Engangsstønad | Uten opptjent rett til foreldrepenger | 92 648 kr (skattefritt) | Engangssum per barn |
| Barnetrygd | Alle barn under 18 år | 2 012 kr/mnd per barn | Månedlig til barnet fyller 18 |
| Kontantstøtte | Barn uten full barnehageplass | Inntil 7 500 kr/mnd | Barn 13–19 måneder (inntil 7 mnd) |
| Makspris barnehage | Alle med barnehageplass | 1 200 kr/mnd (700 kr i sone 5–6) | Fast månedlig pris |
Slik sparer du penger på barn uten å gå på akkord
Barn trenger først og fremst trygghet og tid, ikke dyre merkevarer. De største innsparingene ligger i å kjøpe smart og å rydde opp i husholdningens faste utgifter.
Kjøp brukt – spesielt det barnet vokser ut av
Klær, vogn, bæresele, leker og bøker brukes ofte i bare noen måneder før barnet vokser videre. Bruktmarkedet på nett og i bruktbutikker er fullt av kvalitetsting i god stand til en brøkdel av nyprisen. Et viktig unntak er bilstol og sykkelhjelm: her bør du være forsiktig med bruktkjøp, fordi usynlige skader etter en kollision eller fall kan svekke sikkerheten. Kjøp dem nye, eller kun brukt fra noen du stoler fullt på.
Lag et familiebudsjett og automatiser sparingen
Når du vet hva som kommer inn og hva som går ut, blir det enklere å prioritere. Sett opp et budsjett, legg inn de faste barneutgiftene, og opprett gjerne en egen konto til uforutsette utgifter. Mye kan hentes inn ved å gå gjennom de faste kostnadene én gang i året – strøm, forsikring, mobil og lån.
Spar på de daglige utgiftene
Mat er den posten som vokser mest etter hvert som barna blir eldre, og også den som er lettest å påvirke i hverdagen. Med en enkel matplan, mindre matsvinn og smartere handling kan en barnefamilie spare tusenlapper i måneden – se våre konkrete tips til hvordan du sparer penger på mat. Gå også gjennom barneforsikring og innboforsikring, så du ikke er dobbeltforsikret eller betaler for dyrt.
Bør du spare penger til barnet – og hvordan?
Å spare til barnet lønner seg på grunn av rentes rente: starter du tidlig, får selv små månedlige beløp god tid til å vokse. De vanligste måtene er en egen sparekonto, fast sparing i aksjefond eller en kombinasjon. For penger barnet skal bruke om kort tid passer bankkonto best; for langsiktig sparing over mange år gir brede, rimelige aksjefond historisk høyere avkastning, men med svingninger underveis.
Ett forhold er spesielt viktig: står det mer enn 2 ganger grunnbeløpet (2G) på barnets egen konto eller i barnets navn, kan Statsforvalteren overta forvaltningen fram til barnet fyller 18 år. Det finnes lovlige måter å unngå dette på, slik at du beholder kontrollen. Vi forklarer hele ordningen i guiden om sparing til barn. Skal du selv spare til egen bolig eller buffer samtidig, er det også verdt å lese hvordan du sparer best som ung, der blant annet BSU og aksjesparekonto forklares.
Når barnet begynner å tjene og bruke egne penger
Lommepenger og den første deltidsjobben er god økonomisk læring. Her er en regel mange foreldre ikke kjenner: fra fylte 15 år bestemmer ungdommen som hovedregel selv over penger de har tjent selv eller fått til egen rådighet. Foreldre har fortsatt ansvar for å veilede, men kan ikke uten videre overstyre ungdommens egne penger. Grensene mellom hva foreldre kan og ikke kan bestemme, er forklart i artikkelen om hvem som bestemmer over pengene. Å gi barnet gradvis ansvar – egen konto, et lite budsjett og lov til å gjøre noen feil – er noe av det beste du kan gjøre for den økonomiske forståelsen deres.
Vanlige feil foreldre gjør med barneøkonomien
De fleste økonomiske smellene i barnefamilier skyldes ikke dyre enkeltkjøp, men mangel på oversikt. Dette er de vanligste fellene:
- Glemmer å sjekke hva de har krav på. Mange går glipp av redusert foreldrebetaling, søskenmoderasjon eller utvidet barnetrygd fordi de ikke søker.
- Kjøper for mye nytt og for tidlig. Mye av det nyfødte «trenger» brukes knapt – vent og se hva dere faktisk får bruk for.
- Tar opp dyr forbruksgjeld til utstyr. Avdragsordninger og kredittkjøp på vogn og møbler kan bli svært dyrt. Spar opp i stedet.
- Sparer i barnets navn uten å tenke på 2G-grensen. Det kan føre til at Statsforvalteren overtar pengene.
- Dropper budsjett og buffer. Uten en buffer blir uforutsette utgifter – tannlege, ødelagte briller, en plutselig cup – til små kriser.
Friskrivning
Denne artikkelen er generell informasjon om økonomi for foreldre og barn, ikke individuell økonomisk rådgivning. Satser og regler endres jevnlig og justeres ofte ved årsskiftet og i mai (grunnbeløpet). Sjekk alltid de gjeldende beløpene og vilkårene direkte hos NAV og Skatteetaten før du tar beslutninger, og kontakt din kommune om barnehagepriser og redusert foreldrebetaling. Trenger du uavhengig forbrukerveiledning, kan du kontakte Forbrukerrådet.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye er barnetrygden i 2026?
Ordinær barnetrygd er 2 012 kroner per barn per måned fra 1. februar 2026. Enslige forsørgere kan få utvidet barnetrygd og eventuelt et småbarnstillegg på 712 kroner i måneden, og familier i Finnmark, på Svalbard og i deler av Nord-Troms får et tillegg på 512 kroner per barn.
Hva koster en barnehageplass?
Maksprisen for full barnehageplass er 1 200 kroner per måned i 2026, og 700 kroner i de minst sentrale kommunene. I tillegg kommer kostpenger for mat. Barn nummer to får minst 30 % søskenmoderasjon, og barn nummer tre og flere har gratis plass.
Får jeg penger hvis jeg ikke har jobbet før fødselen?
Ja. Har du ikke opptjent rett til foreldrepenger, får du engangsstønad på 92 648 kroner per barn. Beløpet er skattefritt og utbetales som en engangssum.
Hva er forskjellen på kontantstøtte og barnetrygd?
Barnetrygd får alle barn under 18 år, uavhengig av barnehage. Kontantstøtte får du bare for barn mellom 13 og 19 måneder som ikke har full barnehageplass, og full sats er 7 500 kroner i måneden.
Kan barnet mitt bestemme over egne penger?
Fra fylte 15 år bestemmer ungdommen som hovedregel selv over penger de har tjent selv eller fått til egen rådighet. Foreldre har fortsatt veiledningsansvar, men kan ikke uten videre styre ungdommens egne penger.