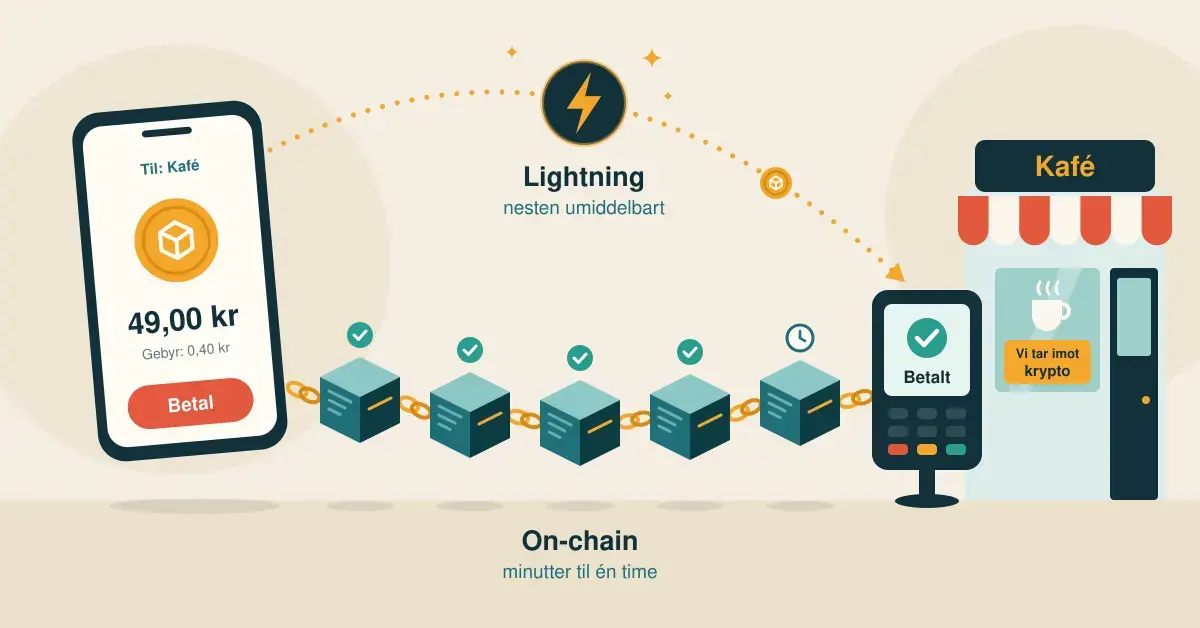
Stadig flere nordmenn lurer på om de kan betale med digitale valutaer i stedet for kort eller vanlig bankoverføring. Svaret er at det går an hos enkelte nettbutikker, tjenester og betalingsleverandører – men det fungerer ganske annerledes enn et vanlig kortkjøp, og det følger med både skatteregler, gebyrer og kursrisiko. Denne guiden forklarer hvordan valutaer som Bitcoin brukes til å betale, hvor du faktisk kan bruke dem, hva som kreves for å komme i gang, og hvilke regler som gjelder i Norge i 2026.
Viktige punkter
- Kryptovaluta er ikke lovlig betalingsmiddel i Norge – ingen butikk må ta imot det, og norske kroner er fortsatt standard.
- Du trenger en digital lommebok (wallet) og som regel en konto hos en regulert kryptobørs for å kjøpe og bruke valutaen.
- On-chain Bitcoin-betalinger bekreftes vanligvis på minutter til én time; Lightning-nettverket gjør småbetalinger nesten umiddelbare.
- Gevinst ved salg eller bruk skattlegges som kapitalinntekt med 22 % (2026), og beholdningen inngår i formuesskatten.
- Kursen svinger mye, og kryptovaluta gir ingen garantert «rente» slik en sparekonto gjør.
Hva betyr det å betale med kryptovaluta?
Kryptovaluta er digitale penger som overføres direkte mellom to parter over et datanettverk, uten at en bank eller sentralbank står i midten. Den mest kjente er Bitcoin. I stedet for at en sentral aktør fører regnskap, bekreftes alle overføringer av mange datamaskiner – ofte kalt noder – som sammen vedlikeholder en felles, offentlig transaksjonslogg kalt blokkjeden (blockchain).
Å bruke kryptovaluta som betalingsmiddel betyr i praksis at du sender et beløp fra din egen digitale lommebok (wallet) til selgerens lommebokadresse. Det er viktig å være klar over at kryptovaluta ikke er et lovlig betalingsmiddel i Norge. Ingen butikk er pålagt å ta imot det, og norske kroner er fortsatt det eneste pengene en selger må godta. At noen aktører velger å tilby det, er altså et frivillig tillegg, ikke en rettighet du har som kunde.
En egen gruppe kalles stablecoins. Dette er kryptovaluta som er knyttet til en vanlig valuta, for eksempel amerikanske dollar, slik at verdien holder seg mer stabil enn Bitcoin. Stablecoins brukes ofte nettopp til betaling, mens Bitcoin og de fleste andre valutaene svinger mye i verdi.
Slik fungerer en kryptobetaling i praksis
En betaling med kryptovaluta skjer i noen få steg: du åpner lommeboken din, limer inn eller skanner QR-koden med selgerens mottaksadresse, legger inn beløpet og bekrefter. Deretter må nettverket registrere og godkjenne overføringen før selgeren regner den som betalt.
On-chain-betaling kontra Lightning
En vanlig Bitcoin-overføring (on-chain) legges inn i blokkjeden når nettverket lager en ny «blokk», noe som i snitt skjer omtrent hvert tiende minutt. Mindre kjøp regnes ofte som trygge etter én bekreftelse, mens større beløp gjerne venter på flere bekreftelser – da kan det ta opp mot en time. Gebyret varierer med hvor travelt nettverket er, og kan hoppe kraftig opp når mange sender samtidig.
For småbetalinger finnes Lightning-nettverket, et lag oppå Bitcoin som gjør overføringer nesten umiddelbare og med svært lave gebyrer. Bare åpning og lukking av en betalingskanal skrives til selve blokkjeden; selve betalingene går utenom. Lightning er derfor bedre egnet enn on-chain til å betale for en kaffe eller et lite nettkjøp.
Kursrisiko og hvorfor «stabil» er en sannhet med modifikasjoner
Kryptovaluta omtales noen ganger som stabilt, men det stemmer dårlig for Bitcoin og de fleste andre valutaene. Kursen kan falle – eller stige – titalls prosent i løpet av kort tid. Det betyr at verdien av det du betaler, eller det du mottar, kan endre seg mellom i dag og i morgen. Dette er den viktigste forskjellen fra å betale i kroner, og grunnen til at mange selgere som godtar krypto, veksler beløpet om til vanlig valuta med én gang.
Hvor kan du betale med kryptovaluta?
Mulighetene har blitt flere, men er fortsatt langt mindre utbredt enn kort og Vipps. Her er de vanligste stedene nordmenn møter krypto som betalingsvalg.
Nettbutikker og tjenester
En del nettbutikker tar imot Bitcoin, som regel via en betalingsleverandør som håndterer vekslingen og kursrisikoen for selgeren. Det er altså butikken selv som bestemmer om, og hvordan, løsningen tilbys. Du kan også kjøpe gavekort og i noen tilfeller reiser med kryptovaluta, ofte gjennom tredjepartstjenester som gjør om kryptoen til et gavekort du bruker videre.
Nettcasino og underholdning
Flere nettcasinoer som retter seg mot et internasjonalt publikum, tilbyr kryptovaluta som innskuddsmetode. Vil du orientere deg om tilbud og kampanjer på dette området, finnes oversikter som Casino-Bonuses.io. Vær oppmerksom på at mange slike casinoer ikke har norsk lisens, og at pengespill alltid innebærer en forventet tap for spilleren – uansett hvilket betalingsmiddel du bruker. Vil du vite hvordan du vurderer om et spillested er seriøst, har vi en egen gjennomgang av hvordan du ser om et nettcasino er trygt og lovlig.
E-lommebøker er ikke det samme som krypto
E-lommebøker som Neteller og Skrill blir ofte nevnt i samme åndedrag som kryptovaluta, men de er i utgangspunktet digitale kontoer for vanlige penger. Noen av dem lar deg også kjøpe eller holde kryptovaluta, men ikke bland dem sammen: en e-lommebok med kroner eller euro fungerer som en vanlig konto, mens kryptovaluta er en egen type verdi med egen kursrisiko.
Under har vi satt opp hvordan kryptovaluta skiller seg fra de betalingsmåtene de fleste er vant med.
Sammenligning
| Betalingsmetode | Hastighet | Gebyr | Kan angres? | Kursrisiko |
|---|---|---|---|---|
| Bitcoin on-chain | Minutter til ca. 1 time | Varierer med nettverkstrafikk | Nei | Høy |
| Bitcoin via Lightning | Nesten umiddelbart | Svært lavt | Nei | Høy |
| Stablecoin | Sekunder til minutter | Lavt til moderat | Nei | Lav (knyttet til valuta) |
| Bankkort / Vipps | Umiddelbart | Lavt eller gratis for kjøper | Ja (ved feil/svindel) | Ingen |
| Internasjonal bankoverføring | 1–4 virkedager | Ofte høyt | Delvis | Ingen (i NOK) |
Kjøp og oppbevaring: slik kommer du i gang
For å kunne betale med kryptovaluta må du først skaffe den, og du må ha et sted å oppbevare den. Fremgangsmåten er omtrent slik:
- Velg en regulert kryptobørs. I Norge må aktører som tilbyr kjøp, salg og oppbevaring ha tillatelse under den nye kryptoeiendelsloven (se avsnittet om regler lenger ned). Firi er et eksempel på en norsk børs som er godkjent av Finanstilsynet.
- Verifiser identiteten din. Seriøse børser krever legitimasjon (KYC) for å følge hvitvaskingsreglene. Hold deg unna aktører som ikke gjør det.
- Kjøp valutaen. Du kan vanligvis betale med norsk bankkort eller bankoverføring. Sett deg inn i hvilke gebyrer børsen tar, både ved kjøp, salg og uttak.
- Oppbevar den trygt. Lar du kryptoen ligge på børsen (en custodial-lommebok), er det børsen som holder nøklene. Flytter du den til din egen lommebok (non-custodial), er du selv ansvarlig for å ta vare på de hemmelige nøklene – mister du dem, er pengene som regel borte for godt.
Vil du lese mer om Bitcoin og hvordan man kommer i gang med å kjøpe, finnes det informasjonssider som KjøpBitcoins.com. Merk likevel at kjøp av kryptovaluta for å beholde den over tid er en investering med risiko, ikke sparing. Ønsker du å sammenligne med andre måter å plassere penger på, har vi egne guider til å tjene penger på investeringer, til aksjehandel for nybegynnere og til valutahandel i forex-markedet.
Motta betaling for tjenester som frilanser
Jobber du som frilanser med utenlandske kunder, kan kryptovaluta være et raskt alternativ til en vanlig internasjonal bankoverføring, som kan ta flere dager. En on-chain Bitcoin-betaling er som regel fremme i løpet av minutter til en time, og en Lightning-betaling nesten med en gang. Den opprinnelige artikkelen anslo «opp mot to timer»; i praksis avhenger tiden av nettverkstrafikk og hvor mange bekreftelser mottakeren krever.
Før du tar imot betaling i krypto, bør du tenke på tre ting: kursen kan endre seg før du rekker å veksle beløpet til kroner, du må fakturere og bokføre riktig, og hver gang du veksler eller bruker kryptoen utløser det i utgangspunktet skatt (se under). Mange velger derfor å veksle til kroner raskt for å slippe kurssvingningene.
Skatt og regler for kryptovaluta i Norge
Kryptovaluta er lovlig å eie og bruke i Norge, men det er regulert, og det er skattepliktig. Fra 1. juli 2025 trådte kryptoeiendelsloven i kraft. Den gjennomfører EUs MiCA-regelverk i norsk rett og innebærer at børser og andre tjenesteleverandører (CASP-er) må ha tillatelse fra Finanstilsynet for å kunne tilby tjenester her. Flere norske aktører har allerede fått slik godkjenning.
På skattesiden gjelder dette i 2026:
- Gevinst skattlegges som kapitalinntekt med 22 %. Tap gir tilsvarende fradrag. Dette gjelder når du selger – men også når du bruker kryptovaluta til å betale, fordi det regnes som en realisasjon av eiendelen.
- Beholdningen inngår i formuesskatten. Verdien ved utgangen av året skal føres opp i skattemeldingen, der det finnes et eget felt for virtuelle eiendeler.
- Ny rapporteringsplikt. Fra 1. januar 2026 må børser rapportere brukernes beholdning og transaksjoner til Skatteetaten etter OECDs CARF-regelverk. Skatteetaten får dermed langt bedre innsyn i hvem som eier krypto.
Du har selv ansvar for å dokumentere kjøp, salg og beholdning. Styringsrenten og pengepolitikken som styrer vanlige kroner, blir som kjent satt av Norges Bank og sentralbanken – noe som nettopp ikke gjelder kryptovaluta, der tilbudet styres av programkode og markedet.
Fordeler og ulemper ved å betale med kryptovaluta
Som betalingsmiddel har kryptovaluta noen klare styrker, men også ulemper som gjør at det ikke uten videre erstatter kort og bankoverføring. Her er de viktigste på begge sider.
Fordeler
- Raske overføringer over landegrenser. Du slipper å vente flere virkedager slik en internasjonal bankoverføring ofte krever, og Lightning gjør småbetalinger nesten umiddelbare.
- Ingen mellommann. Overføringen går direkte mellom partene, uten at en bank godkjenner den underveis.
- Tilgjengelig hele døgnet. Nettverket står aldri stille, og du trenger ikke en bankkonto for å motta en betaling, bare en lommebok.
- Lave gebyrer for enkelte betalinger. Særlig over Lightning kan kostnaden være minimal sammenlignet med gebyrer på utenlandsoverføringer.
Ulemper
- Kursrisiko. Verdien kan endre seg mye fra du sender til du mottar eller veksler.
- Ingen angrerett. Sender du feil, eller blir du lurt, finnes det ingen bank som kan reversere betalingen.
- Skatt og rapportering. Hver betaling kan utløse en skattepliktig gevinst, og du må dokumentere handlene dine.
- Begrenset bruk. De færreste norske butikker tar imot krypto, så i praksis trenger du fortsatt kort og konto til hverdagskjøp.
- Teknisk ansvar. Mister du nøklene til en egen lommebok, er pengene som regel tapt.
Vanlige feil og fallgruver
Mange av problemene folk opplever med kryptobetaling skyldes noen få, gjentatte feil:
- Å tro at krypto er «sparing med bedre rente». Kryptovaluta gir ingen garantert rente slik en sparekonto gjør. Tilbud om høy «avkastning» på innskudd av krypto er høyrisiko og har flere ganger endt med at innskyterne har tapt alt.
- Å glemme skatten. Siden det å betale med krypto teller som realisasjon, kan du få en skattepliktig gevinst selv om du bare har handlet en vare.
- Å sende til feil adresse. Kryptooverføringer kan ikke angres. Skriver du feil adresse eller velger feil nettverk, er pengene som regel tapt.
- Å bruke uregulerte aktører. Børser uten tillatelse, og «for gode til å være sanne» tilbud, er en vanlig inngang til svindel.
- Dårlig oppbevaring. Å miste de hemmelige nøklene, eller å ha alt liggende på en lite seriøs tjeneste, kan bety at verdiene forsvinner.
Hvem passer kryptobetaling for?
Kryptovaluta som betalingsmiddel passer best for den som allerede forstår teknologien, godtar kursrisikoen og har kontroll på skatt og oppbevaring – for eksempel noen som handler internasjonalt og vil ha raske overføringer, eller som bevisst ønsker å bruke en desentralisert valuta. For vanlige dagligdagse kjøp i Norge er kort, Vipps og bankoverføring fortsatt enklere, rimeligere og mer forutsigbare. Ser du på krypto som en plassering fremfor et betalingsmiddel, bør du behandle det som en investering med høy risiko, ikke som et alternativ til bankkontoen.
Ansvarsfraskrivelse
Denne artikkelen er kun til generell informasjon og er verken økonomisk, skattemessig eller juridisk rådgivning. Kryptovaluta er høyrisiko: verdien kan svinge kraftig, og overføringer kan ikke angres. Invester eller betal aldri med mer enn du har råd til å tape. Du har selv ansvar for å følge gjeldende regler og skatteplikt. Bruk kun aktører med tillatelse fra Finanstilsynet, og finn oppdaterte skatteregler hos Skatteetaten. Opplever du problemer med gjeld eller forbruk, kan Forbrukerrådet gi veiledning.
Kilder
Vanlige spørsmål (FAQ)
Er det lov å betale med kryptovaluta i Norge?
Ja, det er lovlig å eie og bruke kryptovaluta i Norge, men det er ikke et lovlig betalingsmiddel. Ingen selger er pålagt å ta imot det, og det er frivillig om en butikk eller tjeneste tilbyr krypto som betalingsvalg.
Må jeg betale skatt når jeg bruker krypto til å betale?
Ja. Å betale med kryptovaluta regnes som en realisasjon av eiendelen. Har verdien steget siden du kjøpte den, får du en gevinst som skattlegges som kapitalinntekt med 22 %, mens et tap gir fradrag.
Hvor lang tid tar en kryptobetaling?
En vanlig Bitcoin-overføring (on-chain) bekreftes som regel i løpet av minutter til omtrent en time, avhengig av nettverkstrafikk og hvor mange bekreftelser mottakeren krever. Betalinger over Lightning-nettverket er nesten umiddelbare.
Er kryptovaluta et trygt betalingsmiddel?
Selve teknologien er robust, men verdien svinger mye, overføringer kan ikke angres, og bransjen har mange svindelforsøk. Bruk regulerte aktører, dobbeltsjekk adresser, og vær klar over at beløpet kan endre seg i verdi.
Gir det bedre rente å «spare» i kryptovaluta enn på en sparekonto?
Nei. Kryptovaluta gir ingen garantert rente. En sparekonto gir en avtalt rente og er dekket av innskuddsgarantien, mens krypto er en investering der verdien kan falle kraftig. Å sette likhetstegn mellom de to er misvisende.