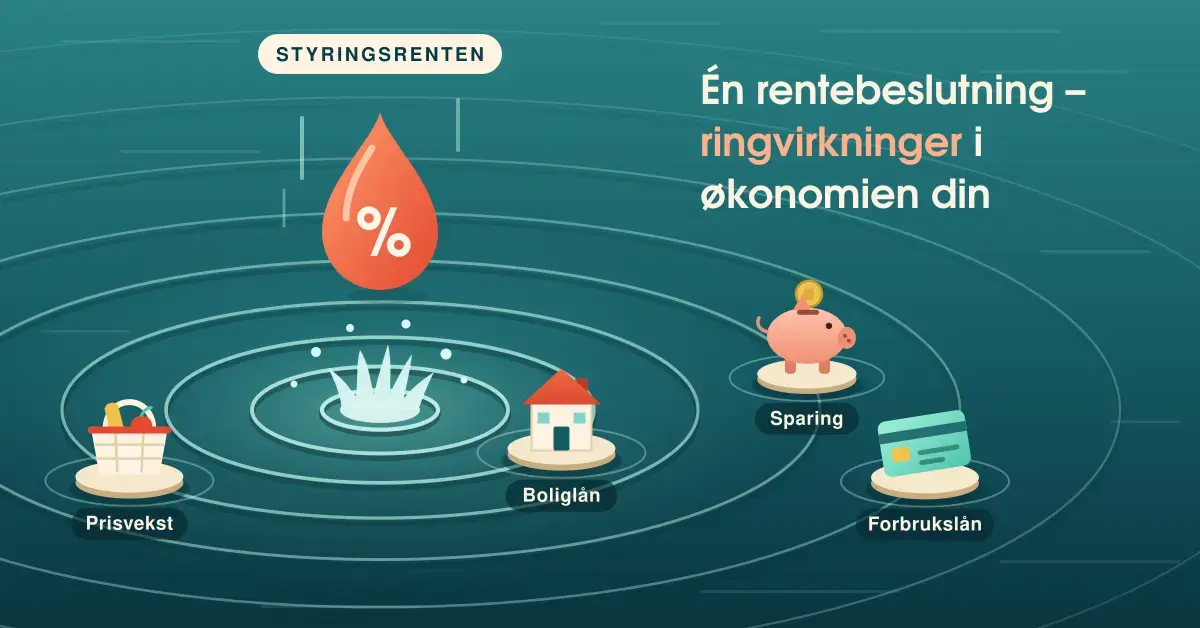
Norges Bank er Norges sentralbank og en av de viktigste aktørene i norsk økonomi. Gjennom styringsrenten og arbeidet med finansiell stabilitet påvirker banken alt fra prisveksten i butikken til renten du betaler på bolig- og forbrukslån. I denne guiden forklarer vi hva Norges Bank er, hvordan styringsrenten fungerer, og hva beslutningene betyr for privatøkonomien din – og hvorfor det fortsatt lønner seg å sammenligne lån uansett hvor renten ligger.
Hva er Norges Bank?
Norges Bank ble opprettet i 1816 og er landets sentralbank. Banken er statens bank, den utsteder sedler og mynt, og den har hovedansvaret for å holde prisveksten lav og stabil. Norges Bank er ikke en vanlig bank der privatpersoner kan ha konto – oppgaven er å ivareta hele landets økonomi, ikke å betjene enkeltkunder. Banken forvalter også Statens pensjonsfond utland, bedre kjent som Oljefondet, gjennom forvaltningsenheten Norges Bank Investment Management (NBIM).
Det som gjør sentralbanken spesiell, er den faglige uavhengigheten. Norges Bank skal gjøre vurderingene sine på faglig grunnlag, uavhengig av kortsiktige politiske hensyn. Dette gir forutsigbarhet: husholdninger og bedrifter kan stole på at renten brukes til å holde prisene stabile, ikke til å vinne valg. Beslutningene bygger på grundige analyser av norsk og internasjonal økonomi, og banken publiserer jevnlig pengepolitiske rapporter som forklarer vurderingene bak rentenivået.
Norges Banks viktigste oppgaver
Sentralbanken har flere samfunnsoppgaver som til sammen skal sikre en stabil økonomi:
- Pengepolitikk: fastsette styringsrenten for å holde inflasjonen nær målet på 2 prosent over tid.
- Finansiell stabilitet: overvåke bank- og finanssystemet og motvirke oppbygging av finansielle ubalanser.
- Sedler og mynt: sørge for at Norge har et sikkert og effektivt kontantsystem.
- Oppgjørssystem: gjøre opp betalinger mellom bankene raskt og trygt.
- Forvaltning av Oljefondet: investere statens oljeinntekter på vegne av fellesskapet.
Hvem bestemmer renten?
Rentebeslutningene tas av Norges Banks komité for pengepolitikk og finansiell stabilitet, ikke av politikerne. Sentralbanken er faglig uavhengig og trenger verken godkjenning fra regjeringen eller Stortinget for å endre renten. Målet er gitt av staten: en årlig prisvekst (inflasjon) som over tid er nær 2 prosent. Dette inflasjonsmålet ble satt ned fra 2,5 til 2 prosent i 2018. Norges Bank holder normalt åtte rentemøter i året.
Viktige punkter
- Norges Bank er Norges sentralbank og fastsetter styringsrenten.
- Styringsrenten er 4,50 % per oktober 2026 og påvirker renten på alle typer lån.
- Inflasjonsmålet er en prisvekst nær 2 % over tid.
- Reglene for hvor mye du får låne settes av utlånsforskriften (Finansdepartementet og Finanstilsynet), ikke av Norges Bank.
- Norge har ikke et lovbestemt rentetak på forbrukslån – sammenlign alltid effektiv rente.
Hva er styringsrenten, og hvordan fungerer den?
Styringsrenten er renten bankene får på innskudd de har stående i Norges Bank over natten, opp til en viss kvote. Den er sentralbankens viktigste virkemiddel. Fordi bankene låner og plasserer penger hos hverandre og i Norges Bank, blir styringsrenten gulvet som alle andre renter i økonomien bygger på. Når styringsrenten endres, forplanter endringen seg videre til rentene bankene tilbyr kundene sine.
Hvordan påvirker styringsrenten renten på lån?
Styringsrenten påvirker renten på nesten alle typer lån. Når Norges Bank setter opp styringsrenten, blir det dyrere for bankene å skaffe penger, og de hever som regel renten på både boliglån, billån og forbrukslån. Når styringsrenten settes ned, skjer det motsatte. Endringene kommer ikke umiddelbart – bankene varsler vanligvis renteendringer på eksisterende lån noen uker i forveien. Også sparerenten følger styringsrenten, slik at du får mer på sparekontoen når renten stiger. Vil du ned i rentekostnader, kan du lese mer om hvordan du kan få ned renten på lånet.
Nøkkeltall
| Grunnlagt | 1816 |
|---|---|
| Rolle | Norges sentralbank |
| Styringsrente (okt. 2026) | 4,50 % |
| Inflasjonsmål | Nær 2 % over tid |
| Rentemøter per år | 8 |
| Neste rentemøte | 5. november 2026 |
| Forvalter | Statens pensjonsfond utland (Oljefondet) |
Hvorfor endrer Norges Bank renten?
Norges Bank endrer renten for å styre inflasjonen og aktiviteten i økonomien. Er prisveksten for høy, settes renten opp for å dempe forbruk og etterspørsel. Er økonomien svak og prisveksten lav, settes renten ned for å stimulere aktivitet og sysselsetting. Per oktober 2026 er styringsrenten 4,50 prosent, etter at den ble satt opp fra 4,25 prosent den 24. september 2026. Rentenivået endrer seg jevnlig, så sjekk alltid gjeldende styringsrente hos Norges Bank før du gjør beregninger på eget lån.
Et typisk forløp for renten
Rentebeslutningene kommer ikke tilfeldig. Gjennom 2026 holdt Norges Bank renten i ro tidlig på året, satte den opp til 4,25 prosent våren 2026 og videre til 4,50 prosent i september, fordi prisveksten fortsatt lå over målet. Et slikt forløp viser hvordan banken beveger renten i små steg på 0,25 prosentpoeng av gangen for å unngå brå skift i økonomien. For deg som låntaker betyr det at renten på et lån sjelden hopper mye på kort tid, men at summen av flere små endringer kan utgjøre en merkbar forskjell på månedsbeløpet i løpet av et par år.
Hvordan påvirker Norges Bank forbrukslånsmarkedet?
Norges Bank påvirker forbrukslånsmarkedet indirekte, først og fremst gjennom styringsrenten. Det er en vanlig misforståelse at sentralbanken lager reglene for hvor mye du får låne – det ansvaret ligger hos Finansdepartementet og Finanstilsynet. Norges Bank bidrar likevel med analyser og råd, og rentebeslutningene påvirker både prisen på og tilgangen til forbrukslån.
Styringsrenten og renten på forbrukslån
Renten på forbrukslån henger sammen med styringsrenten, men følger den ikke én til én. Forbrukslån er lån uten sikkerhet, og renten er derfor langt høyere enn på boliglån. Når styringsrenten stiger, blir forbrukslån gjerne dyrere, men bankenes egne påslag, risikovurdering og konkurransen dem imellom betyr like mye for hva du faktisk ender opp med å betale.
Utlånsforskriften – reglene for hvor mye du får låne
Det er utlånsforskriften, fastsatt av Finansdepartementet og håndhevet av Finanstilsynet, som setter rammene for utlån i Norge. De viktigste reglene er:
- Samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt.
- Du må tåle en renteøkning på 3 prosentpoeng, og banken skal regne med minst 7 prosent rente i vurderingen.
- Forbrukslån skal normalt være nedbetalt innen fem år.
- Bankene har en fleksibilitetskvote og kan innvilge inntil 5 prosent av nye forbrukslån hvert kvartal utenfor kravene.
I tillegg registreres usikret gjeld i Gjeldsregisteret, slik at bankene ser hvor mye forbruksgjeld og kredittkortgjeld du allerede har når de vurderer en søknad.
Motsyklisk kapitalbuffer
Norges Bank gir også råd om den motsykliske kapitalbufferen – et krav om hvor mye egenkapital bankene må holde i reserve. Finansdepartementet fastsetter selve nivået. Når bufferen heves, må bankene sette av mer kapital, noe som kan påvirke hvor mye og hvor billig de låner ut. Slik påvirker Norges Bank indirekte tilgangen til kreditt i hele økonomien.
Hvorfor lønner det seg å sammenligne forbrukslån?
Det lønner seg å sammenligne forbrukslån fordi prisforskjellene mellom bankene er store, og fordi Norge ikke har noe lovbestemt rentetak på forbrukslån. To personer med lik inntekt kan få svært ulike tilbud. Ved å sammenligne forbrukslån fra flere banker ser du raskt hvem som gir deg lavest effektiv rente og de beste vilkårene. Forbrukslån er lån uten sikkerhet, så du kan bruke pengene fritt – men nettopp derfor er renten høy, og en grundig sammenligning kan spare deg for tusenvis av kroner over lånets løpetid.
Hva bør du sammenligne?
Ikke se deg blind på den nominelle renten alene. Dette er de viktigste punktene å sjekke:
- Effektiv rente: den totale årlige kostnaden inkludert gebyrer – det eneste tallet som gjør to tilbud direkte sammenlignbare.
- Etableringsgebyr: engangskostnaden for å opprette lånet.
- Termingebyr: det du betaler per avdrag gjennom hele løpetiden.
- Nedbetalingstid: lengre tid gir lavere månedsbeløp, men høyere totalkostnad.
- Samlet kredittkostnad: hvor mye du betaler totalt før lånet er innfridd.
Refinansiering som alternativ
Har du flere smålån og dyr kredittkortgjeld, kan refinansiering være et godt alternativ. Da samler du gjelden i ett lån, gjerne med lavere rente og ett enkelt månedsbeløp å forholde seg til. Les mer om hvordan du kan spare penger ved å refinansiere, eller se hva du bør tenke på før du låner penger.
Forbrukslån sammenlignet med andre låntyper
Forbrukslån skiller seg fra andre lån ved at de ikke krever sikkerhet. Det gjør dem fleksible, men dyre. Slik står de vanligste låntypene i forhold til hverandre:
- Boliglån: sikret med pant i bolig, lavest rente og lengst nedbetalingstid.
- Billån: sikret med pant i bilen, moderat rente og kortere løpetid.
- Forbrukslån: uten sikkerhet, høy rente, rask utbetaling og fri bruk av pengene.
- Kredittkort: en rammekreditt uten sikkerhet, ofte med høyest effektiv rente hvis du ikke betaler innen den rentefrie perioden.
Fordi forbrukslån og kredittkortgjeld er de dyreste formene for lån, er det disse det monner mest å sammenligne – og å betale ned så raskt som mulig.
Vanlige feil når du tar opp forbrukslån
Mange gjør de samme feilene når de låner penger. Her er de vanligste – og hvordan du unngår dem:
- Å se på månedsbeløpet i stedet for den totale kostnaden. Et lavt månedsbeløp kan skjule en svært høy totalkostnad.
- Å sammenligne nominell rente i stedet for effektiv rente, slik at gebyrene blir usynlige.
- Å låne til impulskjøp eller for å opprettholde en livsstil du egentlig ikke har råd til.
- Å ta opp nytt forbrukslån for å betjene gammel gjeld uten en plan – det kan fort bli en gjeldsspiral.
- Å ikke lese vilkårene, slik at gebyrer og betingelser kommer som en ubehagelig overraskelse.
Sliter du allerede med gjeld, finnes det hjelp. Les hvordan du kan få kontroll på gjelden før den vokser deg over hodet.
Hvem påvirkes mest av Norges Banks beslutninger?
Rentebeslutningene treffer ulike grupper forskjellig:
- Boliglånstakere merker endringene raskt, siden de fleste har flytende rente. Mange vil derfor vite hvordan de kan få lavere rente på boliglån.
- Personer med forbrukslån og kredittkortgjeld rammes av at dyr gjeld blir enda dyrere når renten stiger.
- Sparere får bedre avkastning på bankinnskudd når renten er høy.
- Bedrifter får høyere eller lavere lånekostnader, noe som påvirker investeringer og arbeidsplasser.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om Norges Bank, styringsrenten og lånemarkedet, og er ikke økonomisk rådgivning. Rentenivå, regler og vilkår endres løpende – sjekk alltid oppdaterte tall hos Norges Bank og Finanstilsynet før du tar beslutninger. Et forbrukslån er en forpliktelse som koster penger, og du bør kun låne det du er sikker på at du kan betjene. Trenger du hjelp med gjeld, tilbyr NAV gratis økonomi- og gjeldsrådgivning, og Forbrukerrådet gir uavhengig informasjon om låne- og forbrukerrettigheter.
Kilder
Vanlige spørsmål (FAQ)
Hva er styringsrenten til Norges Bank nå?
Per oktober 2026 er styringsrenten 4,50 prosent, etter en økning den 24. september 2026. Renten vurderes på nytt på hvert rentemøte, så sjekk Norges Banks nettsider for det til enhver tid gjeldende nivået.
Hvem bestemmer styringsrenten i Norge?
Styringsrenten fastsettes av Norges Banks komité for pengepolitikk og finansiell stabilitet. Sentralbanken er faglig uavhengig og tar beslutningen uten godkjenning fra regjeringen eller Stortinget.
Hvordan påvirker styringsrenten forbrukslån?
Styringsrenten påvirker forbrukslån indirekte. Når den stiger, blir det dyrere for bankene å låne penger, og de setter som regel opp renten på forbrukslån. Bankenes egne påslag og risikovurdering avgjør likevel mye av den endelige renten.
Finnes det et rentetak på forbrukslån i Norge?
Nei, Norge har ikke noe lovbestemt maksrente på forbrukslån. Markedet reguleres i stedet gjennom utlånsforskriften. Fordi det ikke finnes et tak, kan rentene variere mye, og det lønner seg å sammenligne tilbud.
Hvor mye kan jeg låne?
Etter utlånsforskriften skal samlet gjeld normalt ikke overstige fem ganger brutto årsinntekt, og du må tåle en renteøkning på 3 prosentpoeng i bankens vurdering. Forbrukslån skal dessuten normalt være nedbetalt innen fem år.