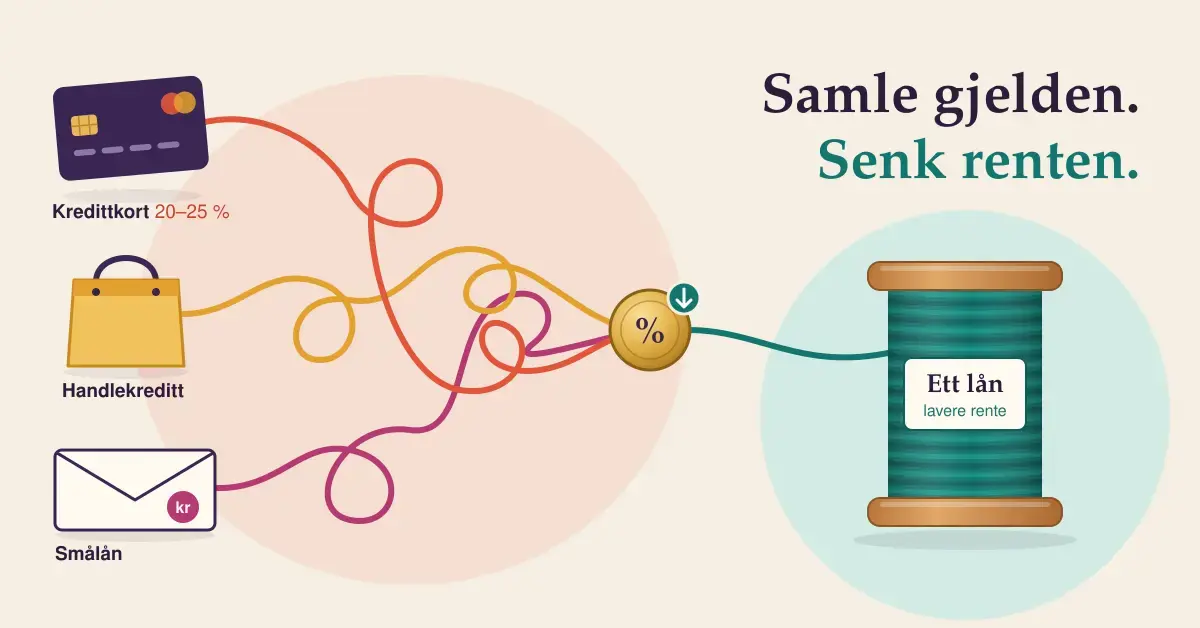
Betaler du renter på kredittkort, handlekreditt eller flere smålån hver måned? Da er det stor sjanse for at du betaler langt mer enn nødvendig. Refinansiering – det å samle dyr, usikret gjeld i ett nytt lån med lavere rente – er et av de mest effektive grepene du kan ta for å få ned de månedlige utgiftene og betale ned gjelden raskere. Her går vi gjennom hva refinansiering er, hvor mye du realistisk kan spare, hvilke regler som gjelder i Norge, og hvilke feil du bør unngå.
Viktige punkter
- Hva det er: å samle dyr, usikret gjeld i ett nytt lån med lavere rente.
- Gjelder: kredittkort, forbrukslån, handlekreditt og smålån – ikke boliglån eller billån med pant.
- Hovedgevinsten: lavere rente, én faktura og en fast nedbetalingsplan.
- Rentenivå: kredittkort har ofte 20–25 % effektiv rente; et refinansieringslån er som regel vesentlig lavere.
- Pass på: lengre løpetid gir lavere månedsbeløp, men kan gjøre lånet dyrere totalt.
- Tips: sjekk all usikret gjeld gratis med BankID i Gjeldsregisteret før du søker.
Hva er refinansiering?
Refinansiering betyr å erstatte ett eller flere eksisterende lån med ett nytt lån. I praksis tar du opp et nytt lån som brukes til å innfri den gamle gjelden, slik at du sitter igjen med én avtale, én rente og én faktura i stedet for mange.
I denne sammenhengen handler det som regel om usikret gjeld – det vil si lån uten pant i bolig eller bil. Typiske eksempler er kredittkortgjeld, forbrukslån, smålån, handlekreditt og nedbetaling av varer over tid. Denne typen gjeld har ofte høy rente nettopp fordi banken ikke har noen sikkerhet å ta tilbake hvis du ikke betaler.
Et refinansieringslån kan være helt usikret, eller du kan senke renten ytterligere ved å stille sikkerhet, for eksempel pant i bolig. Jo bedre sikkerhet og betjeningsevne du har, desto lavere rente kan du som regel oppnå.
Slik sparer du penger på å refinansiere
Gevinsten ved refinansiering kommer fra tre hovedeffekter: du får bedre oversikt, du betaler lavere rente, og du får en forutsigbar nedbetalingsplan. Under forklarer vi hver av dem.
Alt samles på én faktura
Når gjelden er spredt på flere kredittkort og smålån, har du mange forfallsdatoer og fakturaer å holde styr på. Det gjør det lett å glemme en betaling, og en glemt forfallsdato kan gi purregebyrer, forsinkelsesrenter og i verste fall en betalingsanmerkning. Etter refinansiering har du bare én forfallsdato og ett beløp å forholde deg til hver måned, noe som gir langt bedre kontroll på økonomien.
Lavere rente på gjelden
Dette er den største spareeffekten. Kredittkort og smålån er blant de dyreste låneformene som finnes. I Norge ligger den nominelle renten (grunnrenten uten gebyrer) på kredittkortgjeld i gjennomsnitt på rundt 20–21 prosent, mens den effektive renten (totalkostnaden inkludert gebyrer) i snitt er omtrent 24–25 prosent. Et refinansieringslån har som regel vesentlig lavere rente, og differansen går rett i lommen din som sparte rentekostnader. Vil du lære mer om hvordan rentenivået fungerer, kan du lese om hvordan du får lavere rente nå.
En forutsigbar nedbetalingsplan
På et kredittkort kreves det ofte bare at du betaler et minimumsbeløp hver måned, gjerne rundt 2–3 prosent av utestående saldo. Betaler du bare minimum, kan det ta mange år å bli gjeldfri, og det meste går til renter. Et refinansieringslån settes derimot opp som et annuitetslån – et lån med faste, like store terminbeløp gjennom hele løpetiden – slik at du vet nøyaktig når gjelden er nedbetalt. Det gjør det enklere å legge inn gjeldsnedbetaling i et husholdningsbudsjett.
Hvor mye kan du spare?
Hvor mye du sparer avhenger av hvor mye gjeld du har, hvilken rente du betaler i dag, og hvilken rente du får på det nye lånet. Hovedregelen er enkel: jo større forskjell mellom gammel og ny rente, desto mer sparer du.
Et regneeksempel: Si at du har 150 000 kroner i kredittkort- og smålånsgjeld med en effektiv rente på 24 prosent. Det tilsvarer omtrent 36 000 kroner i rentekostnader det første året. Klarer du å refinansiere til et lån med 13 prosent effektiv rente, faller rentekostnaden til rundt 19 500 kroner i året – en besparelse på i overkant av 16 000 kroner bare det første året. Tallene er illustrative, men de viser hvor stor effekt rentekuttet har på dyr forbruksgjeld.
Vær likevel oppmerksom på at den samlede besparelsen også avhenger av løpetiden. Strekker du nedbetalingen over mange flere år for å få lavest mulig månedsbeløp, kan de totale rentekostnadene bli høyere, selv om renten per år er lavere.
Kredittkortgjeld mot refinansieringslån
Tabellen under sammenligner de viktigste egenskapene ved å beholde dyr kortgjeld kontra å samle den i et refinansieringslån.
Sammenligning
| Faktor | Kredittkort og smålån | Refinansieringslån |
|---|---|---|
| Effektiv rente | Ofte 20–25 % eller mer | Som regel lavere, ofte rundt 8–15 % |
| Antall fakturaer | Én per kort eller lån | Én samlet faktura |
| Nedbetaling | Minimumsbeløp (ofte 2–3 %), uforutsigbart | Fast nedbetalingsplan (annuitet) |
| Oversikt | Spredt på mange avtaler | Samlet i én avtale |
| Sikkerhet | Usikret | Vanligvis usikret, kan sikres med pant for lavere rente |
| Synlig i Gjeldsregisteret | Ja | Ja |
Hvilke regler gjelder for refinansiering i Norge?
Utlån til privatpersoner er regulert av utlånsforskriften, som forvaltes av Finanstilsynet. Forskriften ble sist endret i desember 2024 og setter rammer for hvor mye bankene kan låne ut. Reglene er verdt å kjenne til, fordi de også påvirker når og hvordan du kan refinansiere.
Gjeldsgrad og stresstest
Hovedregelen er at samlet gjeld ikke skal overstige fem ganger brutto årsinntekt (en såkalt gjeldsgrad på maksimalt 5). I tillegg må banken gjennomføre en stresstest: du må tåle en renteøkning på 5 prosentpoeng og fortsatt ha nok igjen til vanlige livsoppholdsutgifter. Banken kan avvike fra kravene for en liten andel av utlånene – den såkalte fleksibilitetskvoten utgjør inntil 5 prosent av innvilget lånevolum per kvartal.
Unntaket for refinansiering
Refinansiering av eksisterende gjeld er på nærmere bestemte vilkår unntatt fra kravene om betjeningsevne og gjeldsgrad. Forutsetningen er at det nye lånet ikke øker gjelden, kostnadene eller nedbetalingstiden sammenlignet med lånet du bytter ut. Du kan altså beholde den lengste gjenværende løpetiden fra de opprinnelige lånene, men ikke forlenge den for å få et kunstig lavt månedsbeløp. Dette unntaket er grunnen til at mange som sitter i «rentefellen» faktisk kan bytte til et billigere lån.
Gjeldsregisteret
Når du søker, sjekker banken Gjeldsregisteret – et register som viser all usikret gjeld, inkludert forbrukslån, kredittkort, rammekreditt, handlekort (som IKEA-kort) og delbetalingsløsninger fra aktører som Klarna. Boliglån, billån med pant, studielån og offentlig gjeld registreres ikke. Registeret oppdateres minst én gang i døgnet, og som privatperson kan du logge inn gratis med BankID for å se din egen samlede gjeld. Det er et nyttig første steg før du refinansierer, fordi du da får full oversikt over hva du faktisk skylder.
Hvor kan du søke om refinansiering?
Du kan søke om refinansiering på to hovedmåter, og begge har sine fordeler.
- Direkte hos en bank: Du kontakter én bank og søker om lån hos dem. Dette gir deg full kontroll, men du må selv innhente og sammenligne tilbud fra flere banker for å være sikker på at du får best mulig rente. Vil du gå denne veien, finnes det egne tips til hvordan du sjekker om bankene tilbyr bedre betingelser.
- Gjennom en låneformidler: En låneformidler sender én søknad videre til flere samarbeidende banker samtidig, slik at du kan sammenligne flere tilbud uten å søke hvert sted selv. En kjent aktør i dette markedet er Axo Finans i Norge, som formidler lån fra en rekke banker. Formidleren tjener penger på provisjon fra bankene, så det koster deg som regel ingenting å få en vurdering – men du bør alltid sammenligne den effektive renten i tilbudene du får.
Uansett hvilken vei du velger, lønner det seg å hente inn flere tilbud. Rente og gebyrer varierer mye mellom bankene, og noen få prosentpoeng utgjør store beløp over tid.
Slik går du frem steg for steg
- Få oversikt. Logg inn i Gjeldsregisteret med BankID og noter all usikret gjeld, inkludert saldo, rente og gebyrer på hvert lån og kort.
- Regn ut dagens kostnad. Legg sammen hva du betaler i renter og gebyrer i dag, slik at du har et tall å sammenligne nye tilbud mot.
- Hent inn tilbud. Søk hos flere banker eller bruk en låneformidler. En søknad påvirker ikke kredittscoren din på samme måte som mange separate søknader.
- Sammenlign effektiv rente. Se på totalkostnaden over hele løpetiden, ikke bare månedsbeløpet. Et lavt månedsbeløp med lang løpetid kan bli dyrere totalt.
- Innfri den gamle gjelden. Når det nye lånet er innvilget, sørg for at alle de gamle kortene og lånene faktisk blir nedbetalt og avsluttet.
- Unngå ny dyr gjeld. Vurder å si opp eller redusere kredittrammen på kortene, slik at du ikke bygger opp ny forbruksgjeld ved siden av refinansieringslånet.
Vanlige feil når du refinansierer
Refinansiering kan spare deg for mye penger, men det er noen fallgruver som gjør at folk ikke får den gevinsten de kunne hatt:
- Du ser bare på månedsbeløpet. En lengre løpetid gir lavere terminbeløp, men kan gjøre lånet dyrere totalt. Se alltid på effektiv rente og totalkostnad.
- Du refinansierer, men fortsetter å bruke kortene. Da ender du opp med både et refinansieringslån og ny kortgjeld, og hele poenget forsvinner.
- Du glemmer gebyrene. Etableringsgebyr og termingebyr påvirker den effektive renten. To lån med samme nominelle rente kan ha ulik totalkostnad.
- Du sammenligner bare ett tilbud. Uten å hente inn flere tilbud vet du ikke om renten faktisk er god.
- Du refinansierer gjeld du egentlig klarer å betale ned raskt. Har du lite gjeld som du kan innfri i løpet av kort tid, kan en rentefri periode på kortet eller en strammere nedbetaling være billigere. Les mer om den rentefrie perioden på kredittkort.
Hvem passer refinansiering for?
Refinansiering passer best for deg som har flere dyre, usikrede lån eller kredittkort med høy rente, og som har betjeningsevne til å ta opp et nytt lån. Da kan du både kutte rentekostnadene og få en ryddig nedbetalingsplan. Har du derimot en betalingsanmerkning, vil mange banker avslå en usikret søknad, men enkelte tilbyr refinansiering mot sikkerhet i bolig.
Dersom hovedproblemet ditt ikke er renten, men at de faste utgiftene er for høye, bør du heller begynne med å redusere de faste kostnadene dine og eventuelt forhandle ned renten du allerede har – noe mange glemmer at de kan gjøre, blant annet på boliglånet, slik vi forklarer i guiden om lavere rente på boliglån.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om refinansiering og privatøkonomi, ikke økonomisk rådgivning. Et refinansieringslån er usikret forbruksgjeld, og effektiv rente, gebyrer og løpetid varierer mellom bankene og avhenger av din økonomi. En lengre nedbetalingstid kan gjøre lånet dyrere totalt, selv om månedsbeløpet blir lavere, så vurder alltid de samlede lånekostnadene over hele løpetiden før du søker. Lån må betales tilbake, og du bør ikke ta opp ny gjeld for å betjene eksisterende gjeld uten en realistisk plan. Trenger du hjelp til å få oversikt, kan du få gratis økonomi- og gjeldsrådgivning gjennom NAV (telefon 55 55 33 39), kontakte Forbrukerrådet eller logge inn i Gjeldsregisteret med BankID for å se all usikret gjeld.
Kilder
Vanlige spørsmål (FAQ)
Hva betyr det å refinansiere?
Å refinansiere betyr å ta opp ett nytt lån som brukes til å innfri ett eller flere eksisterende lån. Målet er som regel å samle dyr, usikret gjeld som kredittkort og smålån i ett lån med lavere rente, én faktura og en fast nedbetalingsplan.
Hvor mye kan jeg spare på å refinansiere?
Det avhenger av gjeldsstørrelsen og forskjellen mellom gammel og ny rente. Går du fra rundt 24 prosent effektiv rente på kredittkort til for eksempel 13 prosent på et refinansieringslån, kan du spare flere tusen kroner i året per 100 000 kroner i gjeld. Jo større rentekutt, desto mer sparer du.
Kan jeg refinansiere hvis jeg har betalingsanmerkning?
Det er vanskeligere. De fleste banker avslår usikrede søknader fra personer med betalingsanmerkning, men enkelte tilbyr refinansiering mot sikkerhet, for eksempel pant i bolig. Renten blir da normalt høyere enn for kunder uten anmerkning.
Blir refinansiering registrert i Gjeldsregisteret?
Ja. Et refinansieringslån er usikret gjeld og vises i Gjeldsregisteret på lik linje med kredittkort og forbrukslån. Når den gamle gjelden innfris, forsvinner den fra registeret, slik at den samlede gjelden din bør bli riktigere og mer oversiktlig.
Lønner det seg alltid å refinansiere?
Nei. Refinansiering lønner seg når du faktisk får lavere effektiv rente og ikke forlenger løpetiden unødig. Strekker du nedbetalingen over mange ekstra år, kan totalkostnaden bli høyere selv om månedsbeløpet faller. Sammenlign alltid effektiv rente og totalkostnad over hele løpetiden.