Å ha gjeld er helt normalt i Norge, men når regningene vokser raskere enn lønna og de dyreste lånene spiser opp stadig mer av budsjettet, kan følelsen av å miste kontrollen bli tung å bære. Du er ikke alene: hundretusener av nordmenn har gjeld som koster dem mer enn de egentlig har råd til. Den gode nyheten er at gjeldsproblemer nesten alltid kan løses når du tar tak i dem tidlig. Denne guiden forklarer hvor utbredt problemet er, hvilken gjeld som er farligst, hva som skjer hvis du ikke betaler – og hvordan du steg for steg kan få oversikt og få hjelp som er helt gratis.
Viktige punkter
- Du er ikke alene: nesten fire av ti nordmenn bor i en husholdning med rentebærende usikret gjeld.
- Dyr gjeld først: kredittkort (ca. 27–28 % effektiv rente) og forbrukslån (ca. 10–15 %) bør prioriteres foran billig sikret gjeld.
- Skaff oversikt: logg inn med BankID på Gjeldsregisteret for å se all usikret gjeld samlet.
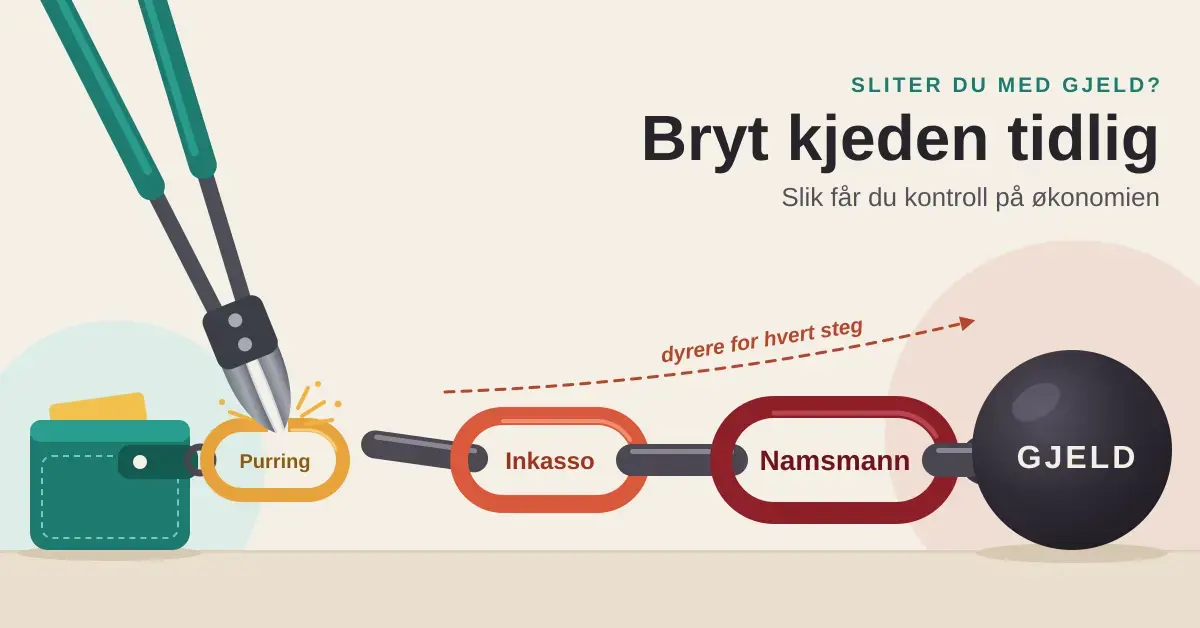
- Bryt kjeden tidlig: purring → inkasso → namsmann gjør gjelden dyrere for hvert steg.
- Gratis hjelp finnes: NAVs økonomi- og gjeldsveiledningstelefon 55 55 33 39.
Hvor mange sliter egentlig med gjeld i Norge?
Veldig mange nordmenn har usikret gjeld, og en betydelig andel sliter med å bære den. Ifølge Statistisk sentralbyrå (SSB) hadde norske husholdninger rundt 113 milliarder kroner i rentebærende usikret gjeld ved utgangen av 2024, og nesten fire av ti personer bor i en husholdning med slik gjeld.
Det alvorlige tallet er hvor mange som har en tyngende gjeldsbelastning. SSB regner gjelden som tyngende når husholdningens rentebærende usikrede gjeld utgjør minst 25 prosent av samlet inntekt før skatt. Ved utgangen av 2024 gjaldt dette 278 700 personer, eller 5,1 prosent av befolkningen. Usikret gjeld utgjør fortsatt bare rundt fire prosent av den totale gjelden til husholdningene – boliglånet dominerer – men fordi den usikrede gjelden er så dyr, er det den som oftest skaper betalingsproblemer.
Med andre ord: følelsen av å stå alene med gjeld er svært vanlig, men den stemmer dårlig med virkeligheten. Problemet er utbredt, og det finnes et helt apparat av offentlige og private løsninger for å hjelpe deg ut av det.
Hva er forskjellen på god og dyr gjeld?
Ikke all gjeld er like farlig, og nøkkelen til å få kontroll er å forstå forskjellen. Grovt sagt skiller vi mellom sikret gjeld, som er knyttet til en verdi, og usikret gjeld, som ikke har noen sikkerhet bak seg.
Sikret gjeld – som regel den billigste
Sikret gjeld er lån der banken har pant i noe du eier. Boliglån har pant i boligen, billån har pant i bilen. Fordi banken kan ta tilbake verdien hvis du ikke betaler, er risikoen lavere for dem, og renta blir derfor lav. Studielån i Lånekassen er en egen kategori med spesielt gunstige vilkår. Når Norges Bank i 2025 holdt styringsrenten på 4,0 prosent, lå vanlige boliglånsrenter på et langt lavere nivå enn forbrukslån.
Usikret gjeld – forbrukslån og kredittkort
Usikret gjeld har ingen pant bak seg. Det gjelder forbrukslån, kredittkortgjeld, handlekontoer og smålån. Fordi banken ikke har noen sikkerhet, tar den seg godt betalt for risikoen. Kredittkort har gjerne en effektiv rente på rundt 27–28 prosent dersom du ikke betaler hele saldoen innen fristen, mens et forbrukslån eller et refinansieringslån typisk ligger på rundt 10–15 prosent effektiv rente. Det er denne gjelden som koster deg mest, og som bør prioriteres når du skal betale ned.
Sammenligning av gjeldstyper
| Gjeldstype | Typisk effektiv rente | Sikkerhet | Prioritet ved nedbetaling |
|---|---|---|---|
| Kredittkortgjeld | Ca. 27–28 % | Ingen (usikret) | Høyest – betal først |
| Forbrukslån / smålån | Ca. 10–15 % | Ingen (usikret) | Høy |
| Billån | Lavere enn forbrukslån | Pant i bil | Middels |
| Boliglån | Lavest (styringsrente 4,0 % i 2025) | Pant i bolig | Lav |
| Studielån (Lånekassen) | Særlig gunstig | Statlig ordning | Lavest |
Hvorfor vokser forbruksgjelden i Norge?
Forbruksgjelden har ligget på et historisk høyt nivå de siste årene. Gjeldsregisteret, som samler oversikt over nordmenns usikrede gjeld, målte en samlet forbruksgjeld på rundt 177 milliarder kroner ved utgangen av 2025 – det høyeste nivået siden registeret ble opprettet i 2019. En stor del av dette er rentebærende, altså gjeld der det faktisk påløper renter fordi den ikke blir nedbetalt i tide.
Veksten henger sammen med at det lenge var enkelt å få innvilget forbrukslån og kredittkort, kombinert med en kultur der det er vanlig å ta opp små lån til ferier, oppussing eller uforutsette regninger. Myndighetene har strammet inn vilkårene for å låne ut usikret kreditt, blant annet gjennom krav til kredittvurdering og maksimal gjeldsgrad. Du kan lese mer om dette i artikkelen om strammere regler for kredittkort og forbruksfinansiering. Likevel er det fortsatt mange som sitter igjen med dyr gjeld fra tidligere år.
Hva skjer hvis du ikke klarer å betale?
Hvis en regning ikke blir betalt i tide, starter en kjede av tiltak som gjør gjelden stadig dyrere. Jo tidligere du bryter denne kjeden, desto billigere og enklere blir det.
Fra purring til inkasso
Først får du en purring eller et inkassovarsel med et lite gebyr og en ny frist. Betaler du ikke da heller, sendes kravet til inkasso, og kostnadene øker ytterligere med inkassosalær i tillegg til forsinkelsesrenter. For et opprinnelig lite krav kan de samlede kostnadene vokse betydelig når gebyrer og renter legges på toppen. Derfor er det nesten alltid lønnsomt å prioritere regninger du har mottatt purring på.
Tvangsinnkreving og utleggstrekk
Lykkes ikke inkassoselskapet med å få deg til å betale frivillig, kan kravet ende hos namsmannen. Da snakker vi om tvangsinnkreving av gjeld, som har økt kraftig i Norge over flere år. Namsmannen kan ta utleggspant i bolig, bil og andre eiendeler, og kan innføre utleggstrekk, der et fast beløp trekkes direkte fra lønn eller trygd før du får utbetalt resten. Selv om et forbrukslån i utgangspunktet er usikret, kan altså manglende betaling likevel føre til at du mister kontrollen over både eiendeler og inntekt. Nettopp derfor er det så viktig å ta tak i problemet før det kommer så langt.
Slik får du kontroll på gjelden – steg for steg
Veien ut av gjeldsproblemer følger de samme grunnprinsippene uansett hvor stor gjelden er: skaff oversikt, legg en plan, kutt de dyreste kostnadene først og be om hjelp i tide. Her er en konkret fremgangsmåte.
1. Skaff deg full oversikt
Du kan ikke styre noe du ikke ser. Logg inn med BankID på Gjeldsregisteret eller Norsk Gjeldsinformasjon og få en samlet oversikt over all usikret gjeld – forbrukslån, kredittkort og handlekontoer – med saldo og effektiv rente. Legg til boliglån, billån og studielån fra nettbanken, så du har hele bildet på ett sted. Noter beløp, rente og månedlig termin for hvert lån.
2. Lag et realistisk budsjett
Et budsjett viser hvor mye du faktisk har igjen til å betale ned gjeld etter at faste utgifter er dekket. Sett opp alle inntekter og utgifter, og vær ærlig på hvor pengene forsvinner. Et godt verktøy er vår guide til å lage og følge et husholdningsbudsjett. Finn samtidig poster du kan kutte: mange klarer å frigjøre flere tusen kroner i året ved å redusere de faste kostnadene, og de pengene kan i stedet gå rett til nedbetaling.
3. Prioriter den dyreste gjelden først
Betal minimumsbeløpet på alle lån, men bruk alt du har til overs på det lånet med høyest effektiv rente – som regel kredittkortet. Når det er nedbetalt, flytter du hele beløpet over til det nest dyreste lånet. Denne metoden koster deg minst i renter over tid. Flere konkrete grep for å redusere kostnadene på et forbrukslån finner du i egen artikkel.
4. Vurder refinansiering
Har du flere smålån og kredittkort, kan du samle alt i ett nytt lån med lavere rente. Da forholder du deg til én termin i måneden, og du kan spare mye hvis den nye renta er lavere enn gjennomsnittet på dagens gjeld. Les mer om hvordan du kan spare penger ved å refinansiere før du bestemmer deg, og pass på at gebyrer og løpetid ikke spiser opp gevinsten.
5. Ta kontakt med kreditorene tidlig
Klarer du ikke å betale, ikke stikk hodet i sanden. Ta kontakt med banken eller inkassoselskapet og be om en betalingsavtale eller utsettelse. De fleste vil heller inngå en realistisk nedbetalingsplan enn å sende kravet videre til namsmannen. Mange opplever også at renta kan forhandles ned – se tipsene om hvordan du kan få ned renten på lån.
6. Få gratis hjelp fra det offentlige
Du trenger ikke stå alene. NAV tilbyr gratis økonomi- og gjeldsrådgivning til alle som har økonomiske problemer. Ring NAVs økonomi- og gjeldsveiledningstelefon på 55 55 33 39, eller kontakt ditt lokale NAV-kontor for å avtale et møte med en gjeldsrådgiver. Tjenesten er gratis, og du bør søke hjelp så tidlig som mulig – ikke vente til kravene har havnet hos namsmannen.
Gjeldsordning – siste utvei når gjelden er umulig å betale
For dem som har så mye gjeld at den aldri kan betales med normal inntekt, finnes gjeldsordningsloven. En gjeldsordning er en avtale mellom deg og kreditorene om at du betaler så mye du klarer i en bestemt periode – vanligvis fem år – mot at resten av gjelden slettes når perioden er over. Hovedvilkåret er at du er varig ute av stand til å betale det du skylder.
Fra 1. januar 2025 ble ordningen gjort enklere: du trenger ikke lenger å forsøke en utenrettslig avtale med kreditorene på egen hånd først, men kan søke namsmannen direkte. Namsmannen veileder deg, hjelper med søknaden og utformer et forslag til nedbetaling som sendes til kreditorene. Det tar gjerne noen måneder å få en gjeldsordning på plass. Dette er en krevende, men virkningsfull løsning for dem som ellers ikke ser noen vei ut.
Vanlige feil folk gjør med gjeld
Mange forverrer situasjonen uten å mene det, rett og slett fordi de ikke kjenner spillereglene. Her er de vanligste fellene:
- Å ta opp nytt lån for å betale gammelt. Å dekke én dyr gjeld med en annen dyr gjeld skyver bare problemet foran deg og øker ofte de samlede kostnadene.
- Å bare betale minimumsbeløpet på kredittkortet. Da går nesten alt til renter, og hovedstolen krymper knapt. Gjelden kan henge ved i mange år.
- Å ignorere brev og varsler. Et ubetalt krav forsvinner ikke; det vokser med gebyrer og renter og ender til slutt hos namsmannen.
- Å vente for lenge med å be om hjelp. Jo tidligere du kontakter kreditor eller NAV, desto flere løsninger står åpne.
- Å låne til forbruk man ikke har råd til. Spør alltid om det du låner til er verdt totalsummen du må betale tilbake med renter.
- Å glemme at renta kan endre seg. Banken kan sette opp renta i løpet av lånets løpetid, så en termin du akkurat klarer i dag, kan bli for dyr i morgen.
Friskrivning
Denne artikkelen er kun ment som generell informasjon om gjeld og personlig økonomi, og er verken økonomisk eller juridisk rådgivning. Rentenivå, regler og beløp kan endre seg; sjekk alltid oppdaterte vilkår hos banken din og offentlige kilder før du tar beslutninger. Opplever du gjeldsproblemer, kan du få gratis og uforpliktende hjelp hos NAVs økonomi- og gjeldsveiledningstelefon på 55 55 33 39 eller hos ditt lokale NAV-kontor. Du kan sjekke din egen usikrede gjeld gratis med BankID på Gjeldsregisteret.
Kilder
Vanlige spørsmål (FAQ)
Hvor mange nordmenn sliter egentlig med gjeld?
Nesten fire av ti personer bor i en husholdning med rentebærende usikret gjeld, og ved utgangen av 2024 hadde 278 700 personer en gjeld SSB regner som tyngende, det vil si minst 25 prosent av husholdningens inntekt før skatt. Du er altså langt fra alene.
Hvilken gjeld bør jeg betale ned først?
Den med høyest effektiv rente, som regel kredittkortgjeld og forbrukslån. Betal minimumsbeløpet på alt annet, og bruk alle ekstra kroner på det dyreste lånet først. Da betaler du minst i renter totalt.
Hvor kan jeg få gratis hjelp med gjeldsproblemer?
NAV tilbyr gratis økonomi- og gjeldsrådgivning. Du kan ringe økonomi- og gjeldsveiledningstelefonen på 55 55 33 39 eller kontakte ditt lokale NAV-kontor. Jo tidligere du tar kontakt, desto flere løsninger finnes.
Hva skjer hvis jeg ikke betaler regningene mine?
Først kommer purring og inkassovarsel med gebyr, deretter inkasso med salær og forsinkelsesrenter. Til slutt kan kravet havne hos namsmannen, som kan ta pant i eiendeler og trekke et fast beløp fra lønn eller trygd (utleggstrekk).
Hva er en gjeldsordning, og hvem kan få den?
En gjeldsordning er en avtale om å betale så mye du klarer i vanligvis fem år, mot at resten slettes. Den er for dem som er varig ute av stand til å betale gjelden. Fra 2025 kan du søke namsmannen direkte uten å forsøke en avtale med kreditorene selv først.