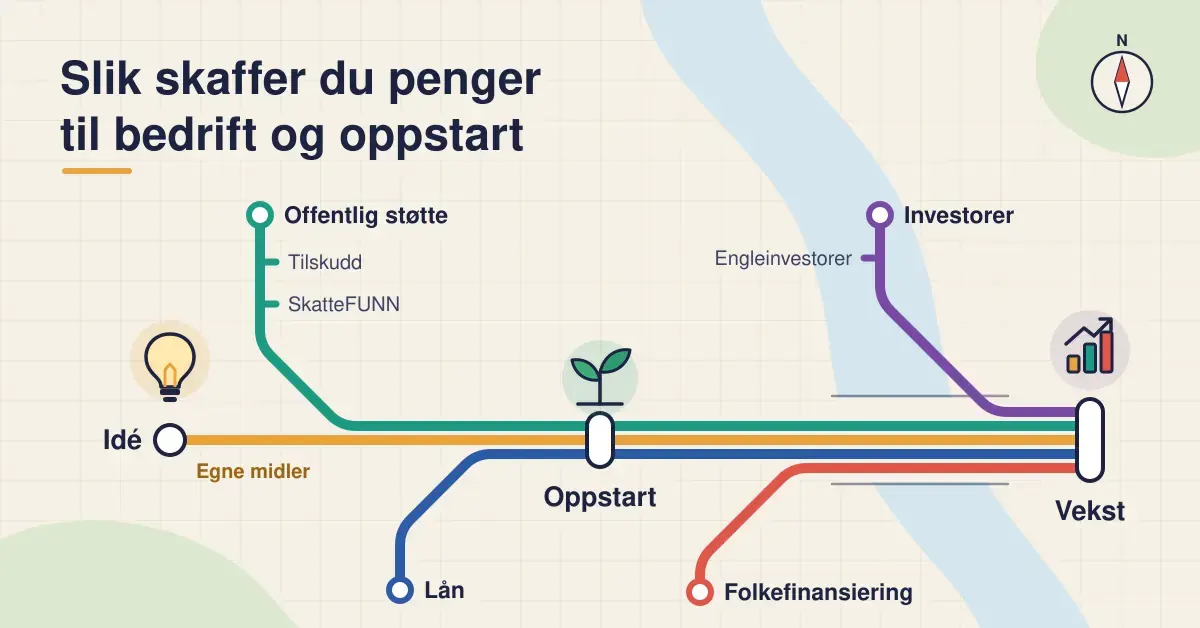
Å få en god idé er én ting – å finne pengene til å realisere den er ofte noe helt annet. Enten du trenger noen tusenlapper for å dekke de første oppstartskostnadene, eller millionbeløp fra investorer for å vokse raskt, finnes det flere veier til kapital i Norge. Denne guiden går gjennom de viktigste finansieringskildene – tilskudd, skattefradrag, lån, folkefinansiering og investorer – og forklarer hva de passer til, hva de koster deg, og hvordan du går frem.
Viktige punkter
- Fire hovedtyper kapital: egne midler, tilskudd, lån og investorkapital – hver med ulik pris og risiko.
- Tilskudd slipper du å betale tilbake, men ordningene er konkurranseutsatte og har vilkår og frister.
- SkatteFUNN gir 19 prosent skattefradrag for forsknings- og utviklingskostnader for alle bedrifter.
- Lån lar deg beholde eierskapet, mens investorer gir kapital mot eierandeler.
- De fleste kombinerer flere kilder gjennom bedriftens ulike faser.
Hvilke måter kan du skaffe penger på?
De fleste finansieringskilder faller inn under fire hovedtyper, og det er lurt å forstå forskjellen før du velger. Hver type har ulik pris, risiko og konsekvens for hvem som eier bedriften.
- Egenkapital (egne midler): Penger du selv legger inn. Ingen tilbakebetaling, men du bærer all risiko selv.
- Tilskudd og offentlig støtte: Penger eller skattefradrag du ikke må betale tilbake, men som krever at prosjektet oppfyller bestemte vilkår.
- Fremmedkapital (lån): Penger du låner og betaler tilbake med renter. Du beholder eierskapet, men får en gjeld.
- Investorkapital: Penger mot eierandeler. Du slipper gjeld, men gir fra deg en del av bedriften og innflytelse.
I praksis kombinerer de fleste oppstartsbedrifter flere kilder – for eksempel egenkapital i starten, deretter tilskudd og til slutt investorer når bedriften vokser.
Egenkapital og bootstrapping: start med dine egne midler
Bootstrapping betyr å bygge bedriften med egne penger og inntektene virksomheten selv genererer, uten ekstern finansiering. Mange lønnsomme bedrifter starter slik, fordi du beholder full kontroll og ikke gir fra deg eierandeler.
Fordelen er frihet: ingen investorer som skal overbevises og ingen renter å betale. Ulempen er at veksten begrenses av hvor mye du selv kan legge inn. For å få egne midler til å strekke lenger, lønner det seg å redusere de faste kostnadene dine og å sette opp et realistisk budsjett før du starter. Starter du i det små – for eksempel med en egen nettbutikk – kan du teste markedet uten store investeringer.
Tilskudd og offentlig støtte fra Innovasjon Norge
Innovasjon Norge er den viktigste offentlige kilden til tilskudd for nye bedrifter. Tilskudd er penger du normalt ikke må betale tilbake, men ordningene er konkurranseutsatte, har begrensede potter og stiller krav om at ideen representerer noe nytt i markedet. Ordningenes navn, beløp og vilkår endres jevnlig i takt med statsbudsjettet, så sjekk alltid de gjeldende betingelsene før du søker.
Etablerertilskudd og oppstartsmidler
Etablerertilskudd (også omtalt som oppstartstilskudd) retter seg mot gründere med en forretningsidé som representerer noe vesentlig nytt – på regionalt, nasjonalt eller internasjonalt nivå. Formålet er å avlaste risiko i den tidlige fasen, typisk til markedsavklaring og utvikling av et første produkt. Midlene tildeles løpende fra en begrenset pott, og en god søknad beskriver konkret hva som er nytt, hvilket marked du sikter mot, og hva pengene skal brukes til. Les mer og søk om etablerertilskudd.
Pre-såkornkapital
Pre-såkornkapital er et kapitalvirkemiddel som skal hjelpe helt unge selskaper over den vanskeligste finansieringsfasen. Pengene kanaliseres gjennom TTO-er (Technology Transfer Offices), inkubatorer og forretningsenglenettverk, som investerer dem som egenkapital i oppstartsbedrifter – historisk med krav om at det offentlige beløpet matches med minst like mye privat kapital. Ordningen har vært justert og flyttet mellom ulike aktører de siste årene, så bekreft hvordan den forvaltes i dag før du regner med den. Les mer og søk om pre-såkornkapital.
SkatteFUNN: skattefradrag for forskning og utvikling
SkatteFUNN gir deg skattefradrag for kostnader til et godkjent forsknings- eller utviklingsprosjekt (FoU). Ordningen er rettighetsbasert: oppfyller prosjektet kravene, har du krav på fradraget uansett bransje og selskapsstørrelse. Det gjør SkatteFUNN til en av de mest forutsigbare finansieringskildene for bedrifter som utvikler noe nytt.
Etter at ordningen ble forenklet, gjelder én felles fradragssats på 19 prosent av prosjektkostnadene for alle bedrifter – tidligere var satsen 20 prosent for små og mellomstore og 18 prosent for store selskaper. Det er dette som er oppdatert i forhold til eldre oversikter. Viktige rammer å kjenne til:
- Maksimalt fradragsgrunnlag er 25 millioner kroner per bedrift per inntektsår.
- For egne ansatte er timesatsen begrenset til 1,2 promille av avtalt årslønn, og uansett maks 700 kroner per time.
- Egne ansatte kan maksimalt føre 1 850 timer per prosjekt per år.
- Kjøp av FoU-tjenester gir bare fradrag når leverandøren holder til i EØS eller i et land Norge har skatteavtale eller informasjonsutveksling med.
Prosjektet må forhåndsgodkjennes, og fradraget føres i skattemeldingen. Får du ikke utnyttet hele fradraget mot skatt, utbetales resten – i praksis fungerer SkatteFUNN derfor ofte som kontanttilskudd for selskaper uten overskudd. Les mer og søk om SkatteFUNN.
EU-finansiering og Enterprise Europe Network
Vil bedriften din delta i et EU-finansiert samarbeidsprosjekt, finnes det betydelige midler å søke på, men prosessen er omfattende. EUs programmer støtter alt fra forskning og innovasjon til digitalisering og grønn omstilling, ofte i samarbeid med partnere i andre land.
Enterprise Europe Network er et gratis, offentlig veiledningsnettverk som hjelper norske bedrifter med å finne aktuelle utlysninger og muligheter, og med å koble seg til relevante europeiske partnere. Rådgiverne kan også hjelpe deg å vurdere om bedriften din er klar for et EU-prosjekt før du bruker tid på en søknad.
Banklån og annen gjeldsfinansiering
Banklån er den vanligste formen for fremmedkapital, og passer når du har en forutsigbar inntjening eller sikkerhet å stille. Du beholder hele eierskapet, men påtar deg en tilbakebetalingsplikt med renter – uavhengig av om bedriften går bra.
Før du tar opp lån, er det lurt å forstå hva som er viktig når man tar et lån, slik at du vurderer rente, løpetid og sikkerhet riktig. Rentekostnaden er ofte den største forskjellen mellom tilbud, så det kan være verdt å undersøke hvordan du kan få lavere rente på lån, og å sammenligne betingelsene hos flere banker før du signerer. For nye bedrifter uten historikk kan Innovasjon Norge også tilby risikolån, der det offentlige tar en del av risikoen banken ellers ikke vil ta.
Folkefinansiering (crowdfunding)
Folkefinansiering betyr at mange personer bidrar med mindre beløp gjennom en nettplattform, i stedet for at én aktør står for hele finansieringen. Metoden passer godt når du har et produkt eller en sak som engasjerer et publikum, og den kan fungere som markedsføring og markedstest samtidig.
Det finnes flere hovedtyper:
- Donasjons- og belønningsbasert: Bidragsytere gir penger, ofte mot en motytelse som produktet du utvikler. Ingen eierandel eller tilbakebetaling.
- Lånebasert (crowdlending): Du låner av mange og betaler tilbake med renter.
- Egenkapitalbasert: Bidragsyterne får eierandeler i selskapet.
Innen EU og EØS reguleres plattformer for nærings-folkefinansiering av et felles regelverk, og lånebasert og egenkapitalbasert folkefinansiering er underlagt tilsyn. Velg alltid en plattform som har nødvendig tillatelse, og les vilkårene nøye før du starter en kampanje.
Forretningsengler (business angels)
Forretningsengler er privatpersoner som investerer egne penger i unge selskaper, som regel mot en eierandel. I tillegg til kapital bidrar de ofte med erfaring, bransjekunnskap og nettverk – noe som kan være vel så verdifullt som pengene i en tidlig fase.
Engler går vanligvis inn tidligere og med mindre beløp enn profesjonelle fond, og de er mer tilgjengelige for helt ferske selskaper. Til gjengjeld forventer de høy avkastning på de få investeringene som lykkes, og de vil gjerne være aktive. Mange engler organiserer seg i nettverk, noe som gjør det enklere å komme i kontakt med flere på én gang.
Venturekapital
Venturekapital (venture capital) er profesjonelle fond som investerer i bedrifter med høyt vekstpotensial, vanligvis etter at ideen er bevist i markedet. De går inn med større beløp enn engler, mot eierandeler, og bidrar ofte med kompetanse og nettverk gjennom aktivt eierskap.
Venturekapital passer best for selskaper som kan vokse raskt og stort, for eksempel innen teknologi. Prisen er at du gir fra deg en betydelig eierandel og innflytelse, og at investoren forventer en exit – et salg eller en børsnotering – innen noen år. En oversikt over aktuelle fond finner du hos bransjeforeningen Norsk Venturekapitalforening (NVCA).
Slik sammenligner du finansieringskildene
Finansieringskildene skiller seg først og fremst på tre punkter: om du må betale pengene tilbake, om du gir fra deg eierandeler, og hvilken fase av bedriften de passer for. Tabellen under oppsummerer de viktigste forskjellene.
Sammenligning av finansieringskilder
| Kilde | Passer best for | Tilbakebetaling? | Gir du fra deg eierandel? |
|---|---|---|---|
| Egne midler / bootstrapping | Tidlig fase, test av idé | Nei | Nei |
| Etablerertilskudd (Innovasjon Norge) | Ny idé i oppstartsfasen | Nei | Nei |
| SkatteFUNN | Forsknings- og utviklingsprosjekter | Nei (skattefradrag) | Nei |
| EU-finansiering | Samarbeidsprosjekter over landegrenser | Nei (tilskudd) | Nei |
| Banklån / risikolån | Forutsigbar inntekt eller sikkerhet | Ja, med renter | Nei |
| Folkefinansiering | Produkt eller sak som engasjerer | Varierer med type | Bare ved egenkapitalbasert |
| Forretningsengler | Tidlig vekst, behov for kompetanse | Nei | Ja |
| Venturekapital | Høyt vekstpotensial, bevist idé | Nei | Ja, betydelig |
Vanlige feil når du skal skaffe kapital
Selv gode ideer strander ofte på unngåelige feil i finansieringsjakten. De vanligste er:
- Å hente for mye for tidlig: Henter du inn investorkapital før ideen er bevist, gir du fra deg store eierandeler til lav verdsettelse.
- Å undervurdere kapitalbehovet: Mange regner ikke med nok buffer, og går tom for penger midt i oppbyggingen.
- Å blande sammen tilskudd og lån: Tilskudd slipper du å betale tilbake, lån må betjenes uansett. Bruk riktig kilde til riktig formål.
- Å overse vilkårene: Tilskudd krever ofte egenandel og rapportering, og investoravtaler kan inneholde klausuler som begrenser handlefriheten din.
- Å søke for sent: Offentlige ordninger har frister og begrensede potter, og enkelte kan ikke gi støtte til kostnader som allerede er påløpt.
- Å satse på én kilde: Blir søknaden avslått eller investoren trekker seg, bør du ha en plan B klar.
Hvilken finansieringskilde passer for deg?
Riktig valg avhenger av hvor du er i utviklingen og hvilken type bedrift du bygger. En tommelfingerregel:
- Helt i starten, liten idé: Egne midler og bootstrapping, eventuelt etablerertilskudd.
- Utvikler noe nytt teknisk: SkatteFUNN og eventuelt pre-såkornkapital.
- Trenger driftskapital med forutsigbar inntekt: Banklån eller risikolån.
- Har et produkt som engasjerer et publikum: Folkefinansiering.
- Høyt vekstpotensial og klar for å gi fra deg eierandeler: Forretningsengler, deretter venturekapital.
De fleste kombinerer flere kilder underveis. Lag en plan for hele reisen – ikke bare den neste runden – så unngår du å gi fra deg mer eierskap eller betale mer i renter enn nødvendig.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon og er ikke økonomisk, skatte- eller juridisk rådgivning. Beløp, satser, vilkår og frister for offentlige ordninger endres jevnlig, og ordninger kan legges om eller avvikles. Kontroller alltid gjeldende betingelser hos den aktuelle kilden før du søker eller inngår avtaler, og vurder å rådføre deg med regnskapsfører, revisor eller advokat ved større beslutninger.
Kilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på tilskudd og lån?
Et tilskudd er penger du normalt ikke må betale tilbake, men som krever at prosjektet oppfyller bestemte vilkår. Et lån må betales tilbake med renter uansett hvordan det går med bedriften. Tilskudd er derfor billigere, men vanskeligere å få og ofte knyttet til nyskaping.
Hvor mye gir SkatteFUNN i fradrag?
SkatteFUNN gir 19 prosent fradrag av godkjente FoU-kostnader for alle bedrifter. Fradragsgrunnlaget er begrenset til 25 millioner kroner per bedrift per år, og for egne ansatte gjelder en timesats på maks 700 kroner og maks 1 850 timer per prosjekt per år.
Må jeg gi fra meg eierandeler for å få kapital?
Ikke nødvendigvis. Tilskudd og lån lar deg beholde hele eierskapet. Det er først ved investorkapital – forretningsengler og venturekapital – at du gir fra deg eierandeler mot pengene, og som regel også noe innflytelse.
Når bør jeg kontakte investorer?
Som hovedregel når ideen er testet og du kan vise til konkret framdrift, for eksempel kunder eller et fungerende produkt. Henter du inn investorer for tidlig, risikerer du å gi fra deg store eierandeler til lav verdsettelse.
Er folkefinansiering trygt for bedrifter?
Det kan være det, men velg en plattform som har nødvendig tillatelse, og les vilkårene nøye. Lånebasert og egenkapitalbasert folkefinansiering er regulert og underlagt tilsyn innen EØS. Husk at en kampanje også er offentlig, slik at ideen din blir synlig for andre.