De fleste av oss drømmer om økonomisk trygghet – en konto med litt luft, muligheten til å kjøpe det vi faktisk trenger, og frihet til å velge. Men veien dit er sjelden én stor gevinst. Ekte formue bygges sakte, gjennom gode vaner, tålmodighet og kloke valg over mange år. Denne guiden forklarer – helt ærlig og uten luftige løfter – hvordan formue faktisk oppstår i Norge, hvilke verktøy du har tilgjengelig, og hvilke feller du bør styre unna.
Viktige punkter
- Formue, ikke inntekt: det du eier minus gjeld – og differansen mellom hva du tjener og bruker – avgjør rikdom.
- Ingen pålitelig snarvei: pengespill og bli-rik-raskt-opplegg har negativ forventet verdi og bygger ikke formue.
- Sparerate er viktigst: bruk mindre enn du tjener, og spar et fast beløp hver måned.
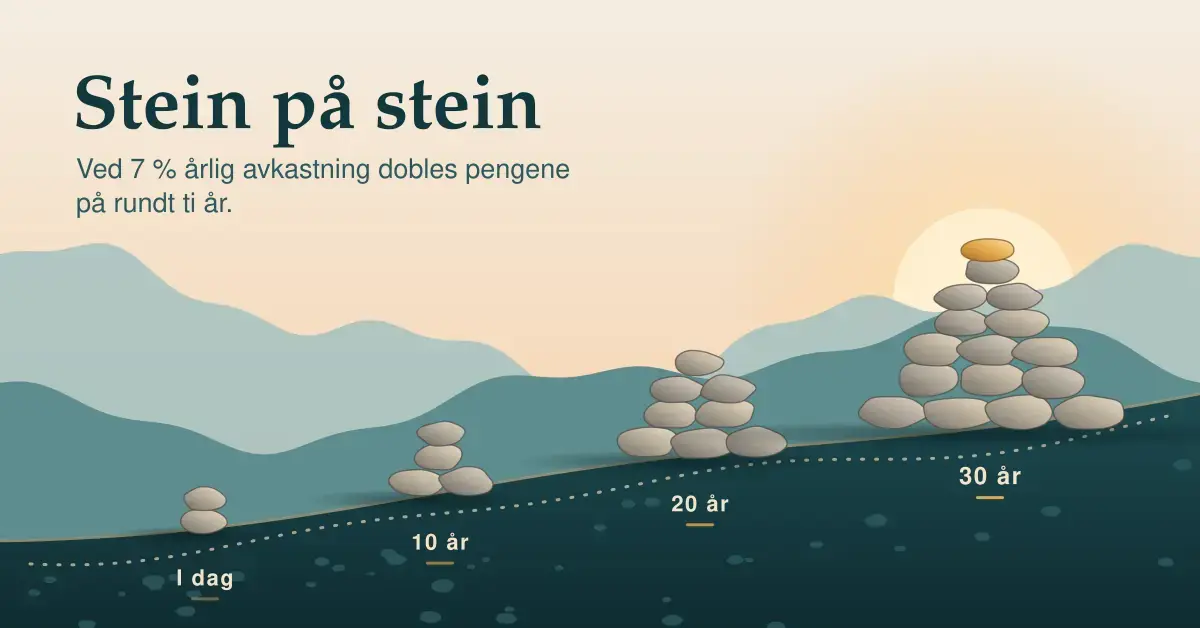
- Rentes rente over tid: ved 7 % avkastning dobler pengene seg på rundt ti år.
- Bruk verktøyene: buffer i banken, langsiktig sparing i brede fond, aksjesparekonto (ASK) og BSU hvis du er under 34.
- Unngå fellene: dyr gjeld, livsstilsinflasjon, høye gebyrer og panikksalg.
Hva betyr det egentlig å bli rik?
Å være rik handler om formue, ikke bare om inntekt. Formue, eller nettoformue, er verdien av alt du eier minus all gjeld du har. En person med høy lønn som bruker opp alt hver måned, bygger ingen formue. En person med moderat lønn som sparer og investerer jevnt, kan derimot bli velstående over tid. Det er differansen mellom hva du tjener og hva du bruker – og hva du gjør med den differansen – som avgjør.
Hvor grensen for «rik» går, er subjektivt. For noen betyr det økonomisk trygghet: en buffer, nedbetalt dyr gjeld og evnen til å tåle en uforutsett regning. For andre betyr det reell økonomisk frihet, der avkastningen på formuen dekker livsutgiftene. I Norge slår statlig formuesskatt først inn når nettoformuen overstiger bunnfradraget, som for inntektsåret 2026 er 1,9 millioner kroner per person (3,8 millioner for ektepar). Det sier noe om hvor terskelen for betydelig formue ligger rent skattemessig.
Finnes det en snarvei til rikdom?
Nei – det finnes ingen pålitelig snarvei til varig formue. Pengespill, lotto og casino har negativ forventet verdi, noe som betyr at spillerne over tid taper mer enn de vinner; det er slik tilbyderne tjener penger. Et casino som NorgesCasino er underholdning, ikke en spareplan, og bør aldri inngå i en strategi for å bygge formue. Enkeltpersoner kan være heldige på kort sikt, men matematikken gjør at det ikke finnes noen metode, «system» eller strategi som gjør gjentatt spill lønnsomt over tid.
Det samme gjelder «bli rik raskt»-opplegg, tvilsomme investeringer med garantert høy avkastning og kjedebrevlignende forretningsmodeller. Som hovedregel: jo høyere avkastning som loves uten risiko, desto større er sjansen for at det er for godt til å være sant. Vil du vite hva lottogevinster og spill faktisk gir i praksis, har vi gått grundigere gjennom det i artikkelen om snarveier til rikdom. Den ærlige veien er mindre dramatisk, men langt mer pålitelig: tjen, spar og invester – systematisk, over tid.
Byggesteinene i en ærlig formue
Formue hviler på noen få grunnprinsipper som gjelder uansett hvor mye du tjener. Får du disse på plass, er det meste av jobben gjort.
Bruk mindre enn du tjener
Sparerate – altså hvor stor del av inntekten du klarer å sette av – er den enkeltfaktoren som betyr mest. En som sparer 20 prosent av lønnen, bygger formue mye raskere enn en som sparer 2 prosent, selv med samme avkastning. Målet er ikke å nekte seg alt, men å prioritere bevisst. Mange finner mye å hente ved å kutte faste kostnader og følge noen enkle sparetips i hverdagen.
Få oversikt med et budsjett
Du kan ikke styre det du ikke måler. Et enkelt budsjett viser hvor pengene faktisk går, og avdekker ofte utgifter du ikke visste at du hadde. Start med å kartlegge inntekter og faste utgifter, og sett et konkret sparemål for hver måned. Vi har en egen gjennomgang av hvordan du lager og følger et husholdningsbudsjett steg for steg.
Bygg en buffer
Før du investerer bør du ha en buffer på kort tid tilgjengelige penger, gjerne tilsvarende to til tre månedslønner. Bufferen hindrer at en uforutsett regning tvinger deg til å ta opp dyr gjeld eller selge investeringer på et dårlig tidspunkt. Den gir også ro i magen, som i seg selv gjør det lettere å holde på langsiktige vaner.
Kvitt deg med dyr gjeld først
Dyr forbruksgjeld og kredittkortgjeld med tosifret rente er formuesbygging i revers. Å nedbetale et lån med 20 prosent rente gir en garantert «avkastning» på 20 prosent – bedre enn de fleste investeringer kan love. Prioriter derfor å bli kvitt den dyreste gjelden før du setter i gang med å investere. Sliter du med flere lån, kan det være aktuelt å få kontroll på økonomien ved å samle eller refinansiere.
La pengene jobbe for deg
Når grunnmuren er på plass, er det tid for å la pengene vokse. Her er verktøyene de fleste i Norge har tilgang til, forklart enkelt.
Rentes rente – formuens motor
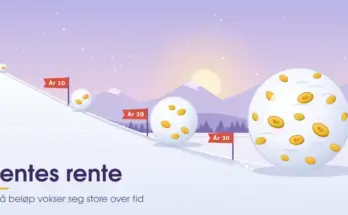
Rentes rente betyr at du får avkastning ikke bare på det du sparer, men også på tidligere avkastning. Effekten er beskjeden i starten og kraftig over tid. En tommelfingerregel kalt 72-regelen illustrerer det: deler du 72 på den årlige avkastningen i prosent, får du omtrent hvor mange år det tar før pengene dobler seg. Ved 7 prosent avkastning dobler en sum seg på rundt ti år. Et forenklet eksempel: sparer du 3 000 kroner i måneden i 30 år med 6 prosent årlig avkastning, har du satt inn drøyt 1 million kroner selv – men beholdningen kan ha vokst til omtrent 3 millioner. Tiden gjør mesteparten av jobben, og derfor er det å starte tidlig viktigere enn å starte stort.
Banksparing
Penger på en høyrentekonto er trygge og alltid tilgjengelige, men avkastningen er lav og kan over tid tapes til prisveksten. Banksparing egner seg best til bufferen og til penger du skal bruke innen få år. Til langsiktig formuesbygging er den sjelden nok alene – vi har tatt debatten i artikkelen «Er banksparing bare for idioter?». Et godt første grep uansett er å sjekke at du har konkurransedyktige betingelser i banken.
Aksjefond og indeksfond
Aksjefond sprer pengene dine over mange selskaper, slik at ett enkelt selskaps fall ikke velter hele investeringen. Et indeksfond følger en hel markedsindeks automatisk og har svært lave kostnader – gjennomsnittlig rundt 0,25 prosent i året for norske indeksfond, ifølge tall fra Forbrukerrådet. Historisk har aksjemarkedet gitt en langsiktig avkastning i størrelsesorden 7–10 prosent i året nominelt, men med betydelige svingninger underveis og uten noen garanti for fremtiden. Aksjesparing passer derfor til penger du ikke trenger de nærmeste årene, der du tåler at verdien faller midlertidig.
Aksjesparekonto (ASK)
En aksjesparekonto lar deg kjøpe og selge aksjefond og børsnoterte aksjer uten at du betaler skatt på gevinsten underveis – skatten utsettes til du tar ut mer enn du har satt inn. Du kan når som helst ta ut det opprinnelige innskuddet skattefritt. For inntektsåret 2026 er den effektive skattesatsen på aksjegevinster 37,84 prosent, og et årlig skjermingsfradrag reduserer skatten på en del av avkastningen. For langsiktig fondssparing er ASK som regel et gunstig rammeverk.
BSU for deg under 34
Er du ung, er Boligsparing for ungdom (BSU) et av de mest lønnsomme sparetiltakene som finnes. I 2026 kan du spare inntil 27 500 kroner i året og totalt 300 000 kroner, med en skattefradrag på 10 prosent av innskuddet – inntil 2 750 kroner per år – så lenge du betaler skatt og ikke eier egen bolig. Mange banker gir i tillegg høy rente på BSU (rundt 6 prosent hos de beste tidlig i 2026). Vil du komme godt i gang tidlig, har vi samlet rådene i guiden om hvordan du sparer best som ung.
Sammenligning
| Spareform | Risiko | Tilgjengelighet | Egner seg til | Nøkkeltall (2026) |
|---|---|---|---|---|
| Høyrentekonto i bank | Svært lav | Umiddelbar | Buffer og kortsiktige mål | Innskudd garantert inntil 2 mill. via innskuddsgarantien |
| BSU (under 34 år) | Svært lav | Bundet til bolig | Unge som sparer til første bolig | 27 500 kr/år, maks 300 000 kr, 10 % skattefradrag (inntil 2 750 kr) |
| Indeksfond / aksjefond | Middels–høy | Noen dager ved salg | Langsiktig formuesbygging (5 år +) | Snittgebyr norske indeksfond ca. 0,25 %/år |
| Aksjesparekonto (ASK) | Middels–høy | Innskudd kan tas ut skattefritt | Langsiktig fondssparing med utsatt skatt | Effektiv skatt på gevinst 37,84 %, pluss skjermingsfradrag |
| Egen bedrift / egenkapital | Høy | Lav (bundet i virksomheten) | De som vil skape egne verdier | Krever startkapital; reell risiko for tap |
Egenkapital og det å skape egne verdier
Mange av dem som har bygget store formuer, har gjort det ved å skape noe eget. Å starte bedrift krever ofte real egenkapital – egne penger eller verdier du legger inn i selskapet – og den får du sjelden låne til i banken. Da er sparing veien: ta ekstravakter, finn ekstrainntekter på ærlig vis, og la pengene bli stående til de blir til startkapital. Trenger du en oversikt over mulighetene, har vi en egen artikkel om hvordan du skaffer penger til bedrift og oppstart.
Norske eksempler viser mønsteret. Kjell Inge Røkke begynte som fisker, jobbet seg opp på amerikanske trålere og kjøpte sin første båt tidlig på 1980-tallet før han bygget et industriimperium. Petter Stordalen solgte jordbær på torget i Porsgrunn som tolvåring og bygde senere en av Nordens største hotellkjeder, i dag kjent som Strawberry. Fellesnevneren er ikke flaks alene, men utholdenhet, forretningsteft og mange års målrettet arbeid – stein på stein, fra bunnen og oppover. Entreprenørskap gir mulighet for store verdier, men innebærer også reell risiko for å tape innsatsen, og passer ikke for alle.
Vanlige feil på veien mot formue
Like viktig som å gjøre de riktige tingene er å unngå de typiske tabbene. Disse stopper flest:
- Livsstilsinflasjon: at forbruket vokser i takt med lønnen, slik at sparingen aldri øker.
- Å jakte snarveier: pengespill, «sikre» tips og bli-rik-raskt-opplegg som i praksis tapper formuen i stedet for å bygge den.
- Dyr forbruksgjeld: å investere før kredittkort og forbrukslån med høy rente er nedbetalt.
- Å aldri komme i gang: å vente på det «perfekte» tidspunktet. Tid i markedet betyr mer enn å time markedet.
- Panikksalg: å selge aksjefond når markedet faller, og dermed låse inn tapet i stedet for å vente ut svingningene.
- Å overse kostnader: høye fondsgebyrer og skjulte avgifter spiser avkastning år etter år.
- Manglende buffer: at en uforutsett regning tvinger frem dyre lån eller salg på feil tidspunkt.
Hvilken strategi passer for deg?
Riktig strategi avhenger av alder, livssituasjon og hvor lenge pengene kan stå. Noen grove utgangspunkt:
- Ung og i etableringsfasen: prioriter buffer, BSU og jevn, bred fondssparing. Den lange tidshorisonten er din største fordel.
- Familie med boliglån: balanser nedbetaling av gjeld mot sparing, og pass på forsikring og en solid buffer.
- Nær pensjon: reduser gradvis risikoen, slik at et markedsfall rett før du trenger pengene ikke rammer for hardt.
- Selvstendig næringsdrivende: bygg egenkapital, hold privat og bedrift adskilt, og spar ekstra til pensjon på egen hånd.
Friskrivning
Denne artikkelen er generell informasjon om personlig økonomi og formuesbygging, ikke individuell økonomisk rådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning, og all sparing i aksjer og fond innebærer risiko for tap. Satser, grenser og skatteregler endres – bekreft alltid aktuelle tall hos Skatteetaten og din bank før du tar beslutninger, og vurder å søke uavhengig rådgivning ved større valg.
Pengespill er underholdning med negativ forventet verdi og ikke en metode for å tjene eller spare penger. Spill aldri for penger du ikke har råd til å tape. Opplever du at spill blir et problem for deg eller noen du kjenner, kan du få gratis og anonym hjelp hos Hjelpelinjen på telefon 800 800 40. Lovlige pengespill i Norge reguleres av Lotteritilsynet.
Referansekilder
- DNB – Boligsparing for ungdom (BSU), regler og grenser 2026
- Bytt.no – BSU i 2026: beløp og skattefradrag
- DNB – Slik fungerer aksjesparekonto (ASK)
- Smarte Penger – Lønnsomheten av aksjesparekonto
- Nordea – Historisk avkastning og fondssparing
- Nordnet – Indeksfond og historisk avkastning
- Regjeringen – Endringer i skatteregler fra 1. januar 2026 (formuesskatt)
- Store norske leksikon – Petter Stordalen
- Hjelpelinjen for spilleavhengige – 800 800 40
- Lotteritilsynet (Lotteri- og stiftelsestilsynet)
Vanlige spørsmål (FAQ)
Hvor lang tid tar det å bygge formue?
Som regel mange år. Formue bygges av sparerate og rentes rente over tid, og effekten blir først virkelig merkbar etter et par tiår. Jo tidligere du starter og jo høyere andel av inntekten du sparer, desto raskere går det – men det finnes ingen pålitelig vei som gir resultater over natten.
Er det bedre å spare i banken eller i aksjefond?
Det kommer an på tidshorisonten. Banksparing passer til bufferen og til penger du skal bruke innen få år, fordi de er trygge og tilgjengelige. Til langsiktig formuesbygging har bredt sammensatte aksjefond historisk gitt høyere avkastning, men med svingninger og uten garanti. Mange kombinerer de to.
Hvor mye bør jeg spare hver måned?
Det finnes ingen fast fasit, men mange sikter mot å spare 10–20 prosent av inntekten. Det viktigste er å spare et fast beløp hver måned som er realistisk for din økonomi, og øke det gradvis når inntekten gjør det mulig.
Kan man bli rik på pengespill eller lotto?
Nei, ikke på en pålitelig måte. Pengespill har negativ forventet verdi, så spillerne taper samlet sett over tid. Enkeltpersoner kan vinne på kort sikt, men det finnes ingen strategi som gjør gjentatt spill lønnsomt. Behandle spill som underholdning, ikke som en spareplan.
Hva er det første jeg bør gjøre for å komme i gang?
Skaff deg oversikt. Lag et enkelt budsjett, bygg en buffer og nedbetal dyr gjeld. Når det er på plass, kan du starte jevn, langsiktig sparing i for eksempel et bredt indeksfond – gjerne via aksjesparekonto, eller BSU hvis du er ung nok.